Технический срок допуска: сохранять выбранный инструмент, пока его TR2/TR8 ≤0,8, даже если его вытеснили из рейтинга. При потере сжатия запрещать новые входы; существующую позицию сопровождать по уровням 2/4. На истории 20 инструментов: +421 657 ₽, дневная DD 98 598 ₽, PF 1,617 против +327 810 ₽, DD 63 417 ₽, PF 1,530 у сопоставимого W8. Прирост прибыли 28,6%, рост просадки 55,5%; почти 92% чистого улучшения связано с какао. В 2025 году новый вариант хуже исходного. Это кандидат для дальнейшего наблюдения, не основание переключать боевой бот. Графики, отрицательные варианты и стресс расходов: https://oleg-vodiak.ru/asset/ops/output/ra_selection_structure_post_20261013_v1/index.html
Нет требования закрыть через семь дней. Недельное завершение обновляет технический показатель; длительность допуска определяется его состоянием. Недостоверные или устаревшие данные блокируют увеличение риска, но не отменяют сохранённые защитные выходы. Занятый бюджет и экономический блок остаются зарезервированными до нативного выхода.
| Вариант | P/L, ₽ | Дневная DD, ₽ | PF | Средний номинал, ₽ |
|---|---|---|---|---|
| W8: текущий список | 327810 | 63417 | 1.530 | 592382 |
| Допуск до потери собственного сжатия | 421657 | 98598 | 1.617 | 640365 |
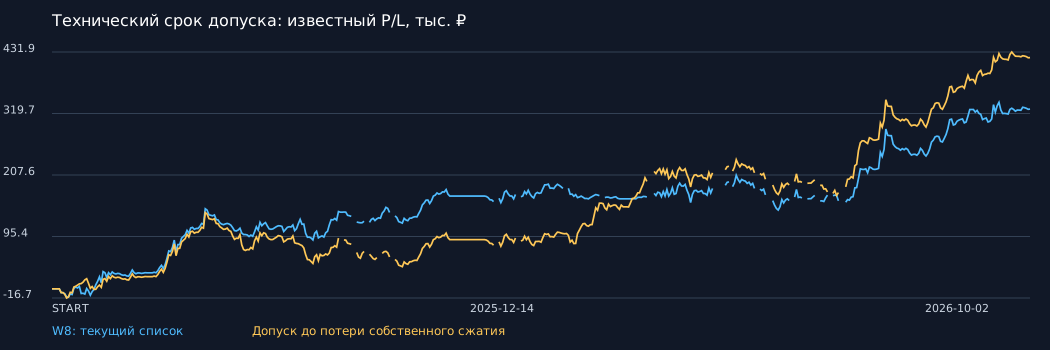
Контроль воспроизвёл прежний W8. Одновременные входы получают приоритет по силе известного сжатия, затем по имени инструмента. Предварительная проверка с фиксированным порядком инструментов сохранена отдельно и не используется как основное сравнение.
| Период | W8, ₽ | До потери сжатия, ₽ |
|---|---|---|
| 2025 | 172460 | 85346 |
| 2026 | 155349 | 336310 |
2026 год заканчивается 2 октября. В 2025 году новый вариант заработал примерно вдвое меньше. Общий положительный прирост не означает устойчивого превосходства во всех периодах.
| Инструмент | Изменение P/L, ₽ |
|---|---|
| COCOA | 86164 |
| COFFEE | 28480 |
| BR | 13293 |
| DAX | 10997 |
| SPYF | 9281 |
| GLDRUBF | 5393 |
| RGBIF | 3705 |
| RGBI | 3125 |
| USDRUBF | 307 |
| CNYRUBF | 0 |
| EURRUBF | 0 |
| TLT | -985 |
| Si | -1177 |
| HANG | -3752 |
| RTS | -4716 |
| NG | -7881 |
| EURUSD | -8144 |
| IMOEXF | -11027 |
| COPPER | -12604 |
| NASD | -16612 |
Какао добавило около 86,2 тыс. ₽ из общего чистого улучшения 93,8 тыс. ₽ — примерно 92%. Это зависимость от одного сильного исторического движения. Изменение вкладов не является отдельным тестом портфеля без какао с перераспределением капитала.
| Вариант | bps на сторону | P/L, ₽ | Дневная DD, ₽ | PF |
|---|---|---|---|---|
| W8: текущий список | 15 | 234387 | 75079 | 1.336 |
| W8: текущий список | 20 | 140965 | 126639 | 1.178 |
| Допуск до потери собственного сжатия | 15 | 320132 | 132690 | 1.416 |
| Допуск до потери собственного сжатия | 20 | 218606 | 166783 | 1.254 |
Это линейное повышение расходов при тех же размерах, ценах и сигналах. Тест не моделирует фактический тариф брокера, задержку, очередь заявок или ухудшение цены. При 15 и 20 bps новый вариант сохраняет больше известной прибыли и более высокий PF; просадка остаётся выше.
| Условие | P/L, ₽ | Дневная DD, ₽ | PF |
|---|---|---|---|
| Возврат в диапазон после пробоя | 122802 | 190564 | 1.120 |
| Пробой противоположной границы | 37235 | 220719 | 1.024 |
| Вход в направлении пробоя + возврат | -120342 | 186212 | 0.846 |
| Ослабление направленного движения | -476512 | 535521 | 0.634 |
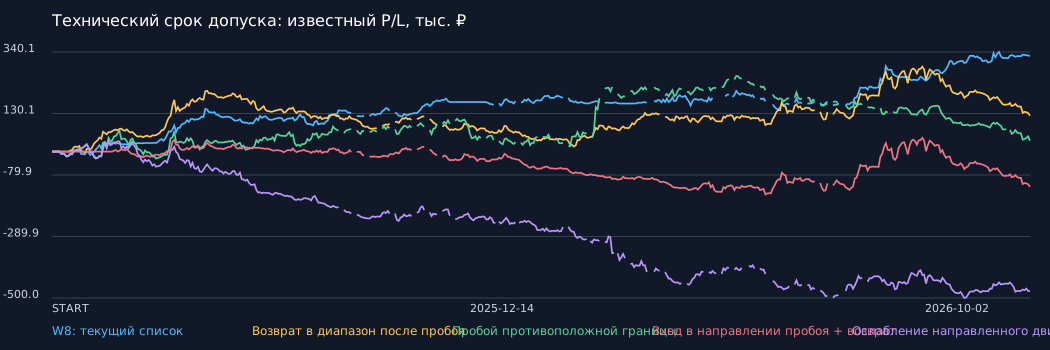
Диапазон фиксировался по максимуму/минимуму двух завершённых недель при новом попадании в W8. Возврат отслеживался по закрытиям завершённых H1. Для эффективности движения требовалось сначала увидеть ER ≥0,35 во время активного цикла, затем ER <0,25. Окончание допуска не создавало внеплановый выход: позиции закрывались по сохранённым сигналам 2/4.
Все результаты получены на уже изученной истории. Различается экспозиция и риск; 1 млн ₽ входного номинала не равен депозиту. Сохраняются три условных подтверждения свечи при переносе DAX/HANG/TLT, неполные денежные потоки и непроверенные исторические клиринговые курсы/ГО. Показаны известные денежные результаты; графики имеют разрывы при неизвестной оценке. Исторические виртуальные допуски не доказывают фактические исполнения. Боевые счета не менялись.
Технический срок допуска можно определить через сохранение собственного сжатия. Этот вариант заслуживает отдельного наблюдения на новых данных. У него выше прибыль и PF, но хуже просадка и результат 2025 года; он ещё не заменяет W8 в реальной торговле. Для практической проверки нужны новые сигналы, отдельное состояние виртуальной стратегии и учёт фактического исполнения.