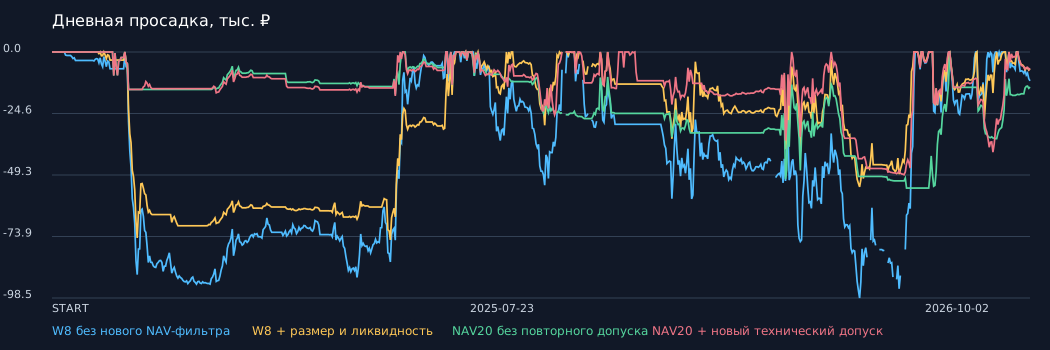
2/4: новый кандидат — PF 2,46 и прибыль/просадка 6,31
Аудит ещё не выполнен · публикация 2026-10-14
Паспорт проверки и источников
Публикация не подтверждает текущую прибыльность или работу исполнителя.
Время изменения файла — не время последней рыночной котировки. Статус публикации не подтверждает работу бота; research, paper и live требуют отдельных результатов.
- ops/output/ra_w8_candidate_post_20261014_v3/summary.json — 2026-10-14T13:39:23+00:00
- ops/output/ra_w8_candidate_post_20261014_v3/trades.csv — 2026-10-14T13:39:23+00:00
- ops/output/ra_w8_candidate_post_20261014_v3/trades.json — 2026-10-14T13:39:23+00:00
- ops/output/ra_w8_candidate_post_20261014_v3/operations.json — 2026-10-14T13:39:23+00:00
Единая история 2024–2026 без сброса состояния. Почему одного фильтра недостаточно, как новый технический вход возвращает тренды и что ещё нужно проверить перед пилотом.
- Единая история03.01.2024–02.10.2026; 11 срочных семейств
- Кандидат+310 137 ₽; дневная DD 49 173 ₽; PF 2,464
- Удвоенные условные расходы+245 884 ₽; DD 76 728 ₽; PF 1,949
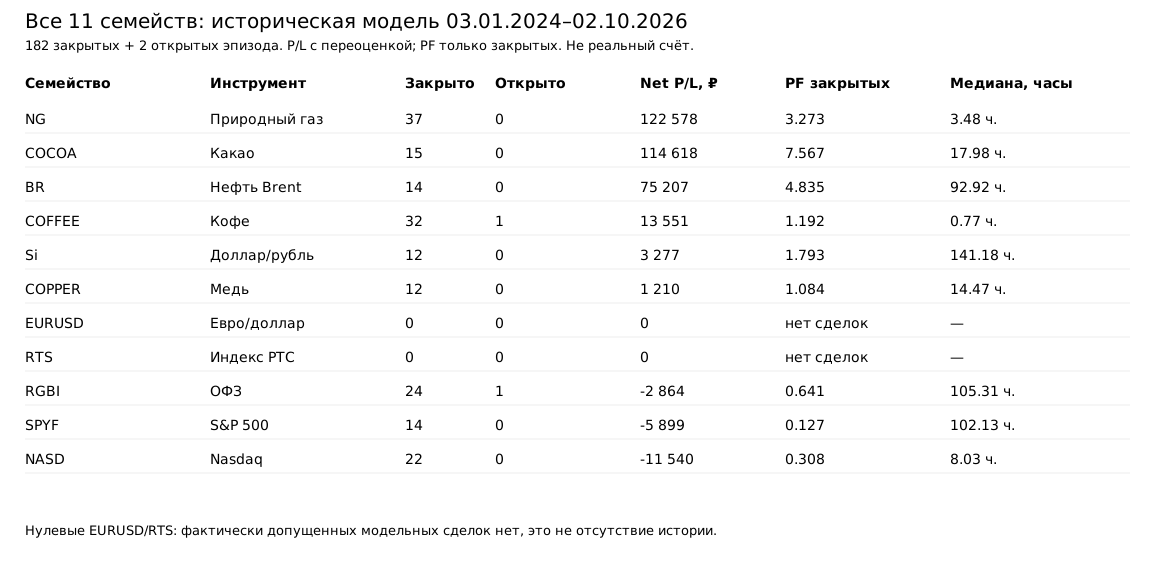
Дополнение: ниже в посте есть таблица-картинка по всем инструментам и графики конкретных сделок. Полный журнал: 182 закрытых эпизода и две позиции, оставшиеся открытыми на 02.10.2026. Все времена МСК (UTC+3); это исторические модельные сделки, не исполнения реального счёта.
Основной результат: газ NG +122 577,88 ₽, какао +114 617,76 ₽, Brent +75 207,06 ₽. Nasdaq −11 540,10 ₽, S&P 500 −5 899,21 ₽, RGBI −2 864,11 ₽. EURUSD и РТС — нет допущенных ненулевых сделок, не отсутствие данных. Число сделок, PF и удержание каждого семейства приведены в таблице ниже.
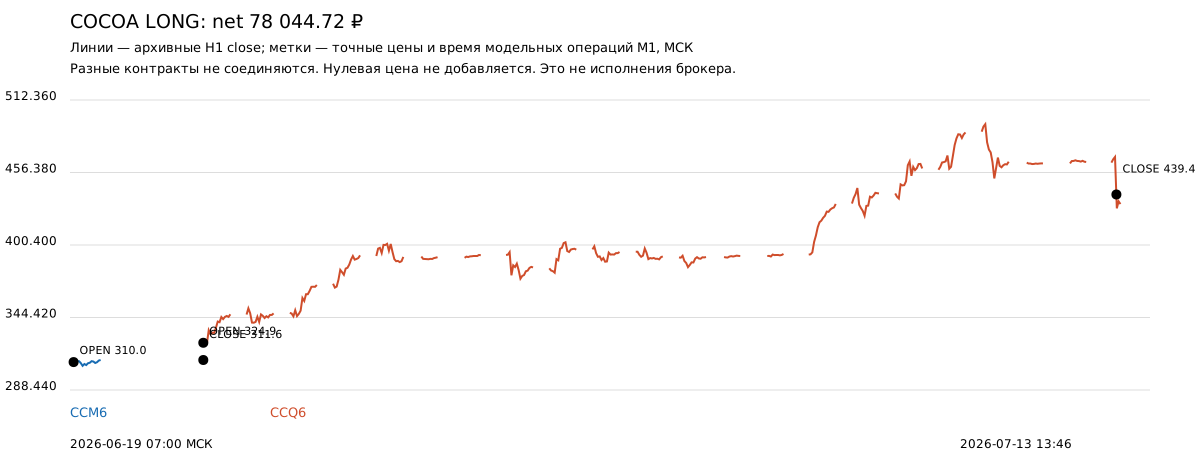
Конкретная прибыльная сделка: какао LONG, CCM6, 19.06.2026 09:00 МСК, вход 310,0, 72 контракта. 22.06 в 08:59 закрытие CCM6 по 311,6 и перенос в CCQ6 по 324,9, 68 контрактов. Выход CCQ6 13.07.2026 11:46 по 439,4. Gross +79 012,00 ₽, условные расходы 967,276 ₽, net +78 044,724 ₽. Переносные цены не склеены в доход.
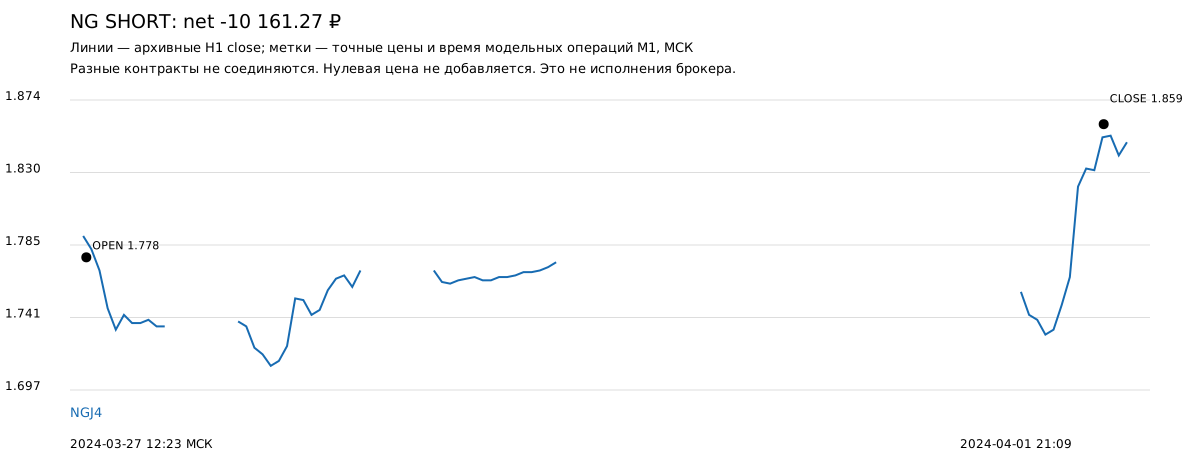
Конкретная убыточная сделка: NGJ4 SHORT, 13 контрактов. Вход 27.03.2024 14:23 МСК по 1,778; выход 01.04.2024 19:09 по 1,859. Gross −9 724,06968 ₽, расходы 437,1976115 ₽, net −10 161,2672915 ₽. Это худший закрытый эпизод данного кандидата, не максимальная просадка всего портфеля.
Закрытые эпизоды дали +306 058,44 ₽; ещё +4 078,91 ₽ — открытая переоценка COFFEE и RGBI на конец истории. Итого +310 137,35 ₽. Эти две позиции не объявлены закрытыми; время оценки и последние цены есть в полном журнале.
Обновление по практической проверке: запущен отдельный read-only сбор новых входных данных 11 MOEX и четырёх инструментов Альфы. Это только первый этап: полного виртуального исполнения кандидата, NAV20 и портфельного ledger ещё нет. Альфа/Бета и реальные позиции не переключены.
Полная таблица инструментов, все сделки с ценами/временем/объёмом и подробный разбор переносов: https://oleg-vodiak.ru/asset/ops/output/ra_w8_candidate_post_20261014_v3/index.html
Нашёл не замену дневной 2/4, а новое правило допуска инструментов и свежего повторного входа. На единой истории срочных фьючерсов оно повысило прибыль и сократило дневную просадку относительно сопоставимого W8-контроля. Это исследовательский кандидат, не рекомендация немедленно менять боевого бота и не результат работы реального счёта.
Что сравниваем: один непрерывный проход 03.01.2024–02.10.2026 по BR, COCOA, COFFEE, COPPER, EURUSD, NASD, NG, RGBI, RTS, SPYF и Si. Состояние и позиции не обнуляются на Новый год. Семейства появляются только после листинга и доступной нативной истории. Роллы используют отдельные цены старого и нового контрактов, без прибыли из склейки. Вечные фьючерсы исключены из-за неполного funding/context, не по прибыльности.
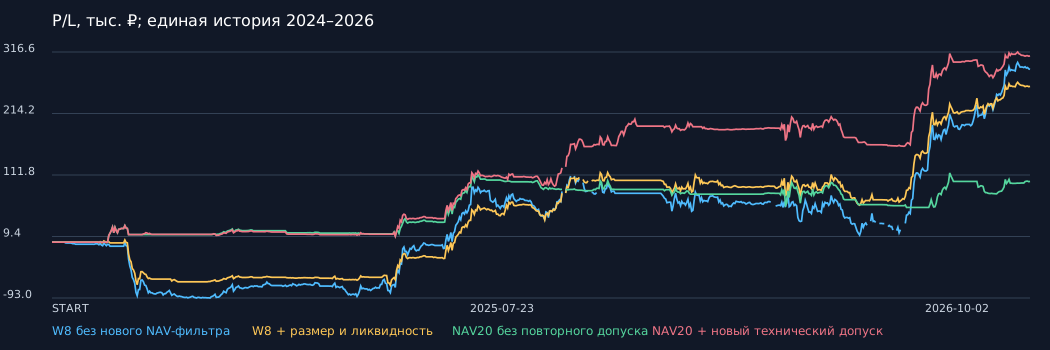
Сравнение при одинаковых условных расходах 10 bps на сторону: исходный W8 +287 674 ₽ / DD 98 541 ₽ / PF 1,410; мягкий размер и проверка ликвидности +259 451 ₽ / DD 75 271 ₽ / PF 1,626; фильтр NAV20 без повторного входа +101 224 ₽ / DD 54 503 ₽ / PF 1,613; NAV20 со свежим повторным допуском +310 137 ₽ / DD 49 173 ₽ / PF 2,464. Это не прямое сравнение с прежними постами на 17 рынках или за два года: там другой период и состав.
Зачем W8: по завершённым неделям ищем TR2/TR8 ≤ 0,8 — сжатие недавней амплитуды относительно восьминедельной. Получаем пул наблюдения, а не приказ купить четыре тикера. Новый инструмент получает место лишь по свежему нативному сигналу 2/4. Не больше четырёх семейств одновременно и одного на макроблок; если сигналов нет, держать четыре позиции не нужно. Макроблоки не доказывают отсутствие корреляции.
Зачем NAV20: по каждому инструменту параллельно ведётся виртуальная 2/4 на одном контракте, с условными 5 bps на сторону, независимо от отказов портфельного допуска. Для нового риска её последний завершённый будний P/L должен быть выше среднего за 20 прошлых отметок. Текущая незавершённая прибыль не участвует. Это фильтр работоспособности сигналов в текущем режиме, не выбор будущих победителей.
Почему одного NAV20 мало: если хороший тренд начался, когда фильтр ещё закрыт, следующий штатный сигнал может оказаться уже выходом или переворотом. Контроль без повторного допуска пропускает существенную часть движения. Поэтому сохраняем квалификацию исходного валидного сетапа, но не его заявку. Квалификация прекращается по следующему противоположному нативному сигналу, выходу или роллу.
Как вернуться: на следующем буднем дне завершённый виртуальный NAV улучшился; новая завершённая минутная свеча подтверждает прежнюю сторону и цену в её пользу относительно исходного сигнала. В тесте это первая наблюдаемая M1 после 06:00 МСК. Затем следующий фактический M1 open должен оставаться в том же прибыльном направлении и наступить не позднее 300 секунд после нового подтверждения. Старую заявку не повторяем; противоположный нативный сигнал имеет приоритет. На непрерывной истории реально ненулевой модельный повторный вход состоялся 39 раз.
Размер не удваивается. Сначала считаем целые контракты на 250 тыс. ₽, затем оставляем 90% их номинала. Если ширина сохранённой зоны / средний TR20 завершённых H1 ≥ 1, дополнительно уменьшаем вдвое; снова округляем вниз. Один контракт сверх бюджета не форсируем. При повторном входе старый бюджет — лишь верхняя граница, а не свежая оценка риска до нового стопа. Ликвидность проверяется заново: 20 прошлых наблюдаемых сессий, медиана не менее восьми положительно-объёмных H1 за день, q не больше 1% медианного дневного объёма.
Сколько держать: не заданное число дней. После допуска действуют штатные выходы, перевороты и переносы нативной 2/4. Исчезновение из недельного списка не закрывает старую позицию. При ролле переносится прежний резерв номинала; количество контрактов может меняться. Неизвестные входные данные запрещают только новый риск, не штатный защитный выход.
Почему вырос PF относительно W8-контроля: закрытых эпизодов стало 182 вместо 425. Их положительный net уменьшился с +957 819 до +515 070 ₽, но модуль отрицательного net сократился намного сильнее — с 679 431 до 209 012 ₽. Поэтому PF = 515 070 / 209 012 = 2,464. Победителей 42 из 182, около 23,1%: высокая доля побед не требуется. Это другие допущенные сделки и объёмы, не попарное превращение каждого прежнего стопа в прибыль.
Условные расходы всего портфеля снизились с 203 079 до 64 253 ₽. До этих списаний контроль дал 490 753 ₽, кандидат 374 391 ₽: валовый ценовой результат ниже примерно на 116 тыс. ₽. Итоговая прибавка +22 463 ₽ при 10 bps возникает потому, что модельная экономия расходов около 139 тыс. ₽ больше потери валового результата. Преимущество здесь сильно зависит от фактической стоимости исполнения. При нулевом условном списании контроль прибыльнее; это не означает, что реальные сделки бесплатны.
Отдельно эффект нового повторного допуска против того же NAV20 без него: прибыль положительных закрытых эпизодов выросла с +255 665 до +515 070 ₽, модуль убытков — с 158 520 до 209 012 ₽, расходы — с 48 489 до 64 253 ₽. Итого +208 913 ₽ P/L. Это полноценный пересчёт занятости мест и капитала: результат нельзя приписать только 39 новым входам или считать их отдельным гарантированным преимуществом.
Разбивка единой истории: 2024 +13 621 ₽ / DD внутри года 16 361 ₽; 2025 +173 640 ₽ / DD 25 187 ₽; 2026 до 2 октября +122 877 ₽ / DD 49 173 ₽. 2024 слабый — его нельзя скрывать за общей кривой. При 20 bps на сторону общий результат +245 884 ₽ / DD 76 728 ₽ / PF 1,949; при 30 bps +181 631 ₽ / DD 108 366 ₽ / PF 1,590. Стресс меняет только списания при тех же сделках и виртуальном фильтре, не воспроизводит ухудшенные цены, задержки и стакан.
Проверка соседних окон: NAV10 +292 816 ₽ / DD 87 861 ₽ / PF 2,227; NAV20 +310 137 ₽ / DD 49 173 ₽ / PF 2,464; NAV30 +254 938 ₽ / DD 58 281 ₽ / PF 2,209. Прибыль не исчезает, но просадка чувствительна к окну. Не выбираем новый победивший параметр. Эти проверки объявлены перед своими прогонами, но сделаны после просмотра исходной истории: чистого OOS нет.
Номинальный лимит 1 млн ₽ — не депозит, не ГО и не годовая доходность счёта. Максимальный резерв входного номинала был 654 990 ₽. Нет реинвестирования; уменьшение капитала надо пересчитывать с целыми контрактами. Дневная просадка не заменяет внутридневную, запас ГО, разрывы цен и брокерские ограничения. Будущая прибыль и x2 в год не обещаются.
Что проверено: 42 регрессионных теста, независимый денежный учёт и 15 640 повторных сверок строк двух моделей, сумма годовых результатов, свежесть новых входов и приоритет штатных выходов. 16–17.08.2025 оценки удерживаемых позиций неизвестны — графики разорваны, а не заполнены нулями. Повторные проверки строк не являются независимыми рыночными наблюдениями. Исследовательский AST-стенд текущих правил не доказывает полное соответствие брокерского исполнения.
Что дальше: пользователь пока не выделяет реальные деньги. Практический следующий этап — отдельный виртуальный тест MOEX и отдельная проверка применимости правила на американских инструментах Альфы. Результат MOEX нельзя перенести на Альфу без её сессий, валюты, объёмов и денежной модели. Существующие позиции Альфы/Беты и боевой 2/4 этим исследованием и публикацией не менялись; новый виртуальный режим ещё не запущен.
Перед real нужны неизменяемые будущие сигналы с заранее согласованными критериями, точные спецификации и полный тариф, ГО и запас капитала, отдельное владение позициями и проверенный шлюз исполнения. Предложенный критерий будущей проверки — 60 новых сессий и 30 завершённых эпизодов; сейчас он не выполнен и даже выполнение не гарантирует прибыль. Вывод: кандидат стоит виртуально проверять, но объявлять его готовым к реальным заявкам пока нельзя.
Подробный отчёт, таблицы и графики: https://oleg-vodiak.ru/asset/ops/output/ra_w8_candidate_post_20261014_v3/index.html
Публичные числа без ключей, счетов и сырых ответов брокера: https://oleg-vodiak.ru/asset/ops/output/ra_w8_candidate_post_20261014_v3/summary.json
Charts