Почему фильтры 2/4 теряют прибыль: 1 214 сделок, нити Спуда и размер позиции
Аудит ещё не выполнен · публикация 2026-10-20
Паспорт проверки и источников
Публикация не подтверждает текущую прибыльность или работу исполнителя.
Время изменения файла — не время последней рыночной котировки. Статус публикации не подтверждает работу бота; research, paper и live требуют отдельных результатов.
- Артефакты результата не указаны
Лучшие20эпизодов дали +1,002млн₽, остальные1194 — −251,8тыс.₽. Крупные выигрыши начинались без подтвержденияH4 и после серий убытков. Девять проверок запретов/уменьшения объёма, три разбора на графиках и все сделки вCSV. Готовое универсальное улучшение пока не найдено.
- Закрытых эпизодов1 214
- Прибыльных232 / 19,1%
- 20лучших / остальные+1 001 644 / −251 798 ₽
ПРОДОЛЖЕНИЕ: ПРОВЕРЕНЫ ЧИСТЫЕ ПРАВИЛА ЯДРА:540из540входов общего окна совпали. Размер пересчитан по цене сигнала до исполнения.5000дало только+670₽,3000снизило прибыль иDD, но не сократило восстановление. Добавлен изолированный наблюдатель новых данных без API/заявок. Новый размер на реал не включён.
ОТЧЁТ О СОВПАДЕНИИ С ЯДРОМ, ГРАФИКИ И ВСЕ ПЯТЬ ИЗМЕНЁННЫХ СДЕЛОК: https://oleg-vodiak.ru/asset/ops/output/core_decision_report_20261020_v1/index.html
ПРОВЕРКА ПРИГОДНОСТИ К РЕАЛУ — 20.10.2026: кандидат пока НЕ готов к реальным деньгам. По цене предыдущей завершённой минуты прибавка за весь период всего670₽вместо16 289₽;2026хуже исходного на974₽. Проверены соседние лимиты,9отмен отдельных изменений и одинаковая задержка исполнения. Новый размер на реал не включён.
ПОЛНЫЙ РАЗБОР С ГРАФИКАМИ, ГОДАМИ И РЕШЕНИЕМ: https://oleg-vodiak.ru/asset/ops/output/risk_readiness_20261020_v1/index.html
ВЫВОД. Стратегия зарабатывает на редких больших движениях. Общие запреты «нетH4-подтверждения», «слишком много переворотов» или «два убытка подряд» отрезают не только плохие входы, но и эти движения. По проверенным правилам пока нет устойчивого победителя для включения. Следующее направление — проверенный денежный риск до реальной известной защиты и корректный прогрев индикаторов новых контрактов, а не новый широкий перебор настроек.
ОХВАТ. Российская семёрка CNY52/EUR10/GLD4/IMOEX9/NG5/BR2/CC4, 14.01.2025–02.10.2026. Исследованы1214ценовых эпизодов, полностью открывшихся и закрывшихся внутри окна. Цены входа/выхода — сохранённые nativeM1 исполнения. Арена в этом разборе не исследуется. Открытая переоценка, фандинг и позиции через границы окна не включены. Это НЕ новый портфельный P&L и не полныйnet.
ЧТО ЗНАЧИТ ЭПИЗОД. Непрерывная направленная позиция от входа до native-выхода/переворота или закрытия старого контракта. Ролл разделяет ценовые эпизоды; новый контракт не получает цену старого. Условные расходы2б.п./сторону уже включены. Текущее количество неизменно внутри исходного эпизода. Итоги нельзя складывать с прежней дневной портфельной кривой.
КОНЦЕНРАЦИЯ ПРИБЫЛИ. 232из1214эпизодов прибыльные —19,1%. Их общий ценовой результат после модельных расходов +749 846₽. 10лучших дали +646 988₽;20лучших +1 001 644₽; остальные1194 суммарно −251 798₽. Это объясняет, почему увеличение доли выигрышных сделок или удаление многих мелких убытков само по себе не гарантирует большего результата.
H4НА ВХОДЕ. При согласованномH4:373эпизода,+248188₽,PF1,510. При нейтральномH4:423,+275431₽,PF1,468. При противоположномH4:235,+127212₽,PF1,659. При неизвестномH4:183,+99015₽. Это описательные группы с разными весами инструментов, не доказательство преимущества торговли противH4. Но они опровергают простой тезис «нет подтверждения — значит вход плохой».
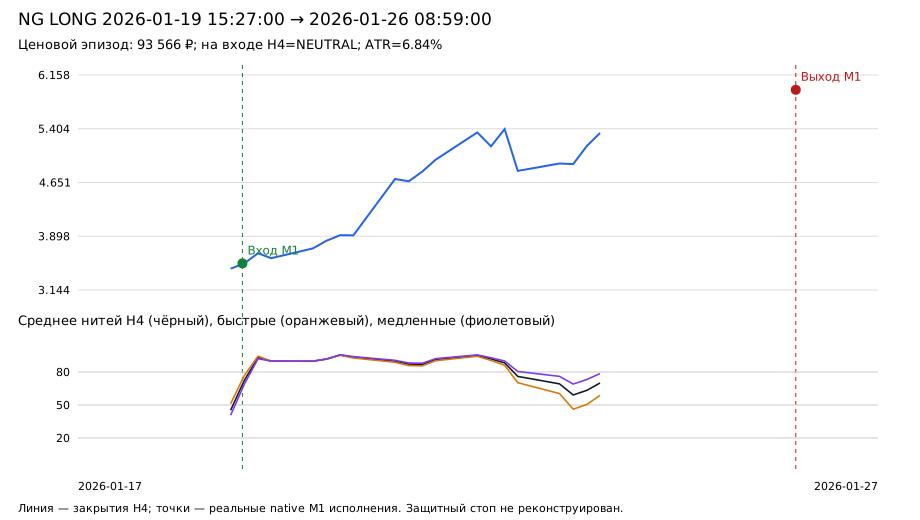
ПРИМЕР1 — ГАЗ. NGF6 LONG, вход19.01.2026 15:27, выход26.01.2026 08:59;5контрактов; ценовой результат около +93566₽. На входеH4 был нейтральным. Ранний трендовый вход имел смысл, хотя жёсткого согласия нитей ещё не было. На графике ниже линия — известные закрытияH4, точки — реальные nativeM1 исполнения; это не исполнение по нарисованной линии.
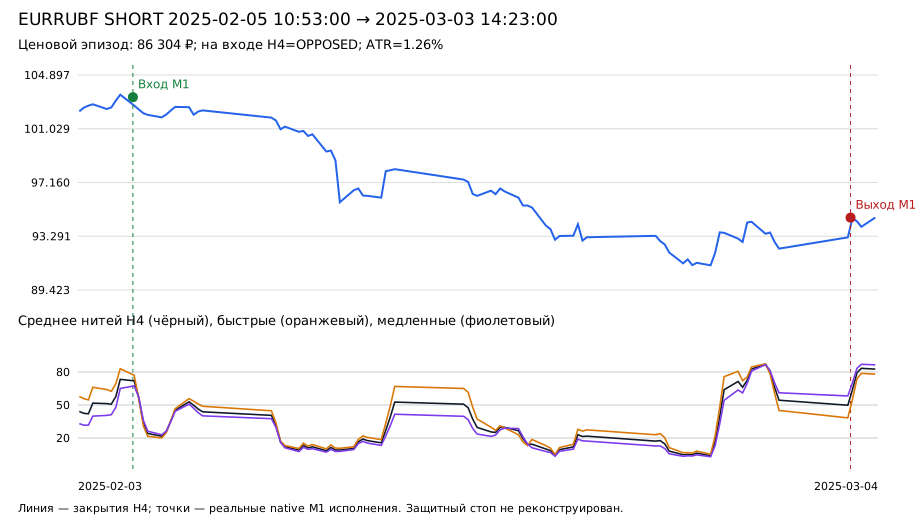
ПРИМЕР2 — ЕВРО. EURRUBF SHORT, вход05.02.2025 10:53, выход03.03.2025 14:23;10контрактов; ценовой результат около +86304₽. H4 на входе был противоположным. Перед входом была одна убыточная теневая сделка и один переворот за24часа. Запрет противоположногоH4 пропустил бы начало крупного движения; восстановление позднее — уже отдельное правило, не сохранение исходной сделки.
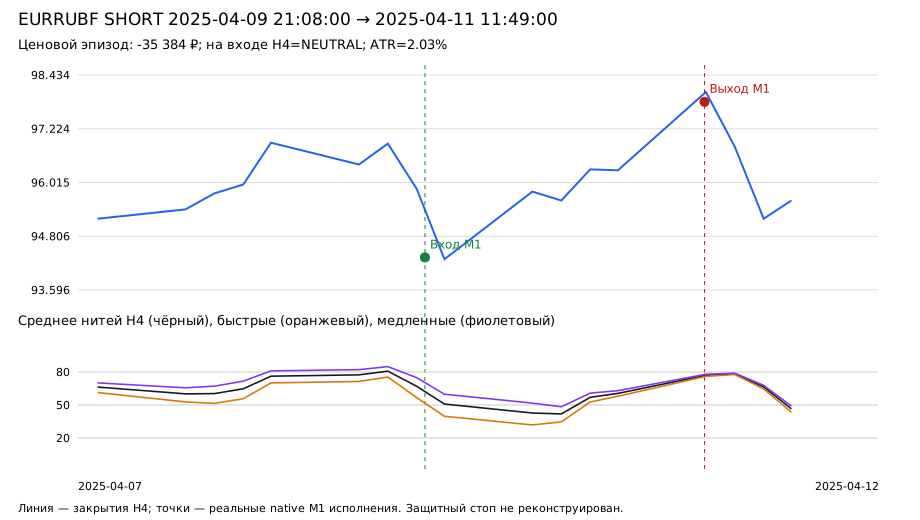
ПРИМЕР3 — КРУПНЫЙ УБЫТОК. EURRUBF SHORT09.04.2025 21:08 →11.04.2025 11:49,10контрактов, около −35384₽. H4 был нейтральным, но перед входом вообще не было предыдущих переворотов за24часа. Этот убыток не объясняется исключительно слишком частыми входами. Сам факт похожего нейтральногоH4 не позволяет заранее отличить его от большого выигрыша.
ЧАСТЫЕ ПЕРЕВОРОТЫ. После3и более предыдущих native-переворотов за24часа было295эпизодов: суммарно +104799₽,PF1,425. В остальных919эпизодах +645047₽,PF1,520. Частая смена направления действительно снижает качество группы, но не делает её заведомо убыточной. Отключать все такие входы — значит терять и прибыль. INITIALиROLL_OPEN не считаются переворотами.
СЕРИИ УБЫТКОВ. Среди крупных выигрышей есть шорт евро23.03.2026 (+65831₽) после двух теневых убытков, лонг евро28.07.2026 (+74024₽) после трёх и лонг евро09.03.2026 (+48027₽) после четырёх. Это не рекомендация увеличивать объём после убытков. Это предупреждение против общего автоматического запрета: теневая2/4 должна продолжать отслеживать техническое состояние, даже когда реальная экспозиция ограничена.
НАПРАВЛЕНИЯ. На этом окне у золота слабые оба направления, особенноSHORT: LONG −4879₽/PF0,825,SHORT −15621₽/PF0,510. УBrent LONG +87491₽/PF1,925,SHORT −6476₽/PF0,950. Укакао LONG около−137₽/PF0,992,SHORT +35675₽/PF2,898. Это поводы изучать рыночный режим, а не задним числом включатьlong-only/short-only. Полные разрезы по всем инструментам есть в отчёте.
ЧТО ПРОВЕРИЛИ. Сначала шесть правил: исходная база; полныйH4 только наnative-входе; склонH4 в сторону входа; запрет после3переворотов24ч; совместный запрет3переворота+противоположныйH4; запрет2теневыхубытка+противоположныйсклонH4. Затем после описательного просмотра добавлены три объёмные гипотезы: половина после3переворотов; половина при3переворота+противоположныйH4; потолок5000₽ на1ATR только с уменьшением количества.
ВАЖНО О ПОЛНОМH4В ЭТОМ СКРИНИНГЕ. Здесь проверяется допуск исходногоnative-входа без последующего позднего восстановления. Это не тот же вариант H4_FLOWсH1-восстановлением из портфельных постов. Нельзя выдавать сумму сохранённых исходных эпизодов за новую ежедневную кривую той стратегии.
РЕЗУЛЬТАТ ПРОВЕРОК. Ни одно из девяти правил не увеличило ценовую прибыль2025 на своей парной выборке с известными признаками. Совместный запрет «3переворота+противоположныйH4» в2026 улучшил результат примерно на13644₽, но в2025 пропускал +20834₽. Половинный объём снижал потери/выигрыши мягче, но устойчивое увеличение абсолютной прибыли не доказано. РостPF отдельных строк не равен улучшению всего портфеля.
ПОЧЕМУ НУЖНА ПАРНАЯ БАЗА. UNKNOWNиндикатор не превращён внулевую доходность. Для каждого правила показаны размер неизвестной части и исходный результат на том же известном подмножестве. Нельзя сравнивать строки с разным покрытием как одну полную выборку. Годовые таблицы исключают позиции, пересекающие границу года, поэтому их суммы не обязаны равняться всему окну.2026год уже раньше просматривался: это не чистый будущийOOS.
ОБЪЁМ И ATR. Условные5000₽ — одна исследовательская константа, не размер депозита и не доказанный риск до стопа. Количество только уменьшается и остаётся целым; половина5контрактов —3, а не2,5. ATR —SMA14true range своего контракта по уже завершённым дневным барам. Реальный защитный уровень может находиться иначе, а проскальзывание/гэп дают больший убыток. Нельзя назватьATR-лимит проверкой позиции по завтрашнему стопу.
ПРОБЕЛ ПРОГРЕВА. В183эпизодах нет известного прогретогоH4, в330 — дневногоATR. Частая причина — выбранная история нового контракта начинается после перехода в него. Нужно отдельно получить его предторговые свечи и проверить календарь/идентичность, а не приписывать нулевойATR, переносить неподтверждённую цену старого контракта или считать пропуск слабым сигналом.
ЧТО ИССЛЕДОВАТЬ ДАЛЬШЕ. Сначала восстановить именно известную на входе native-границу защиты и проверить совпадение источников. Затем сравнивать размер по денежному расстоянию до этой границы и, только когда вычислимо без будущих цен, до следующей дневной защиты. Отдельно нужны гэп/затраты, целые контракты, сохранение защиты на ролле и полныйMTM/carry с общейDD. Эта работа продолжается, а не объявляется уже внедрённым улучшением.
ПРОВЕРКИ И БЕЗОПАСНОСТЬ. Семь новых тестов прошли: порядок событий при одинаковомtimestamp не даёт знать будущий выход;INITIALне reversal; будущийH4 —MISSING; неизвестныйATRне0; нечётные объёмы целые; capне увеличивает количество; правила не используют результат текущей сделки; будущие бары не меняют прошлые индикаторы. ВграфикахUNKNOWNне соединён с нулём, SVGимееткорректныйnamespace. Боевые источники, профили,stateи конфиги не менялись, заявок и перезапусков нет.
ПРОДОЛЖЕНИЕ20.10 — РИСК, А НЕ ATR. После разбора восстановлена текущая native-граница для536закрытых эпизодов четырёхperpetual. Старые файлы уровней напрямую не применяли: совпадение старой и новой ленты далеко не полное. Использована recurrence именно новогоnative-контроля по известным предыдущим low2/high4 и ratchet/owner. Все проверяемые intraday/EODпересечения совпали с этой границей, nativeM1open сверены. Это порог алгоритма closeM1→следующийopen, НЕ гарантированный брокерский стоп.
КАК УЧТЕНА ЗАВТРАШНЯЯ ЗАЩИТА. На входе окончательный следующий дневной уровень ещё не известен. Посчитана только условная проекция: прежние завершённые дни, сегодняшнийhigh/low строго до входа и самentryopen; безhigh/low/close входной минуты и будущих цен. Условие — итоговое подтверждение остаётся в направлении входа. В359из536эпизодов такое условное расстояние минимум вдвое больше текущего. Это НЕ359фактических расширений и НЕ заранее известный стоп.
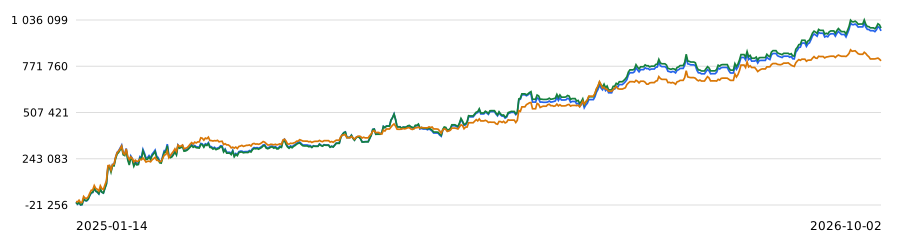
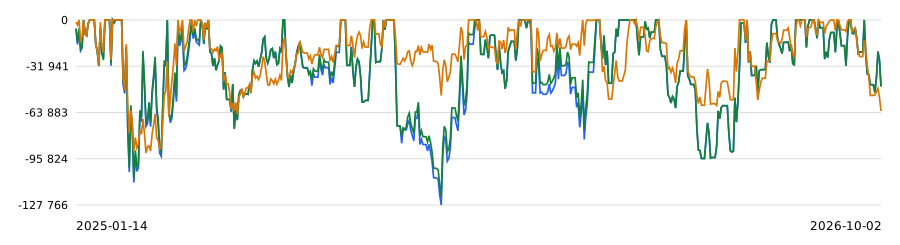
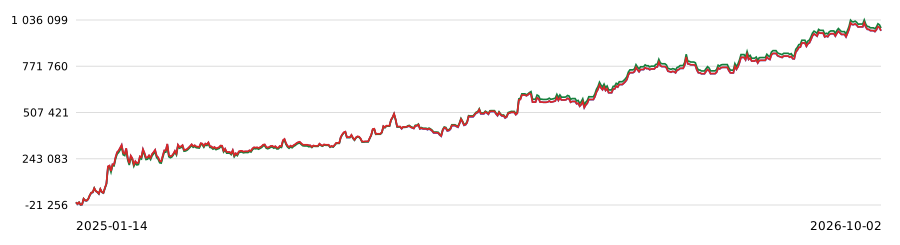
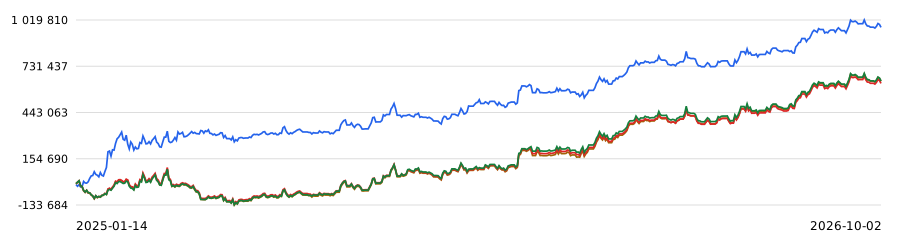
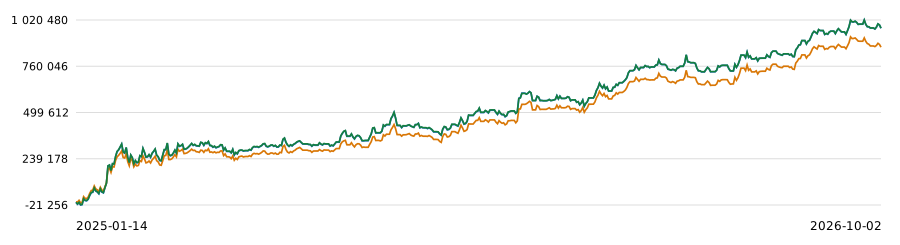
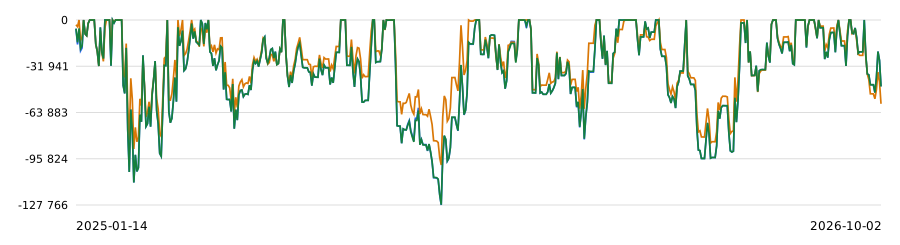
НОВЫЙ ПОЛНЫЙMTM-ТЕСТ СЕМЁРКИ,14.01.2025–02.10.2026. На четырёхperpetual исследован лимит5000₽ по денежному расстоянию до текущейnative-границы, только уменьшение целых контрактов на входе; газ/Brent/какао не менялись. При2б.п. исходная →лимит: результат* +973925 →+990214₽; дневнаяDD*127766 →121162₽; прибыль/DD7,62 →8,17; под водой70 →70дней. В отличие от предыдущих таблиц закрытых эпизодов, это полная дневная кривая с только известнымcarry.
ПОЧЕМУ ЭТО ПОКА ТОЛЬКО КАНДИДАТ. Из540native-входов изменились всего9. В ценовом разрезе2026 эффект сосредоточен на одной сделкеEUR28.01.2026, поэтому статистической устойчивости не доказано.5000₽ — исследовательский сценарий, не рекомендация по депозиту; порог не оптимизировался. Вечерниеfrozen/некорректныеотношения цена-граница оставлены в исходном размере с явной меткой — это политика модели, не разрешение реальному боту торговать при неполной защите.
ВАРИАНТ ПО ХУДШЕЙ ТЕКУЩЕЙ/УСЛОВНОЙ СЛЕДУЮЩЕЙ ГРАНИЦЕ. Результат* +802750₽, дневнаяDD*91877₽, прибыль/DD8,74, но под водой112дней вместо70. Просадка мельче, однако прибыль потеряна и восстановление дольше. Поэтому нельзя объявить этот вариант лучшим только из-за прибыль/DD или потому что он учитывает условную завтрашнюю защиту.
ОГРАНИЧЕНИЯ ПРОДОЛЖЕНИЯ. Известные funding/дивиденды не означают полныйnet; нет гарантии исполнения поnative-границе, гэп может дать больший убыток. Нет моделиГО/стакана/задержек. Полное правило проверялось только на4perpetual, энергия/какао неизменны. Это exploratory на уже просмотренной истории, не чистыйOOS. Следующие проверки — чувствительность вокруг единственного лимита, влияние редких сделок, затем перенос на сохранение защиты при ролле. На боевом ничего не включено.
ПРОДОЛЖЕНИЕ С ПОЛНОЙ КРИВОЙ, годами, расходами и9изменёнными входами: https://oleg-vodiak.ru/asset/ops/output/native_risk_portfolio_20261020_v1/index.html
ИТОГИ РИСКОВОГО ВАРИАНТА CSV: https://oleg-vodiak.ru/asset/ops/output/native_risk_portfolio_20261020_v1/summary.csv
СОБЫТИЯ РАЗМЕРА CSV: https://oleg-vodiak.ru/asset/ops/output/native_risk_portfolio_20261020_v1/entry_risk_events.csv
АГРЕГАТЫ РИСКОВОГО ВАРИАНТА JSON: https://oleg-vodiak.ru/asset/ops/output/native_risk_portfolio_20261020_v1/comparison.json
КАК ЧИТАТЬ ПЯТЬ ГРАФИКОВ НИЖЕ. Первые три — конкретные сделки: синяя ценаH4, зелёная точка входа, красная выхода; под ценой нитиmean/fast/slow. Последние два — вся семёрка: синий исходный контроль, зелёный лимит по текущейnative-границе, оранжевый по текущей/условной следующей границе. Последние графики относятся к дневной переоценке с известнымcarry, а не к сумме1214закрытых эпизодов.
ПОЛНЫЙ РАЗБОР, таблицы девяти правил и графики сделок: https://oleg-vodiak.ru/asset/ops/output/ra24_trade_forensics_20261020_v3/index.html
ВСЕ1214ЭПИЗОДОВ И ПРИЗНАКИ НА ВХОДЕ CSV: https://oleg-vodiak.ru/asset/ops/output/ra24_trade_forensics_20261020_v3/trades.csv
ПАРНЫЕ ПРОВЕРКИ CSV: https://oleg-vodiak.ru/asset/ops/output/ra24_trade_forensics_20261020_v3/screening.csv
НАПРАВЛЕНИЯ ПО ИНСТРУМЕНТАМ CSV: https://oleg-vodiak.ru/asset/ops/output/ra24_trade_forensics_20261020_v3/directions.csv
АГРЕГАТЫ И ОГРАНИЧЕНИЯ JSON: https://oleg-vodiak.ru/asset/ops/output/ra24_trade_forensics_20261020_v3/summary.json
ДЛИННЫЙ ПОРТФЕЛЬНЫЙ ТЕСТ — другая метрика, с дневной переоценкой и известнымcarry: https://oleg-vodiak.ru/post/ra24-spud-long-rf-alpha-beta-2026-10-19 . Результаты закрытых эпизодов не заменяют этот расчёт.
Charts