Можно ли заработать на закрытии разницы цен при переносе фьючерса?
Аудит ещё не выполнен · публикация 2026-10-29
Паспорт проверки и источников
Публикация не подтверждает текущую прибыльность или работу исполнителя.
Время изменения файла — не время последней рыночной котировки. Статус публикации не подтверждает работу бота; research, paper и live требуют отдельных результатов.
- ops/output/ra_roll_gap_direction_20261029_v1/events.csv — 2026-10-29T14:40:25+00:00
- ops/output/ra_roll_gap_direction_20261029_v1/summary.csv — 2026-10-29T14:40:25+00:00
Проверяем отдельную сделку в новом контракте в направлении старой цены, а также сроки удержания и стоп.
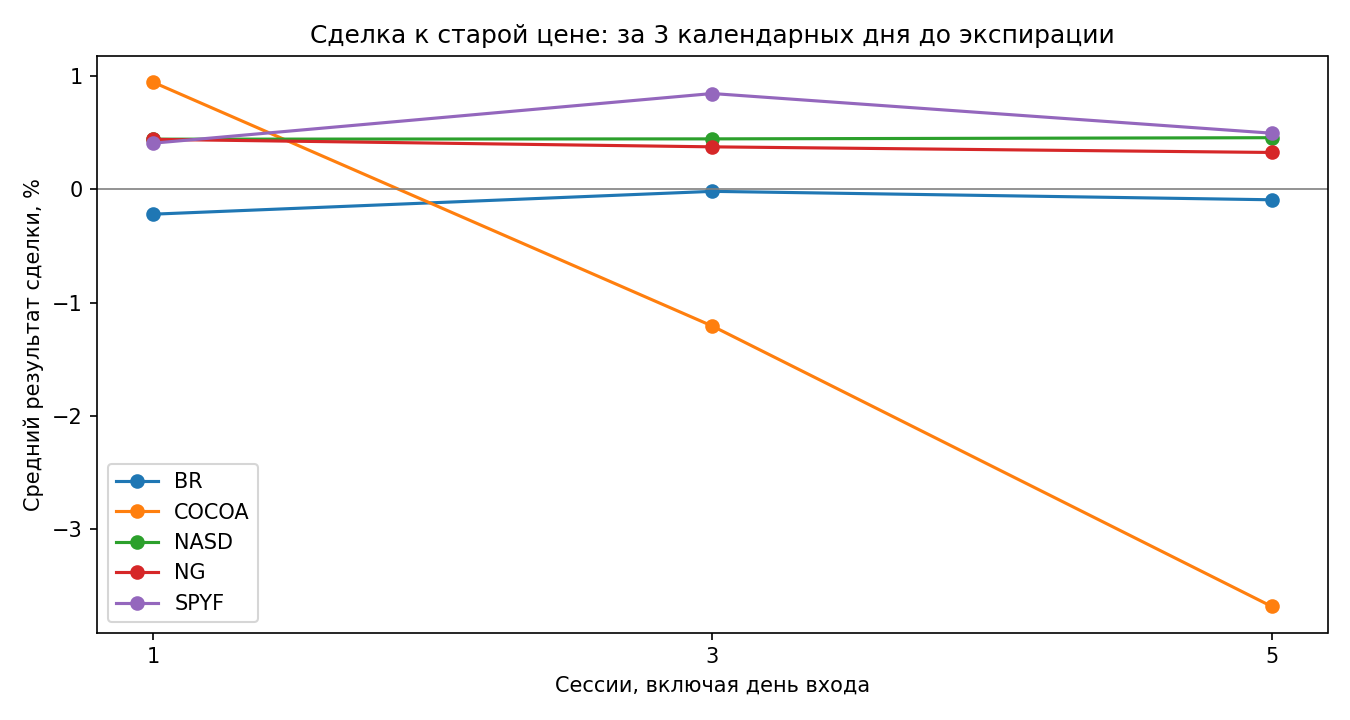
- Газ, 3 дня21 сделка: средний результат +0,375% за 3 сессии без стопа
- Нефть, 3 дня22 сделки: средний результат −0,017% за 3 сессии без стопа
- Какао, 3 дня9 сделок: средний результат −1,206% за 3 сессии без стопа
- СтатусНет доказательства улучшения портфеля или исполнения на реальном счёте
За один, три и пять календарных дней до последнего дня торговли брали ближайший доступный предыдущий будний день и сравнивали последние общие часовые свечи до 12:00 МСК. Закрытия свечей могут относиться к разным минутам. Выходные торги в этом предварительном варианте не учтены.
После закрытия часа фиксировали старую цену как цель: если новый контракт дороже — условная продажа, если дешевле — покупка. Вход — по открытию следующей наблюдаемой часовой свечи не позднее трёх часов; если цена уже пересекла цель, вход пропущен. Это сделка только в новом контракте, а не арбитраж двух контрактов.
Выход после часового закрытия за целью — по открытию следующей свечи; иначе по времени через 1, 3 или 5 наблюдаемых дат, считая дату входа первой. В варианте со стопом стоп-сигнал — часовое закрытие на расстоянии первоначальной разницы от цены входа, исполнение по следующему открытию. Это не защитный приказ и фактическая потеря может превысить расстояние до стопа.
Вычтены условные издержки 0,05% с каждой стороны от оборота; это предположение для сравнения, а не подтверждённый тариф. Спред, рыночное проскальзывание, реальный стакан и финансирование не рассчитаны. Процент — результат отдельной сделки к цене входа, не доходность депозита.
Пример за три календарных дня до экспирации, без стопа и при удержании до трёх дат: газ — 21 сделка, среднее +0,375%; нефть — 22 сделки, −0,017%; какао — 9 сделок, −1,206%. На индексных контрактах по шесть наблюдений: недостаточно для надёжных выводов.
Эта проверка не включает действующую позицию 2/4, последующие сигналы и совместную кривую портфеля. Альтернативы неравнозначны: сделка к фиксированной старой цене и ставка на сужение одновременно торгуемого спреда — разные гипотезы. Последняя здесь не проверена.
Средние результаты не доказывают устойчивость: выборки малы, пересекаются по параметрам и отдельные даты могли совпасть. Для решения о применении нужен одинаковый полный прогон 2/4 с комиссией, обеими ногами переноса, уровнем защиты, календарём выходных и проверкой вне выборки.
Исходные сделки: https://oleg-vodiak.ru/asset/ops/output/ra_roll_gap_direction_20261029_v1/events.csv ; сводка: https://oleg-vodiak.ru/asset/ops/output/ra_roll_gap_direction_20261029_v1/summary.csv
Сопоставление с архивным направлением 2/4: на момент выбора направления использовано предыдущее состояние исторической модели, только если она ещё находилась в старом контракте и не была без позиции. Это архивная версия без подтверждённой идентичности текущему боевому фильтру.
Газ, за три дня до экспирации, горизонт до трёх дат: из 21 сделки удалось сопоставить 15. В 11 направление закрытия гэпа совпадало с 2/4, в четырёх — было противоположным. В этих четырёх сделка к гэпу дала в среднем −0,67%, сохранение архивного направления за те же часы +0,47%, с одинаковыми условными издержками. Четыре события — слишком мало для вывода.
Сравнение намеренно использует один и тот же интервал, выбранный правилом выхода сделки к гэпу: это оценка влияния направления на этом интервале, а не полная симуляция 2/4. Остальные события не включены из-за отсутствия сопоставимой позиции в старом контракте. Данные: https://oleg-vodiak.ru/asset/ops/output/ra_roll_gap_direction_20261029_v1/aligned_control_events.csv
Charts