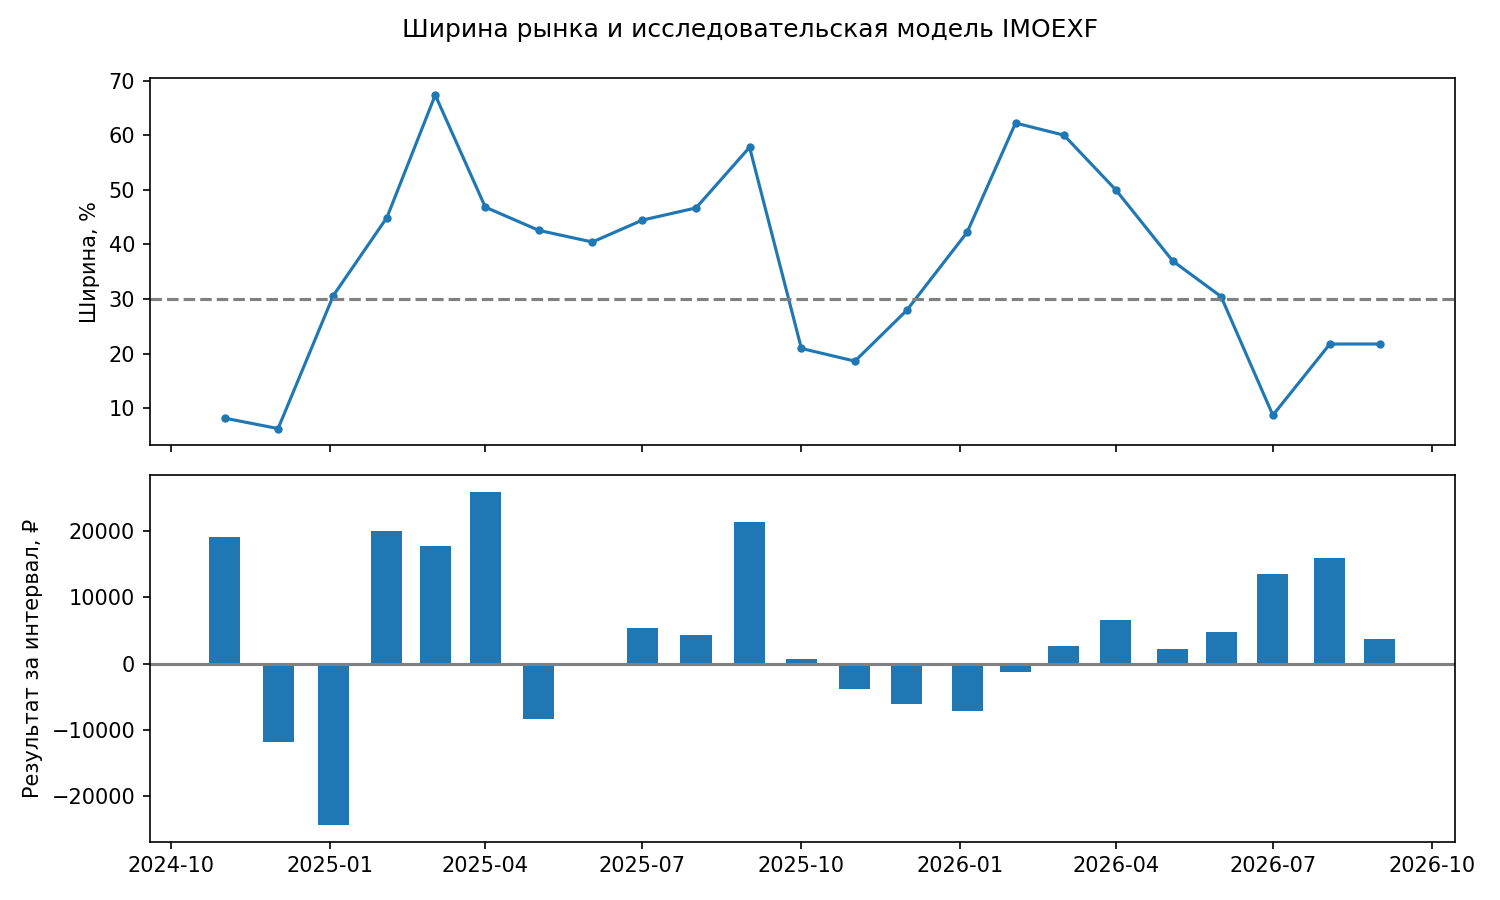
Ширина рынка PortfolioLab и 2/4 на IMOEXF: первые наблюдения
Аудит ещё не выполнен · публикация 2026-10-29
Паспорт проверки и источников
Публикация не подтверждает текущую прибыльность или работу исполнителя.
Время изменения файла — не время последней рыночной котировки. Статус публикации не подтверждает работу бота; research, paper и live требуют отдельных результатов.
- ops/output/portfoliolab_breadth_ra24_20261029_v1/monthly.csv — 2026-10-29T19:48:26+00:00
Сопоставили месячный индикатор ширины рынка с результатом исследовательской 2/4 на фьючерсе индекса.
- Наблюдений23 полных интервала
- Ширина ниже 30%8 интервалов; 5 положительных
- Ширина 30–70%15 интервалов; 10 положительных
- ВыводОтбор по ширине и улучшение торговли не доказаны
PortfolioLab рассчитывает ширину как долю исторических участников индекса, чья полная доходность не ниже своей SMA200. Акции с неизвестным сигналом остаются в знаменателе. Состав и индикатор восстановлены ретроспективно; автор прямо указывает, что публикация всех исходных данных на историческую дату не сертифицирована. Источник и методика: https://portfoliolab.pro/indeks-mosbirzhi/ .
Мы не покупали акции и не применяли модель распределения между MCFTR и денежным рынком. Индикатор использован как описательный признак для фьючерса IMOEXF. Вычислили результат исследовательской модели между закрытием плановой даты месячного сигнала и закрытием следующей плановой даты. Сигнал до конца начальной даты не используется.
Из 23 доступных полных интервалов восемь имели ширину ниже 30%: средний результат 2/4 с действующим исследовательским фильтром +3 929 ₽, пять интервалов положительны. При ширине 30–70% — 15 интервалов, среднее +4 622 ₽, положительных десять. Ширина 70% и выше в этой выборке не встретилась. Пороги условные; размер исходной модели — девять контрактов, результат в рублях, не доходность депозита.
Это не проверка включения и выключения позиции: сравниваются результаты уже существовавшей ленты, которая не является доказанной полной копией боевого исполнения. Группы малы, наблюдения не независимы, период выбран доступностью данных. Нельзя заключить, что низкая ширина вредна для шорта или помогает лонгу, либо выбрать порог для реальной торговли.
Следующая проверка: разделить сигналы на лонг и шорт, учитывать ширину только после её появления, сравнить одинаковый поток 2/4 при сохранении позиции, половинном риске и запрете новых входов, на нескольких периодах и с комиссией. Затем проверить независимый период, а не менять боевую стратегию по текущим цифрам.
Источник индикатора: https://portfoliolab.pro/market-breadth/monthly.csv . Данные сопоставления: https://oleg-vodiak.ru/asset/ops/output/portfoliolab_breadth_ra24_20261029_v1/monthly.csv
Charts