2/4: H1, H4 и просто сжатие <1 — сравнение с прежним W8
Аудит ещё не выполнен · публикация 2026-10-13
Паспорт проверки и источников
Публикация не подтверждает текущую прибыльность или работу исполнителя.
Время изменения файла — не время последней рыночной котировки. Статус публикации не подтверждает работу бота; research, paper и live требуют отдельных результатов.
- ops/output/ra_moex_intraday_compression_post_20261013_v1/summary.json — 2026-10-13T18:54:40+00:00
Проверены часовые и четырёхчасовые фильтры, затем любой спад среднего диапазона вместо обязательных 20%. Более широкий допуск не оказался универсальным улучшением.
- H4, любое сжатие−18 217 ₽; DD 174 546 ₽; PF 0,961
- H1, любое сжатие+68 311 ₽; DD 230 218 ₽; PF 1,047
- H1 ≤0,8; только 2026+288 954 ₽; DD 86 852 ₽; в 2025 был убыток
По просьбе пользователя проверены фильтры сжатия H4 и H1 на тех же 17 инструментах Мосбиржи. Меняется только отбор: сама стратегия, уровни, входы, выходы и переносы остаются по прежней дневной 2/4. Это не тест перевода всей стратегии на часовые свечи.
Первый порог 0,8 был перенесён из прежнего W8: он требует, чтобы короткий средний TR стал минимум на 20% меньше длинного. После уточнения «просто сжатие» основной новый вариант — отношение строго меньше 1. Например, 0,95 проходит: диапазон уменьшился на 5%. Ровно 1 — не сжатие, больше 1 — расширение. Дополнительные пороги по прибыли не подбирались.
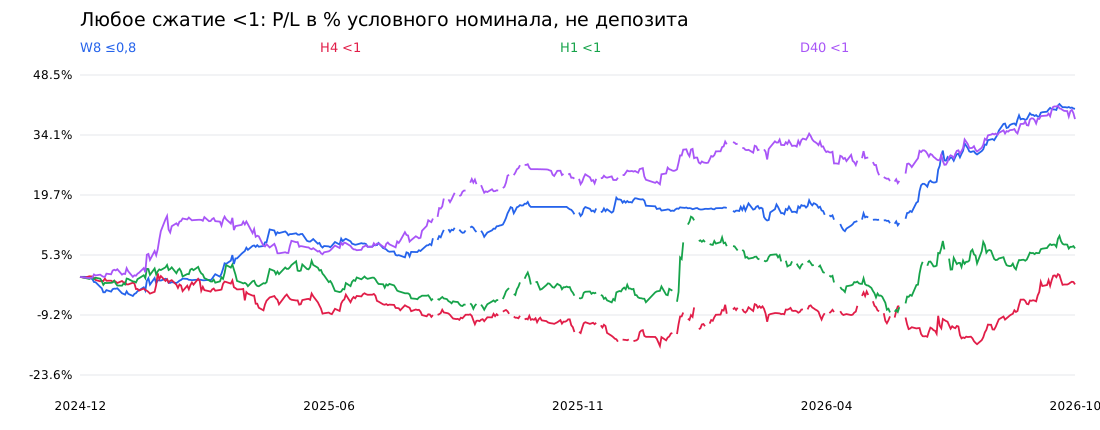
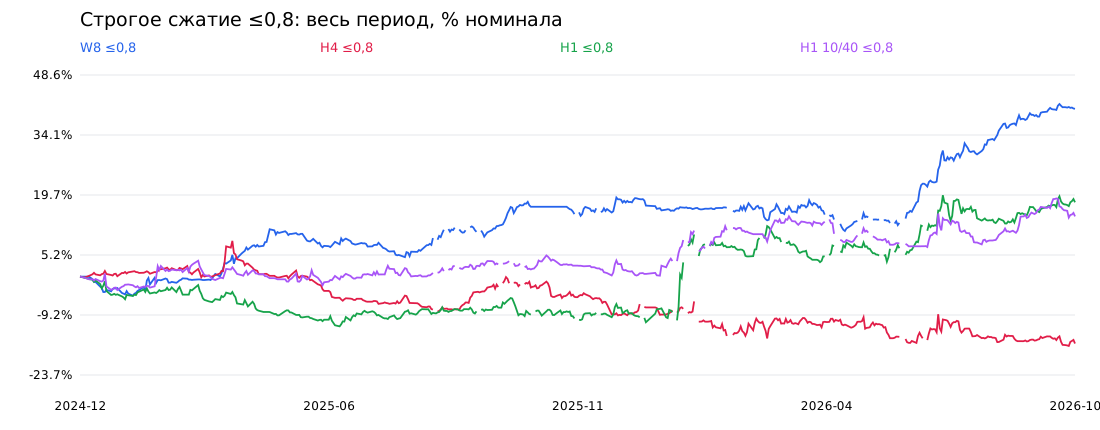
На H4 TR5/TR20: при ≤0,8 результат −161 223 ₽, дневная DD 253 146 ₽, PF 0,765; при <1 результат −18 217 ₽, DD 174 546 ₽, PF 0,961. Более широкий допуск заметно помог относительно строгого, но не сделал полный период прибыльным.
На H1 TR5/TR20: при ≤0,8 результат +178 977 ₽, DD 119 876 ₽, PF 1,213; при <1 результат +68 311 ₽, DD 230 218 ₽, PF 1,047. Здесь просто увеличить порог недостаточно: прибыль уменьшилась, просадка выросла. При расходах 20 bps/сторона оба варианта за полный период отрицательны: −41 174 ₽ и −234 480 ₽.
Лучший дневной масштаб из прошлого теста, TR10/TR40, тоже проверен с <1: +379 412 ₽, DD 118 971 ₽, PF 1,406 против +268 776 ₽, DD 73 492 ₽, PF 1,484 при ≤0,8. Средняя экспозиция выросла с 519 057 ₽ до 788 928 ₽; увеличение прибыли не означает улучшения эффективности риска. Исходный W8 ≤0,8 остаётся +404 045 ₽, DD 80 598 ₽, PF 1,623.
Недельный W8 с любым сжатием <1 дал +134 245 ₽, DD 215 887 ₽, PF 1,129, а при 20 bps/сторона −141 820 ₽. Поэтому сильный и умеренный режимы нельзя заранее объявлять одинаково полезными: допуск большего количества кандидатов меняет состав и очередность занятых мест.
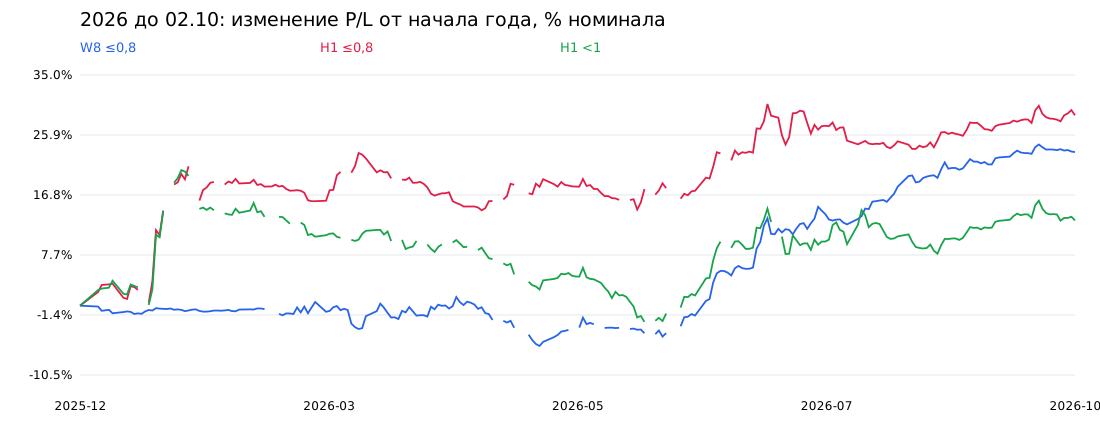
Есть важное различие периодов: H1 TR5/TR20 ≤0,8 в 2026 до 02.10 дал +288 954 ₽, DD 86 852 ₽, при 20 bps +191 296 ₽. Но в 2025 этот же неизменённый фильтр при 20 bps потерял 232 470 ₽. Хороший 2026 не доказывает способность заранее выбрать этот режим и не отменяет слабый предыдущий год.
У H1 ≤0,8 после калибровки размеров на 2025, на 219 общих известных датах 2026: +288 954 ₽ / DD 86 852 ₽ против +185 380 ₽ / DD 58 996 ₽ у уменьшенного W8. Средняя экспозиция H1 выше примерно на 8,5%: 568 607 ₽ против 523 845 ₽. Увеличились и прибыль, и риск; это не одновременное улучшение двух показателей.
Сравнение размеров для <1: только средний номинал на общих известных датах 2025, без использования будущей прибыли. Для новых входов 2026 D20 уменьшен до 19,5812%, H4_20 до 20,8722%, H1_20 до 20,2983% условного номинала; W8 остаётся 25%. Старые позиции не пересчитывались принудительно. Фактический номинал, волатильность и ГО 2026 не становятся одинаковыми автоматически; общие даты и экспозиции всех пар приведены в summary.json.
Формула неизменна: TR = max(high−low, |high−previous_close|, |low−previous_close|); фильтр — отношение средних TR. Для 10 свечей короткое окно 2, для 20 — 5, для 40 — 10. Проверен также H1 20/80, номинально близкий к H4 5/20 по длительности: при ≤0,8 он дал −140 872 ₽, DD 176 522 ₽. Прогон <1 проведён для заранее названных основных D20/H4_20/H1_20, дневного D40 и недельного контроля; все остальные окна <1 здесь не проверялись.
Свечи H1 доступны после окончания часа +1 минута. H4 выровнены по 00/04/08/12/16/20 МСК и доступны после планового конца блока +1 минута, даже когда наблюдаемых часов внутри меньше четырёх. Неполные блоки из-за границ сессии или неполноты источника не дополнялись выдуманными ценами. В архиве 10 960 таких блоков из 64 572 H4; это ограничение. H1 80 и H4 20 поэтому не полностью одинаковые горизонты. Пустые ночные/выходные блоки не созданы.
Используются завершённые свечи на момент исходного свежего сигнала, не отложенного исполнения. Архивный контекст — МСК; часы обычных выходных исключены. Официальный календарь всех праздников/сокращённых сессий и полнота каждого блока не подтверждены. Предельная свежесть сохранена как в дневном контроле: четыре календарных дня, что допускает последние пятничные признаки в начале понедельника.
Нативные цены сделок и денежные начисления не заменялись склеенными ценами. Склеенный индекс используется только для индикаторов. Стратегия не открывает предполагаемую начальную позицию; виртуальное направление продолжает жить при отказе в физическом входе. Максимум четыре физические позиции, один инструмент на экономический блок. Исчезновение фильтра само не закрывает сделку; перенос сохраняет только уже существующий резерв.
Все суммы относятся к модели на условном суммарном номинале входов 1 млн ₽, не к реальному депозиту или счёту. Базовые расходы 10 bps на сторону; 20/30 bps — стресс при тех же количествах. Известные начисления учтены, неизвестные не объявлены нулевыми; полная чистая доходность не подтверждена. PF — закрытых экономических эпизодов с известными начислениями. DD — по известным дневным оценкам, не внутри дня. UNKNOWN разрывает графики.
Период 03.01.2025–02.10.2026; глубина неодинакова по инструментам. Si, RTS, EURUSD, BR, NG, COCOA, COPPER, COFFEE, SPYF, NASD, RGBI, USDRUBF, CNYRUBF, EURRUBF, GLDRUBF, IMOEXF, RGBIF. DAX/HANG/TLT остаются исключёнными по прежним проблемам подтверждения переноса, крипта не подменена спотом. Это рынок Мосбиржи, не полноценный портфель американской Арены.
Повторные независимые реконструкции: 117 026 дневных оценок в серии H1/H4 ≤0,8 и 133 744 в серии <1; пять контролей проверены повторно. Это 208 975 оценок для 25 уникальных сценариев. Проверены 11 834 свежих физических входа в этих моделях. Три контрольные кривые W8/D20/D40 точно совпали с прежними; 64 572 H4-точки сопоставлены с сохранённым H4_24. История уже изучалась, это не нетронутый OOS и не подбор будущего победителя.
Вывод: расширить порог до естественного <1 стоило проверить, но универсального улучшения не получилось. H1 со строгим сжатием интересен как гипотеза для режима рынка, а не готовая замена W8; широкое сжатие H4/H1 не даёт устойчивого преимущества по полному периоду и расходам. В боевую торговлю ничего не включено, позиции, заявки, код ботов и процессы не менялись.
Полные таблицы и графики: https://oleg-vodiak.ru/asset/ops/output/ra_moex_intraday_compression_post_20261013_v1/index.html
Charts