2/4 на Мосбирже: дневное сжатие против W8 — честное сравнение
Аудит ещё не выполнен · публикация 2026-10-13
Паспорт проверки и источников
Публикация не подтверждает текущую прибыльность или работу исполнителя.
Время изменения файла — не время последней рыночной котировки. Статус публикации не подтверждает работу бота; research, paper и live требуют отдельных результатов.
- ops/output/ra_moex_daily_squeeze_post_20261013_v1/summary.json — 2026-10-13T18:34:40+00:00
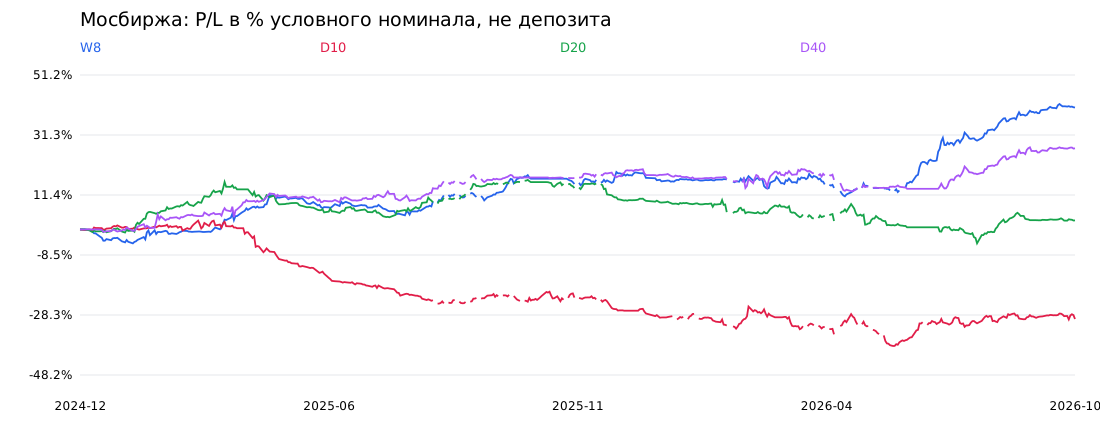
Проверка дневных окон 10/20/40 на тех же 17 инструментах. Короткий дневной фильтр ухудшил результат; длинный остаётся исследовательским кандидатом, но не заменой W8.
- TR5/TR20+29 979 ₽; DD 210 299 ₽; PF 1,038
- TR10/TR40+268 776 ₽; DD 73 492 ₽; PF 1,484
- Прежний W8+404 045 ₽; DD 80 598 ₽; PF 1,623
На Мосбирже дневное сжатие TR5/TR20 при пороге 0,8 не улучшило прежний недельный фильтр W8. За 03.01.2025–02.10.2026: +29 979 ₽, дневная DD 210 299 ₽, PF 1,038 против +404 045 ₽, DD 80 598 ₽, PF 1,623 у W8. Это модель на условном суммарном номинале входов 1 млн ₽, не доходность реального счёта или депозита.
Лучший из заранее объявленных дневных масштабов — TR10/TR40: +268 776 ₽, DD 73 492 ₽, PF 1,484; прибыль/дневная DD около 3,66 против 5,01 у W8. Это не оптимизация всех возможных окон: проверены только 10, 20 и 40 дней. Выбор D40 после просмотра результата не делает его независимым подтверждением.
При 20 bps на сторону TR5/TR20 становится −155 065 ₽ за весь период; TR10/TR40 сохраняет +101 946 ₽. Но в 2026 у TR10/TR40 после этих расходов остаётся только +11 686 ₽, а первое полугодие даёт −101 502 ₽. Поэтому ни короткий дневной фильтр, ни D40 пока не обоснованы для автоматического переключения торгов.
Формула: TR дня = максимум из high−low, |high−предыдущее close| и |low−предыдущее close|; сжатие = средний TR короткого окна / средний TR длинного окна ≤0,8. Для D10 окна 2/10, D20 — 5/20, D40 — 10/40. Это сжатие волатильности, не направление движения и не свечной паттерн «внутренний бар».
Источники — те же сохранённые нативные ленты и та же модель 2/4, что в прошлом сравнении. Исполнение, уровни, перевороты, целые контракты, начисления и резервы переносов не менялись. Склеенный индекс применяется только к индикаторам, не к ценам финансовых сделок. Виртуальное состояние продолжает жить, даже если физический вход не допущен.
Дневная свеча строится по сохранённым часам Мосбиржи и заканчивается в следующую полночь МСК; доступна с 00:01. Учитываются только завершённые свечи. Часы обычных выходных исключены. Праздники, сокращённые сессии и полнота архива не подтверждены официальным календарём для каждой даты. Независимая внутридневная торговая исполнимость не доказана.
Проверены 17 инструментов: Si, RTS, EURUSD, BR, NG, COCOA, COPPER, COFFEE, SPYF, NASD, RGBI, USDRUBF, CNYRUBF, EURRUBF, GLDRUBF, IMOEXF, RGBIF. Это инструменты Мосбиржи, включая её фьючерсы на зарубежные активы, не портфель американского брокера. Доступный период различается по инструментам. DAX/HANG/TLT исключены как прежде из-за недоказанного подтверждения старой сессии при переносе; крипта не подменяется спотом.
Отбор обновляется по времени исходного свежего сигнала, а не по времени отложенного исполнения. Максимум четыре физические позиции, один инструмент на экономический блок. Изменение ранга или исчезновение сжатия само не закрывает сделку; выход — только нативный сигнал 2/4 или предусмотренный перенос. Нового входа по просроченному сигналу нет.
Отдельный контроль оставляет дневной TR5/TR20, но обновляет список раз в неделю. Его результат +69 166 ₽, DD 195 294 ₽: ухудшение не объясняется только частотой пересмотра. Расширенное разрешение по сжатию в любом из последних трёх дней также не помогает: −8 508 ₽, DD 236 160 ₽.
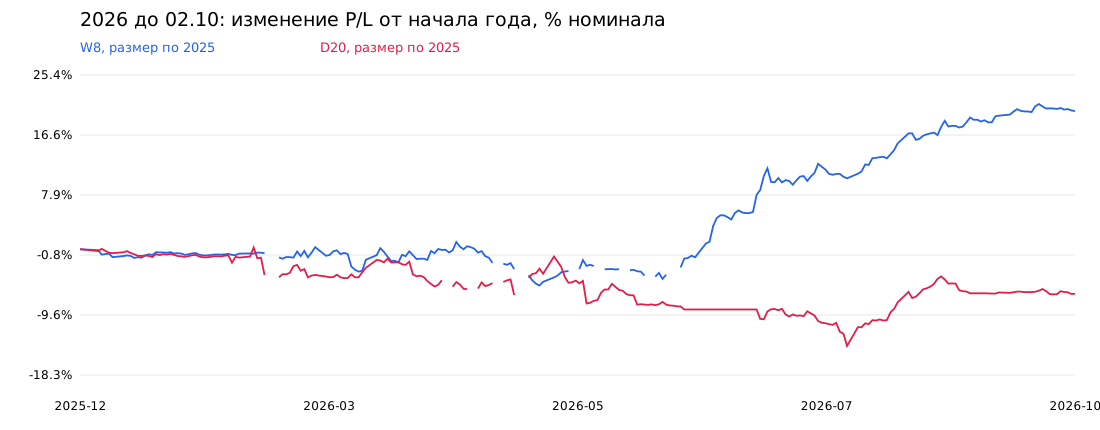
Сравнение размеров: по 262 общим известным датам 2025 средняя экспозиция W8 626 593 ₽, D20 544 983 ₽. Поэтому для новых входов с 2026 уменьшен размер W8 с 25% до 21,7439% условного номинала, D20 оставлен 25%. Существующие позиции по календарю не пересчитывались. На 229 общих известных датах 2026: W8 +201 116 ₽, DD 63 296 ₽; D20 −64 847 ₽, DD 143 422 ₽. Фактическая экспозиция 2026 всё равно различается: 552 388 ₽ против 486 927 ₽. Это приближение по прошлой экспозиции, не равный будущий риск, не совпадающая волатильность или ГО.
Просадки измерены по известным дневным оценкам, не внутри дня. UNKNOWN оценки разрывают графики; неизвестные начисления не объявлены нулевыми, полная чистая доходность не подтверждена. PF относится к закрытым экономическим сделкам с известными начислениями. Повышенные расходы 20/30 bps — стресс на прежних количествах, не новый расчёт количества под тариф. История уже изучалась: это хронологическая диагностика, не нетронутый OOS.
Повторно реконструированы 66 872 дневных финансовых оценки; проверены 3 250 свежих физических входов. Исходный W8 полностью воспроизведён по кривой. У D20 основное отставание от W8 по сохранённым компонентам — какао, нефть BR и кофе; это атрибуция, а не доказанный контрфактический эффект удаления этих рынков.
Следующий предмет исследования — другой смысл дневного сжатия: сужение диапазона или внутренние свечи перед пробоем, отдельно от отношения средних TR. Здесь они не тестировались. Этот отчёт не доказывает, что любые дневные фильтры бесполезны; он отвергает замену W8 на проверенные короткие TR-отношения в текущей модели.
Боевой 2/4, Арена, позиции, заявки и процессы не изменены. Новый фильтр в торговлю не включён. Исследование США отложено по просьбе пользователя. Полный отчёт и графики: https://oleg-vodiak.ru/asset/ops/output/ra_moex_daily_squeeze_post_20261013_v1/index.html
Charts