Повторные стопы или старый канал? Разбор сделок и кандидат по доллару
Аудит ещё не выполнен · публикация 2026-10-17
Паспорт проверки и источников
Публикация не подтверждает текущую прибыльность или работу исполнителя.
Время изменения файла — не время последней рыночной котировки. Статус публикации не подтверждает работу бота; research, paper и live требуют отдельных результатов.
- Артефакты результата не указаны
Почему запрет повторов убивает прибыльные сделки и что меняет своевременный отказ от пробитого канала. Пять рынков, поздний срез, длительность просадки и затраты.
- USD, P/L89,7 → 122,8 тыс. ₽
- USD, дневная DD19,6 → 18,2 тыс. ₽
- USD, под водой169 → 73 дня
Вместо нового перебора ATR разобраны сами сделки: когда возникают убытки, какие выигрыши теряются из-за запрета повторов и как долго исследовательская модель торгует старую геометрию. Те же пять собственных вечных фьючерсов, 01.10.2024–02.10.2026, нативные M1 без склейки.
Есть содержательный кандидат по доллару, но не универсальная готовая настройка: прекращать новые входы по уже подтверждённо пробитому каналу, когда позиция закрыта. Новые правила в боевой бот и Арену не добавлялись, заявок и перезапусков не было.
Простой запрет после стопа оказался опасным: на EUR сделки после трёх и более предыдущих теневых стопов того же канала дали около +18,8 тыс. ₽ ценового результата ×4, на IMOEX около +10,7 тыс. ₽. Редкие крупные выигрыши приходят и после серии неудач. Стопы нельзя считать доказательством, что следующий вход плохой.
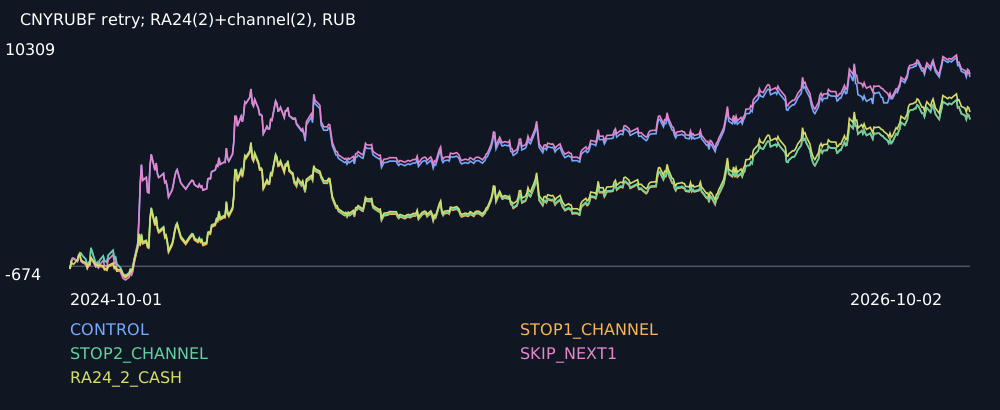
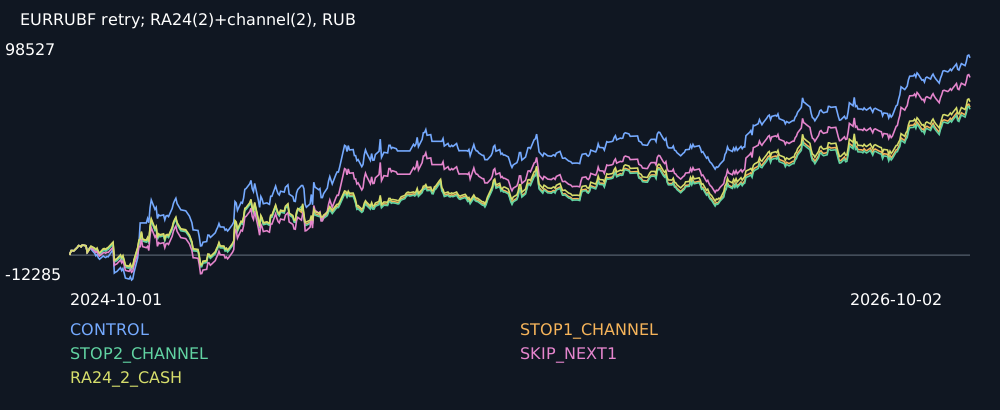
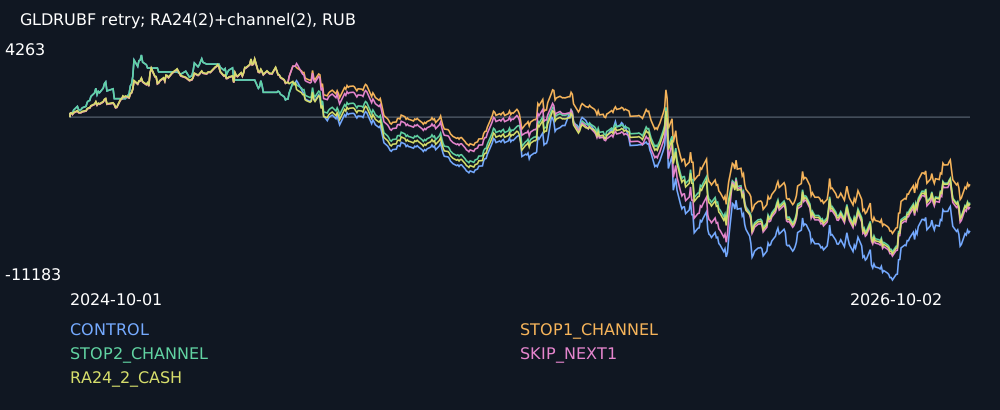
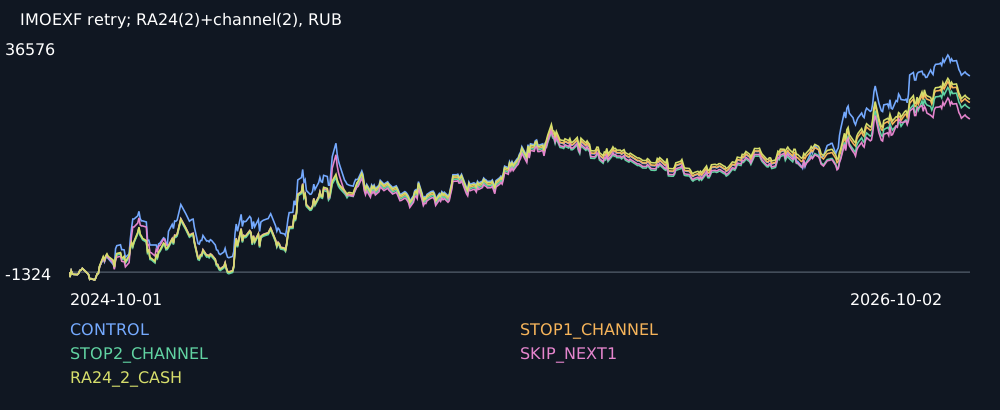
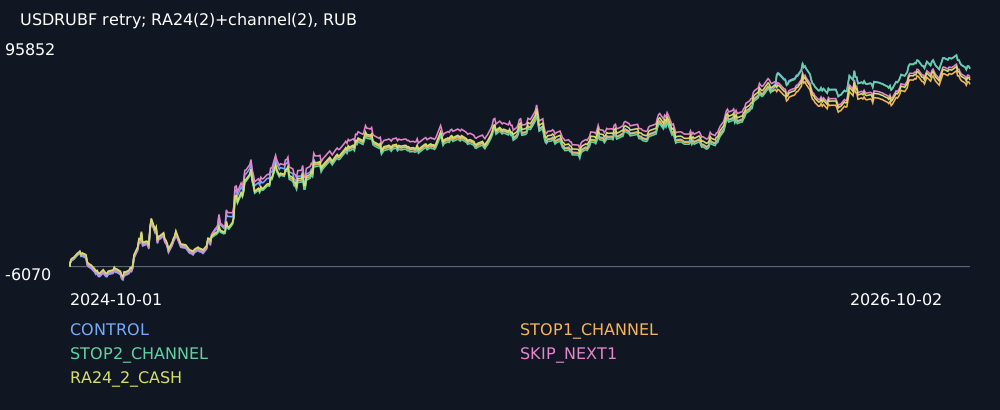
Проверены STOP1_CHANNEL/STOP2_CHANNEL: после одного/двух фактически исполненных стопов не входить до нового канала; SKIP_NEXT1: после стопа пропустить один следующий сигнал. Пропущенные теневые стопы не считаются реальными. В отчёте показаны потерянные выигрыши — не только избегнутые убытки.
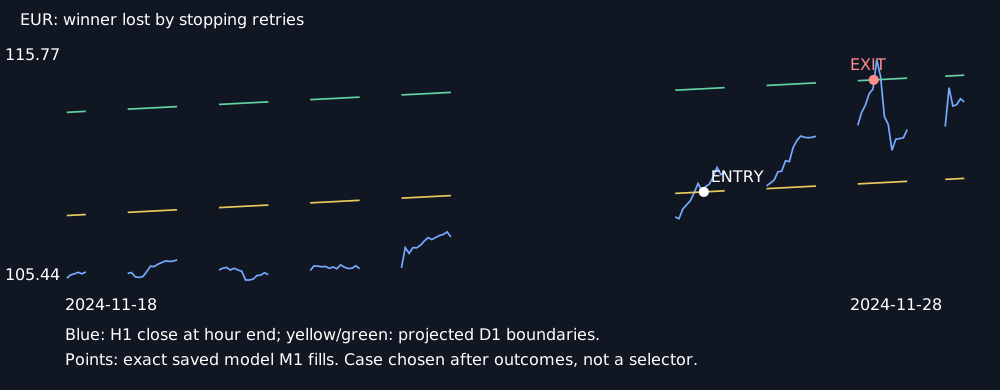
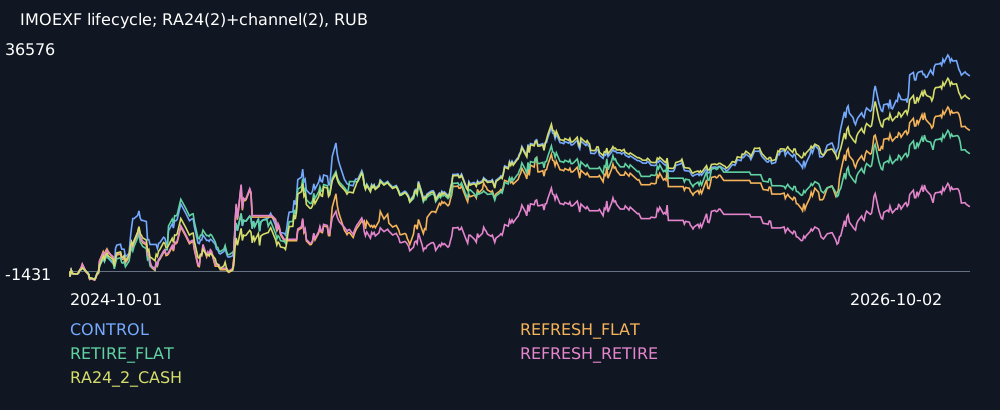
На EUR запрет после первого стопа изменил отдельный канал с +43 281 до −5 190 ₽. На IMOEX с +7 871 до −1 107 ₽. Это аргумент против автоматического добавления такого ограничения, а не рекомендация увеличивать риск после серии стопов.
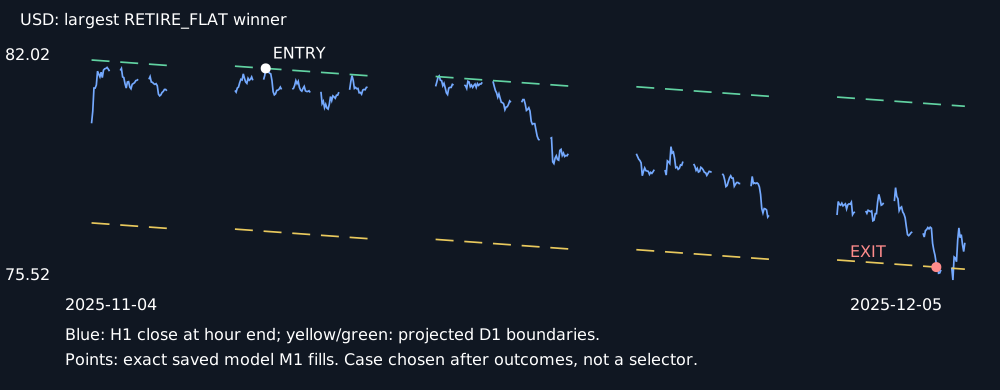
Другая механика: исходная исследовательская модель закрепляет канал до 120 наблюдаемых дневных свечей и может возвращаться к его границам даже после подтверждённого пробоя. Это свойство офлайн-модели, не установленная ошибка живого бота.
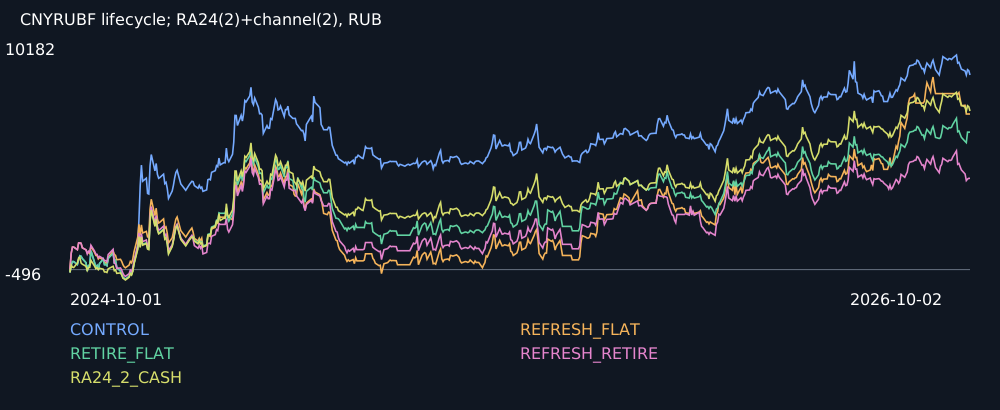
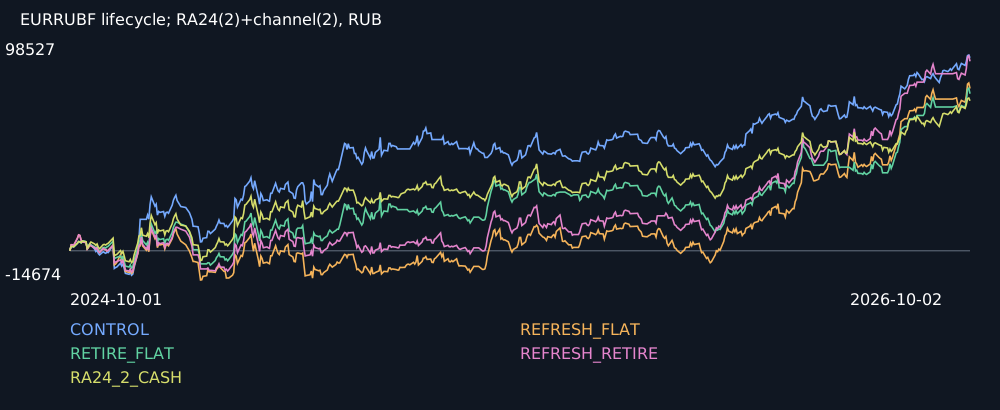
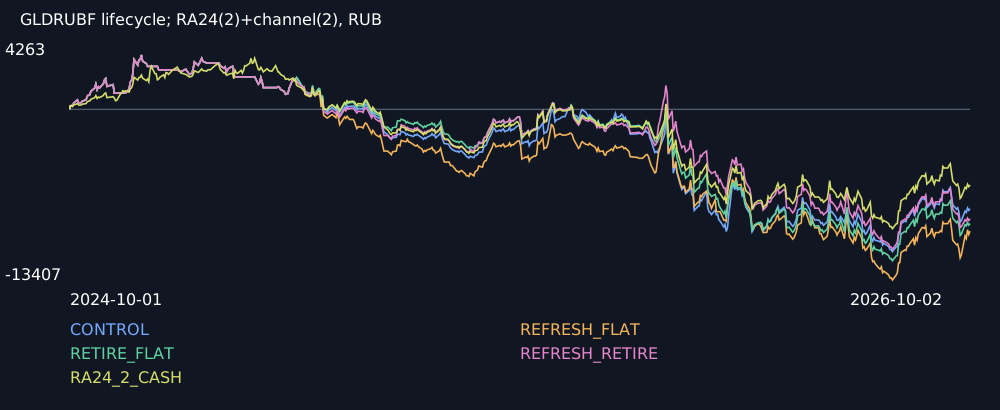
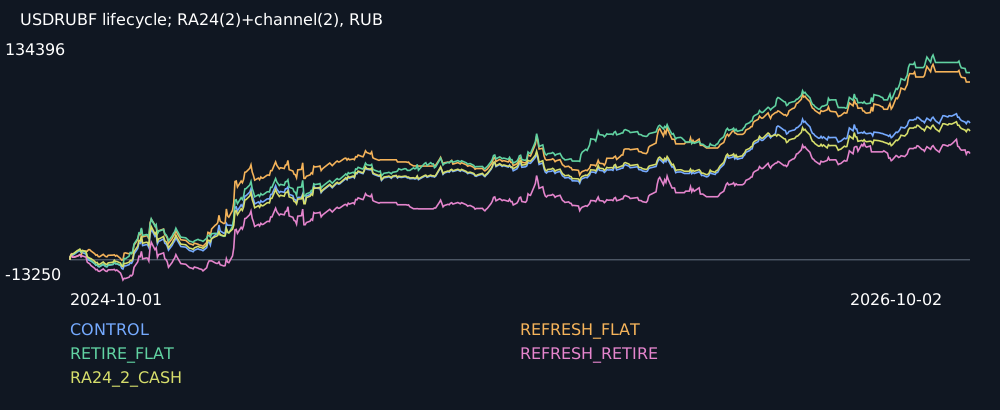
Проверены REFRESH_FLAT — выбирать новейшую доступную живую геометрию только вне позиции; RETIRE_FLAT — убрать уже пробитую/истёкшую геометрию, когда на начало минуты позиции нет, и ждать следующего нового канала; REFRESH_RETIRE — оба условия. Новая геометрия сначала ждёт закрытия минуты внутри канала. В открытой позиции исходные стопы, геометрия, выходы и перевороты не меняются.
Стоп остался 0,2%, размер позиции прежний: отдельный канал ×4 либо комбинация двух контрактов 2/4 и двух канала. P/L в рублях с известным carry, неизвестные начисления UNKNOWN, условные затраты 2 б.п./сторона. DD дневная, не внутридневная. Это не доходность депозита/ГО и не гарантированное исполнение лимитов.
USDRUBF, прежняя комбинация → RETIRE_FLAT: вся история P/L 89 740.20 → 122 833.87 ₽; DD 19 647.84 → 18 193.43 ₽. Поздний срез P/L 30 065.25 → 58 108.13 ₽; DD 19 647.84 → 18 193.43 ₽.
CNYRUBF, прежняя комбинация → RETIRE_FLAT: вся история P/L 9 234.06 → 6 520.53 ₽; DD 3 866.66 → 4 609.74 ₽. Поздний срез P/L 3 701.65 → 4 375.64 ₽; DD 1 972.06 → 2 077.72 ₽.
GLDRUBF, прежняя комбинация → RETIRE_FLAT: вся история P/L -7 808.07 → -8 971.04 ₽; DD 15 446.13 → 16 157.67 ₽. Поздний срез P/L -6 469.38 → -8 314.58 ₽; DD 11 416.38 → 12 395.07 ₽.
EURRUBF, прежняя комбинация → RETIRE_FLAT: вся история P/L 97 130.98 → 79 056.97 ₽; DD 23 494.20 → 29 005.42 ₽. Поздний срез P/L 51 615.21 → 52 127.33 ₽; DD 18 210.25 → 29 005.42 ₽.
IMOEXF, прежняя комбинация → RETIRE_FLAT: вся история P/L 33 071.14 → 19 924.12 ₽; DD 9 720.37 → 9 381.97 ₽. Поздний срез P/L 14 013.95 → 3 656.11 ₽; DD 8 285.66 → 8 561.87 ₽.
USD: комбинация улучшилась с +89 740 / DD 19 648 ₽ до +122 834 / DD 18 193 ₽. Максимальное время под водой 169 → 73 календарных дня. Контроль «два контракта 2/4 + деньги» даёт +84 481 / DD 19 648 ₽. Исследовательское улучшение не объясняется только уменьшением размера базовой 2/4.
USD, поздняя часть после первых 252 наблюдаемых дней: прежняя комбинация +30 065 / DD 19 648 ₽, RETIRE_FLAT +58 108 / DD 18 193 ₽. При условных затратах 5 б.п. на сторону полный новый результат +105 668 / DD 19 952 ₽; при 10 б.п. +77 058 / DD 22 883 ₽. Это стресс фактического оборота сохранённых сигналов, не гарантия таких цен исполнения.
Ограничения кандидата USD: канал имеет 62 закрытые сделки и только пять выигрышей; PF закрытых ценовых сделок около 1,845, carry считается отдельно. Один неразрешённый carry канала сохранён. Пять прибыльных сделок — мало для вывода об устойчивости. Прибавка комбинации к старой на позднем срезе +28 043 ₽, но блочный 95% интервал при 20 днях примерно от −3 702 до +61 755 ₽.
Универсального улучшения нет: тот же RETIRE_FLAT ухудшил полный результат CNY, GLD, EUR и IMOEX. Частое обновление каналов тоже не спасло: оно увеличивает число сделок и может ухудшать результат. Нельзя выбрать лучшие разные правила для пяти рынков постфактум и назвать это проверенной системой.
Обе серии проверены парным блочным bootstrap поздних дневных P/L: 2500 повторений, длины 5/20/60, максимальное двустороннее p, Holm по 30 сравнениям. Ни одно преимущество прибыли не подтвердилось на 5%. Общая история уже изучалась, поздний срез не называется независимым OOS. Второй опыт мотивирован диагностикой первого.
В полном отчёте двенадцать графиков: десять сравнений по всем рынкам и два разбора сделок с настоящими наклонными границами. Для фона сделок показаны H1 close в конце часа; точки входа/выхода — сохранённые исполнения модели M1. Примеры выбраны постфактум для объяснения, не являются торговым селектором.
Дальнейший приоритет — отдельно проверить долларовый кандидат на более ранней истории или независимом будущем наблюдении, не наращивать число параметров на уже просмотренных двух годах. Пока это кандидат для следующей проверки, не разрешение менять реальные позиции.
69 тестов расчёта и регрессии: исходные контроли обоих путей HL/LH воспроизведены по каждому исполнению; независимая сверка дневного учёта и закрытых сделок; проверки времени доступности канала, пропусков и запрета менять открытую позицию. Тесты проверяют реализацию, не будущую прибыль.
Предыдущие ATR-стопы и фильтры наклона/ширины: https://oleg-vodiak.ru/post/ra24-channel-atr-stops-risk-sizing-2026-10-17
Полный разбор и графики: https://oleg-vodiak.ru/asset/ops/output/perpetual_channel_retry_refresh_report_20261017_v1/index.html
Все сравнительные цифры: https://oleg-vodiak.ru/asset/ops/output/perpetual_channel_retry_refresh_report_20261017_v1/summary.csv
Исходные закрытые сделки с контекстом: https://oleg-vodiak.ru/asset/ops/output/perpetual_channel_retry_refresh_report_20261017_v1/trade_context.csv
Разбор по группам входов: https://oleg-vodiak.ru/asset/ops/output/perpetual_channel_retry_refresh_report_20261017_v1/diagnostics.csv
Charts