Отбор 2/4 по свечам, ATR и объёмам: первые результаты и графики
Аудит ещё не выполнен · публикация 2026-10-29
Паспорт проверки и источников
Публикация не подтверждает текущую прибыльность или работу исполнителя.
Время изменения файла — не время последней рыночной котировки. Статус публикации не подтверждает работу бота; research, paper и live требуют отдельных результатов.
- ops/output/ra24_candle_factors_20261029_v1/groups.csv — 2026-10-29T08:00:57+00:00
- ops/output/ra24_factor_replay_20261029_v1/summary.csv — 2026-10-29T08:06:18+00:00
- ops/output/ra24_universal_atr_selection_20261029_v1/instruments.csv — 2026-10-29T08:24:22+00:00
- ops/output/ra24_universal_atr_selection_20261029_v1/adaptive_instruments.csv — 2026-10-29T08:25:52+00:00
- ops/output/ra24_universal_structure_20261029_v1/structure_summary.csv — 2026-10-29T08:32:28+00:00
- ops/output/btc_structure_long_20261029_v2/summary.csv — 2026-10-29T08:40:37+00:00
Проверили, как ранее завершённые дневные, недельные, месячные и квартальные свечи связаны с виртуальным результатом 2/4 на следующей неделе.
- ИнструментыIMOEXF, CNYRUBF, EURRUBF, GLDRUBF, BR, NG, CC
- Обучение / проверка52 / 41 неделя; граница 05.01.2026
- ЕвроНизкий ATR сопровождался лучшим средним результатом на обоих участках
- ГазДля ATR направление различия изменилось на следующем участке
- ВыводЕсть гипотезы; готового универсального правила пока нет
Задача — искать признаки самих инструментов, а не корреляции между ними: насколько активен рынок, как выглядят завершённые свечи, есть ли направленное движение и как это связано с результатом 2/4.
Данные — сохранённый модельный портфель семи инструментов, 24.10.2024–23.10.2026, предыдущие зафиксированные объёмы и комиссия 0,02% за сторону. Выборка по понедельникам: 52 недели обучения до 05.01.2026 и 41 последующая неделя до 19.10.2026. На каждом наблюдении известны только завершённые свечи и ранее доступные объёмы; результат следующей недели берётся из отдельного виртуального прогона.
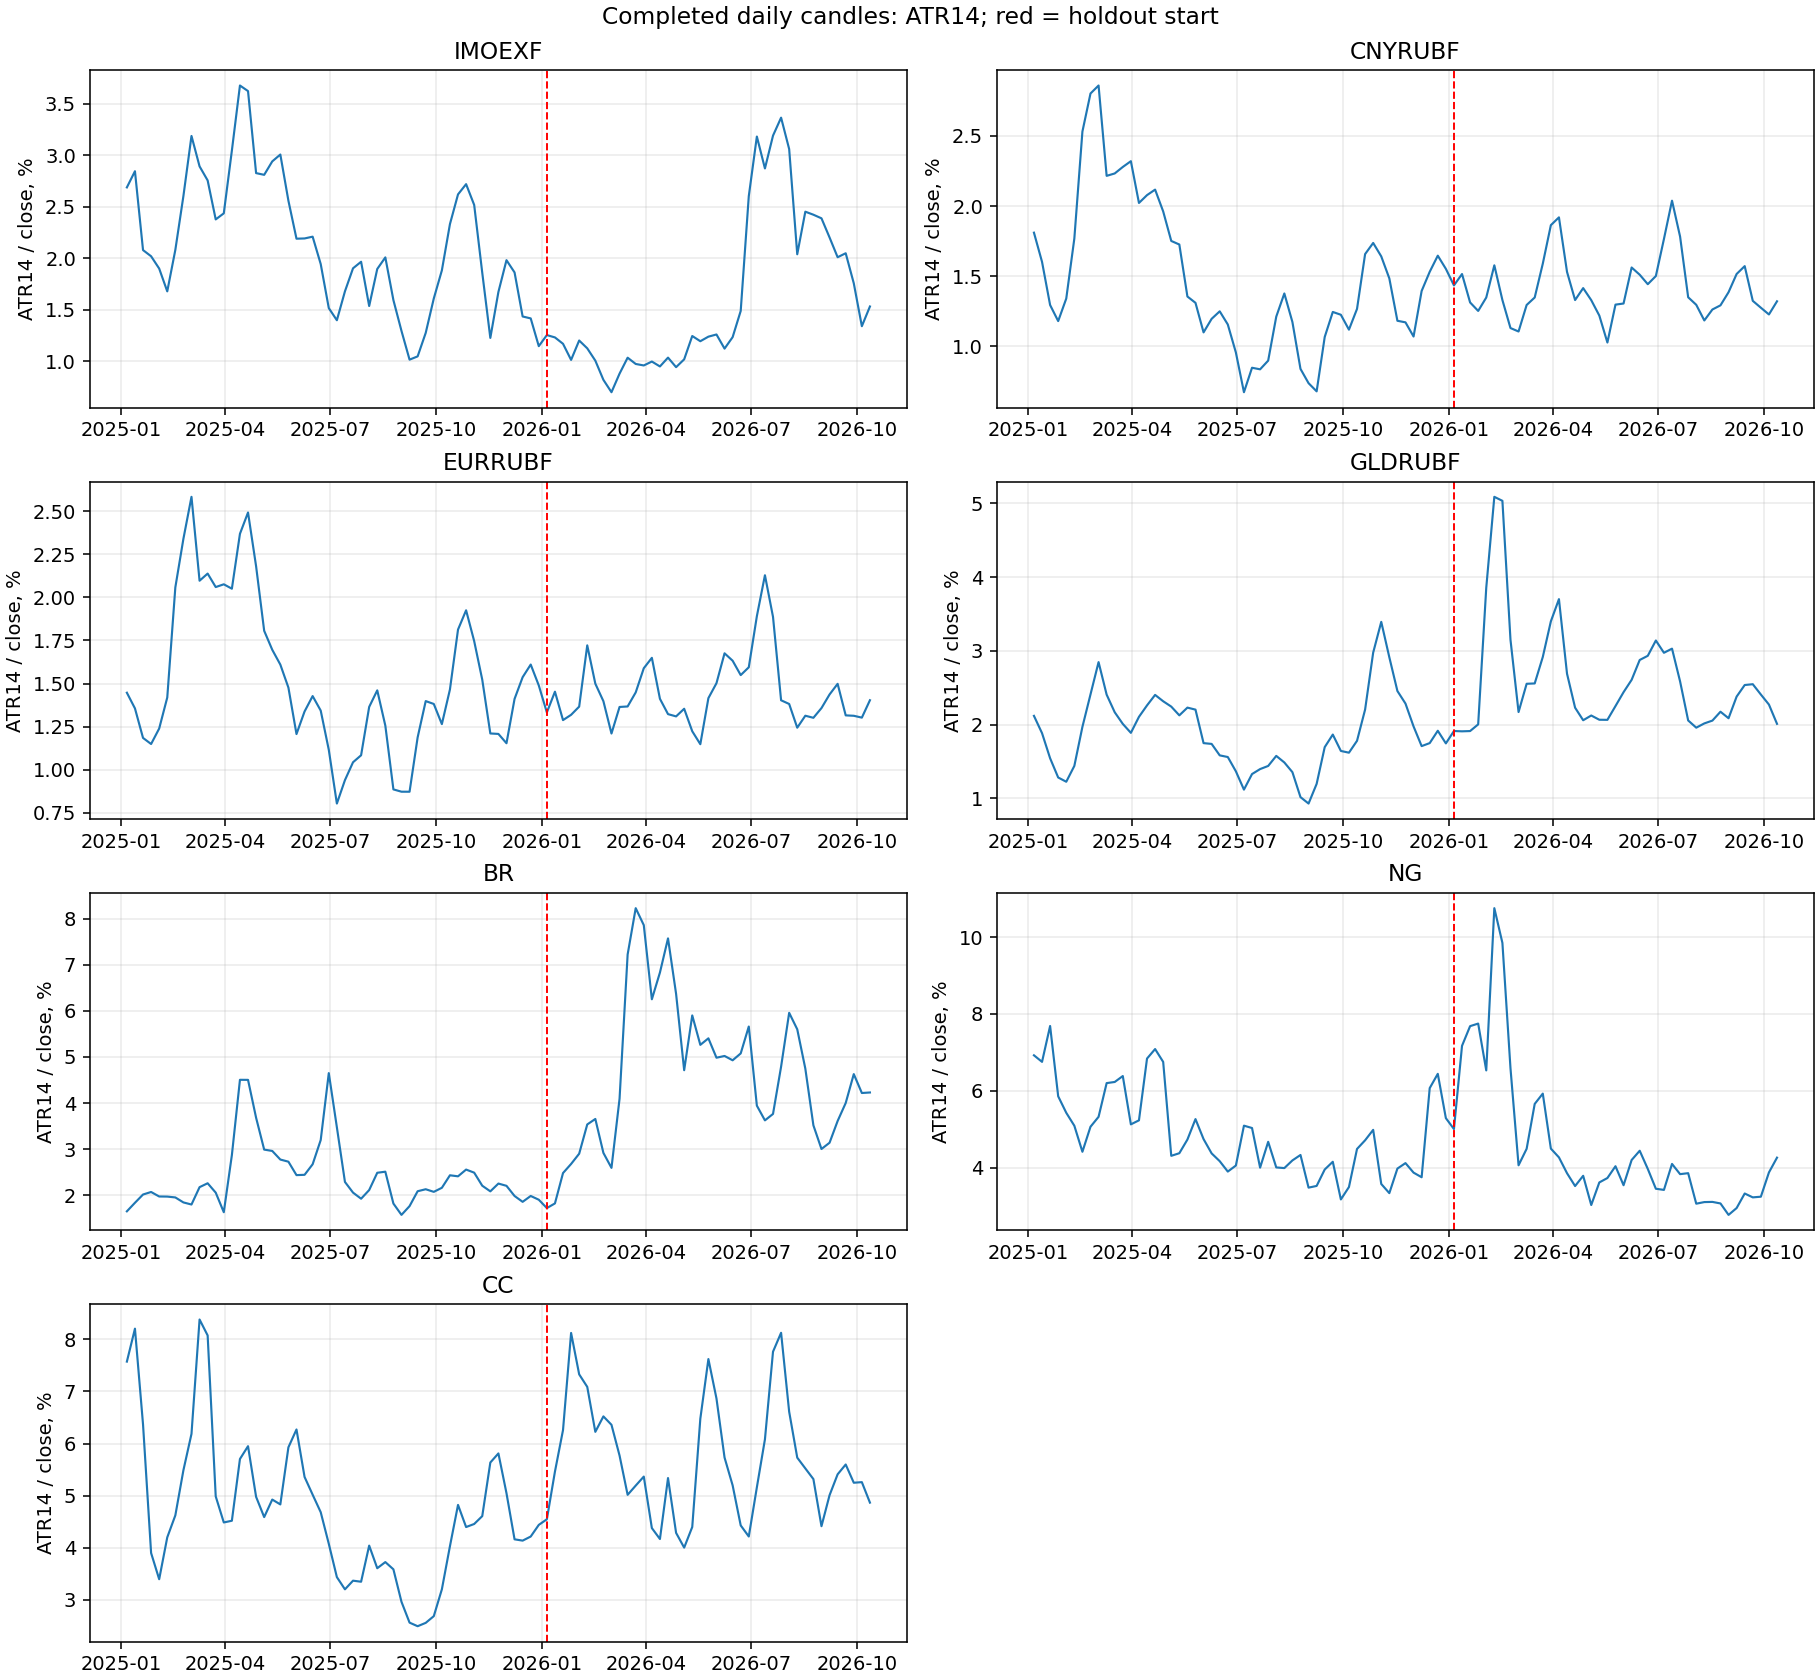
Дневные признаки: ATR14 — среднее 14 true range, где true range учитывает внутридневной диапазон и разрыв с предыдущим закрытием; ATR делится на последнюю цену. Также исследуется тело последней дневной свечи и направленность за 20 дневных свечей: модуль изменения цены, делённый на сумму модулей дневных изменений.
Недельный признак — диапазон последней завершённой календарной недели в единицах дневного ATR. Для периода требуется наблюдение не раньше пятницы; сокращённые праздничные недели могут быть исключены. Месячный и квартальный признаки — изменение от открытия до закрытия предыдущего полного периода на одном контракте. Внутри контракта проверяется наличие свечей по обе стороны границы периода; при нехватке истории результат неизвестен.
Объём — сумма сохранённых часовых объёмов последнего доступного календарного дня относительно среднего предыдущих 20 дней того же контракта. Это приближение, не подтверждённое как полный биржевой объём каждой сессии. Для газа и нефти календарный день не совпадает с исследовательской сессией 22:00, поэтому их объём нельзя трактовать как объём этой сессии. Часовой архив заканчивается 02.10.2026; устаревшее значение не подставляется вместо нового. На коротких контрактах накопленных данных объёма часто не хватает.
Разделение на группы: медиана каждого признака считается только на обучении отдельно по инструменту, затем тот же порог применяется к последующему периоду. В таблицах показан средний результат 2/4 следующей недели после значений ниже и выше порога, а также число и доля прибыльных недель. Это описательная статистика, не расчёт новой сделки по признаку.
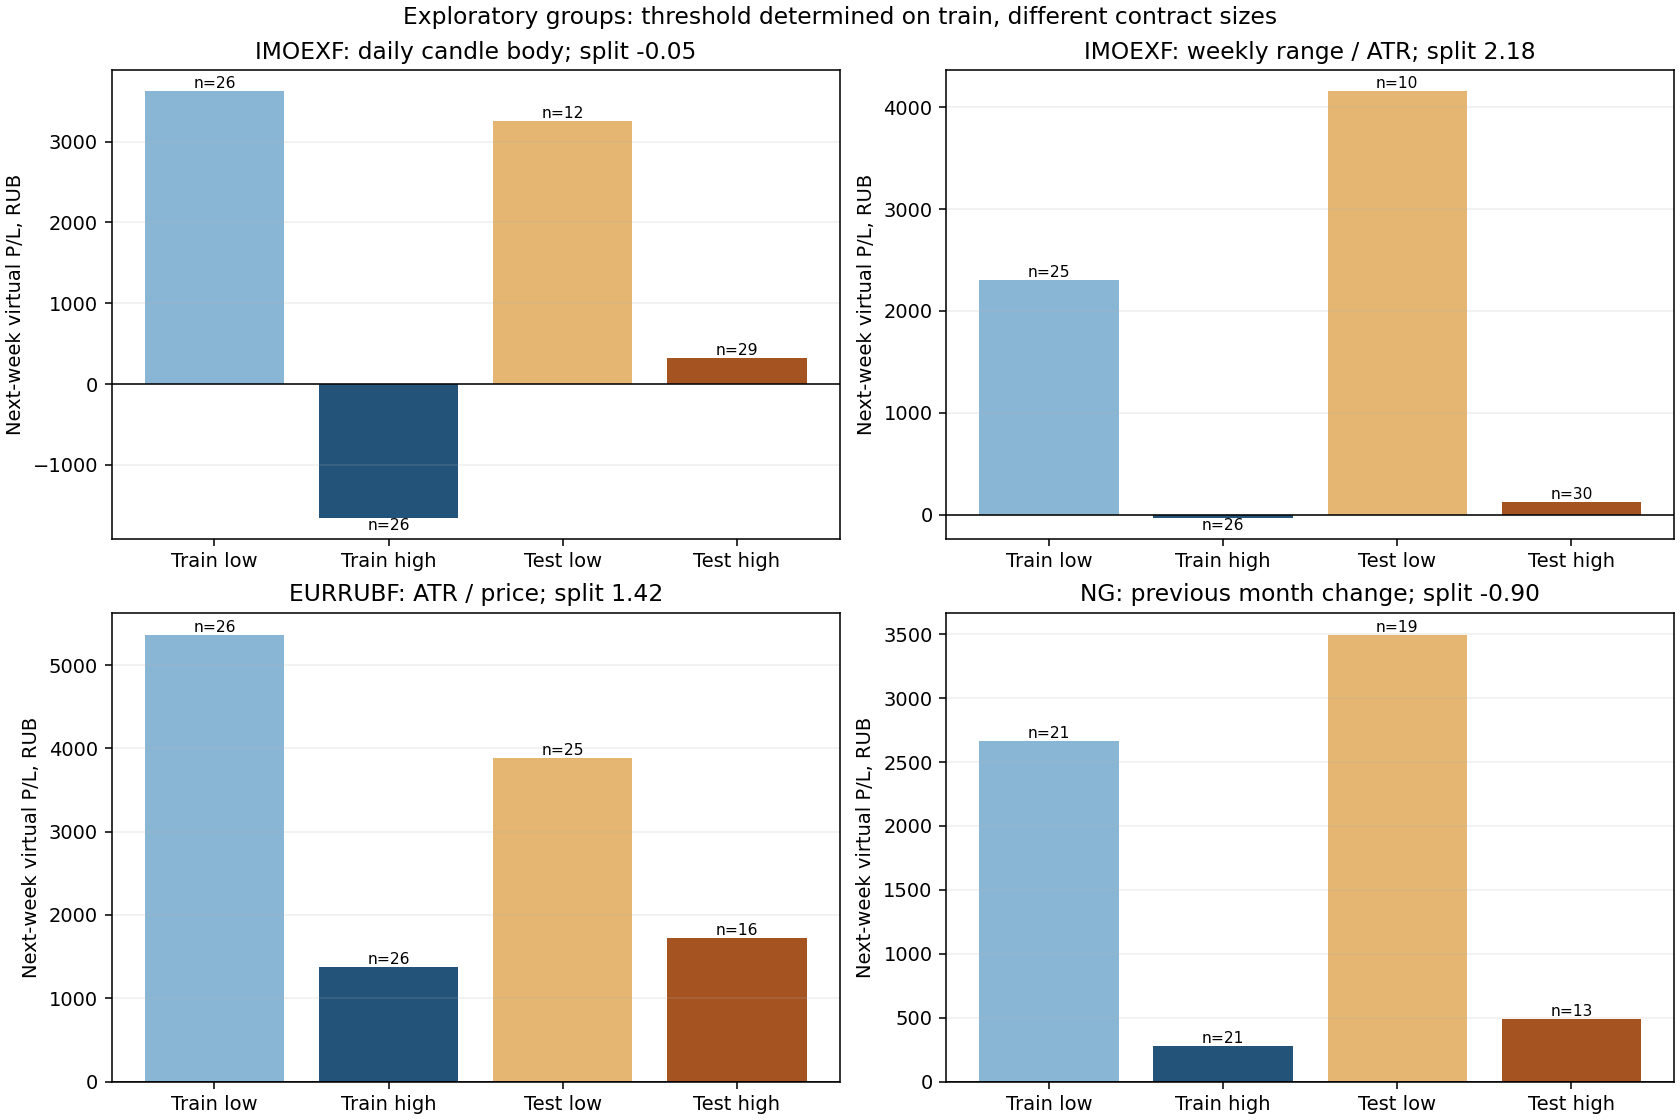
Евро: при ATR14 ниже обучающей медианы 1,42% средний результат следующей недели составлял +5 359 ₽ на обучении и +3 879 ₽ на последующем участке; при более высоком ATR +1 376 и +1 726 ₽. На последующем участке групп было 25 и 16 недель. Направление различия повторилось, но доля прибыльных недель не увеличилась, поэтому речь о среднем результате, а не предсказании вероятности выигрыша.
Мосбиржа: после относительно узкого недельного диапазона — меньше 2,18 дневного ATR по медиане обучения — следующая неделя приносила в среднем +2 299 ₽ на обучении и +4 155 ₽ на следующем периоде; после более широкого −29 ₽ и +123 ₽. На следующем периоде это 10 и 30 недель. Дневное тело свечи также выделило группы, но пороги получены исследовательски и не доказывают причинность.
Газ: после более слабого предыдущего месяца средний результат следующей недели был выше на обоих участках: +2 666 против +281 ₽ на обучении; +3 493 против +486 ₽ далее. На проверке группы содержали 19 и 13 недель. Направление по ATR, наоборот, поменялось между периодами — универсальный фильтр большого или малого ATR здесь не подтверждён.
Какао: более направленное движение последних 20 дней сопровождалось более высоким средним результатом следующей недели в обеих частях, но на проверке всего 16 и 25 недель. Нефть и золото имеют отдельные ограничения: в одной группе ATR на последующем периоде оказалось только 2 недели для нефти и ни одной для золота, поэтому сравнивать их как надёжные нельзя.
На графиках: первая картинка показывает ATR каждого инструмента; красная линия — начало последующего участка. Вторая показывает четыре примера сравнения групп и их размеры n. Порог установлен по обучающему участку, но сами примеры выбраны после исследования нескольких признаков: это повышает риск случайной находки.
Проверки: три теста на отсутствие влияния будущих свечей, формулу ATR и недостаточную историю контракта. Квартальные значения отсутствуют для нефти и газа и практически отсутствуют для какао из-за короткой истории отдельных контрактов; вымышленных склеек не делали.
Ограничения: результаты в рублях не сопоставлены по одинаковому риску или капиталу. Несколько недель могут использовать один и тот же месячный или квартальный признак, поэтому это не независимые месячные наблюдения. Смена контрактов, часы и качество исторических данных ограничивают выводы. Следующий шаг — проверить устойчивость к крупным сделкам и смоделировать исполнение реального выбора с расходами; результаты пока не дают права менять реальную торговлю.
Полная таблица признаков и групп: https://oleg-vodiak.ru/asset/ops/output/ra24_candle_factors_20261029_v1/groups.csv
Дополнение: проверка устойчивости и модельных сделок. После первоначальной статистики проверили влияние отдельных больших недель и отдельно пересчитали сделки с фильтром на сигналах самой 2/4. Модель начиналась без позиции 05.01.2026; все семь инструментов сравнивались на одинаковых данных до 19.10.2026.
Газ: кажущееся преимущество слабого предыдущего месяца сильно зависело от одной недели. Без самой прибыльной недели средний следующий результат группы слабых месяцев на последующем участке изменился с +3 493 ₽ до −4 ₽; медиана составила +638 ₽. Это основание считать результат неустойчивым, а не применять фильтр.
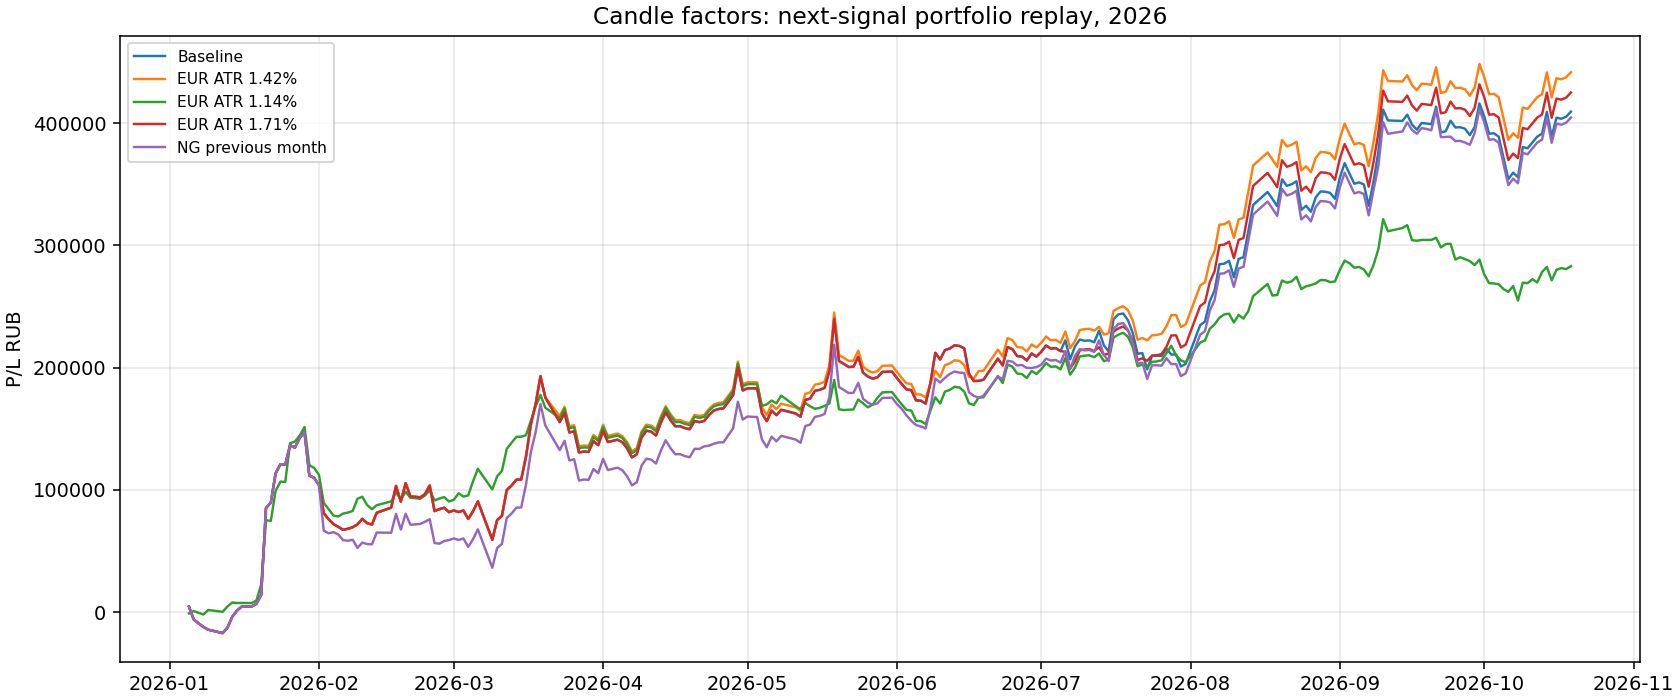
Проверка сделками: условие разрешает целевую позицию инструмента на следующем исходном сигнале 2/4; при невыполнении или неизвестном значении цель на таком сигнале становится нулём. Само изменение признака не создаёт немедленную сделку, поэтому действующая позиция может оставаться до следующего сигнала. При расчёте удержания и фандинга используются модельные сделки и сохранённые выплаты. Сравнение не подтверждает исполнение по брокеру.
При комиссии 0,02% за сторону: семь инструментов без нового фильтра +409 520 ₽, максимальная дневная просадка 88 113 ₽, 59 дней под водой. Фильтр ATR евро с порогом 1,42%: +441 773 ₽, просадка 88 113 ₽, 58 дней. Фильтр узкого диапазона IMOEXF: +386 775 ₽, просадка 80 447 ₽, 79 дней. Фильтр слабого месяца газа: +404 625 ₽, просадка 110 991 ₽, 55 дней.
Евро: улучшение относительно базы +32 253 ₽. Но порог выбран после изучения результатов и не проверен на действительно независимой истории. При снижении порога на 20%, до 1,14%, евро за весь период вообще не включался и портфель дал +283 092 ₽. При повышении на 20%, до 1,71%, портфель дал +425 137 ₽. Значит результат существенно зависит от порога; универсальный устойчивый фильтр пока не найден.
Вариант IMOEXF снизил дневную просадку, но уменьшил прибыль и продлил время восстановления с 59 до 79 дней. Вариант газа увеличил просадку. При 0,1% за сторону базовый портфель дал +251 576 ₽, вариант евро +300 741 ₽, IMOEXF +248 915 ₽ и газа +253 632 ₽. Ставки сценарные; размер позиций, ГО, спред и проскальзывание не приведены к единому риску.
Дополнительные проверки: 5 тестов на причинность свечей, отсутствие свежих данных, применение признака на исходном сигнале и расчёт без лучшей недели. Признаки и тестовый период уже использованы при формировании гипотез, поэтому это исследование, а не окончательная независимая проверка. Продолжение требует более длинной истории и воспроизведения переключений с реальными ограничениями.
Сводка повторного прогона: https://oleg-vodiak.ru/asset/ops/output/ra24_factor_replay_20261029_v1/summary.csv
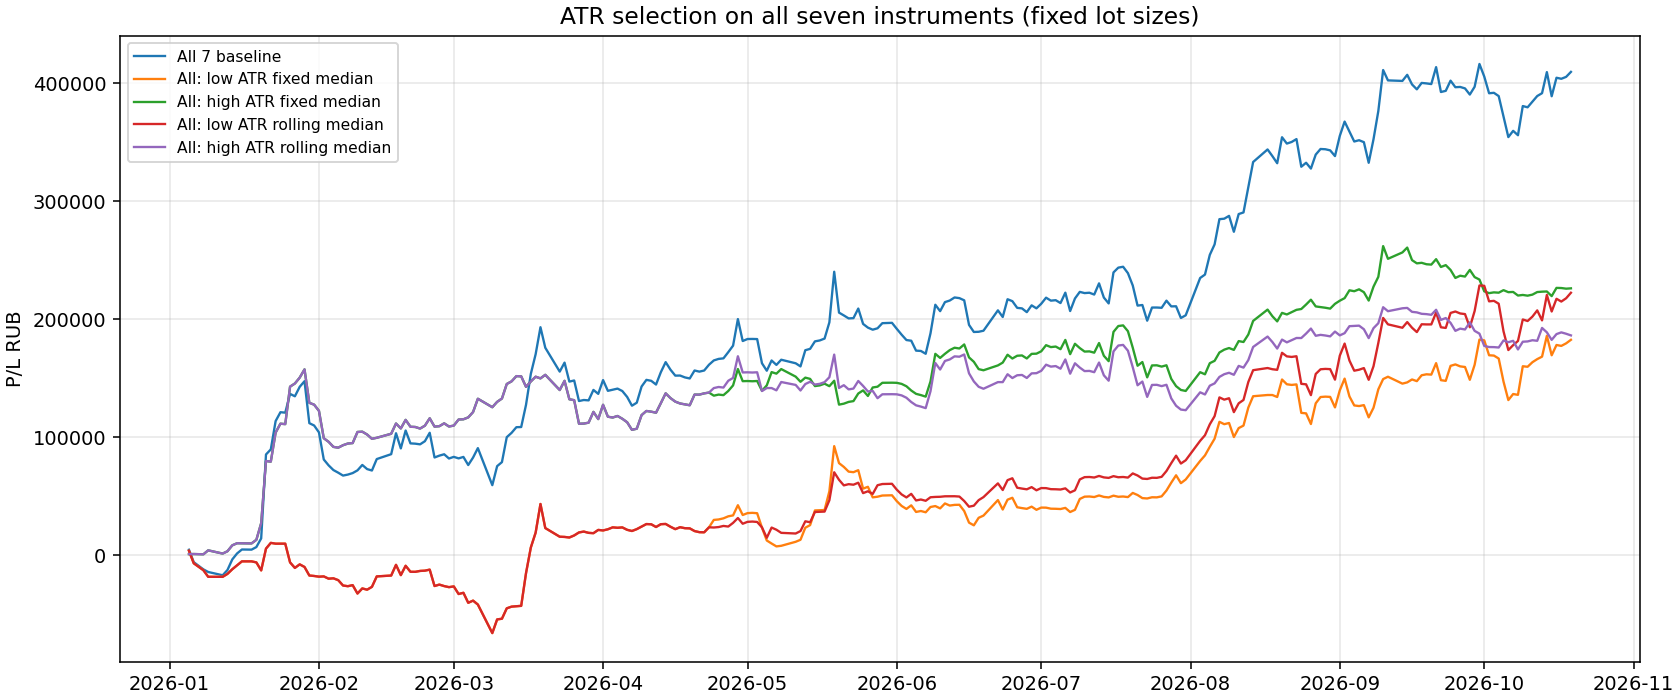
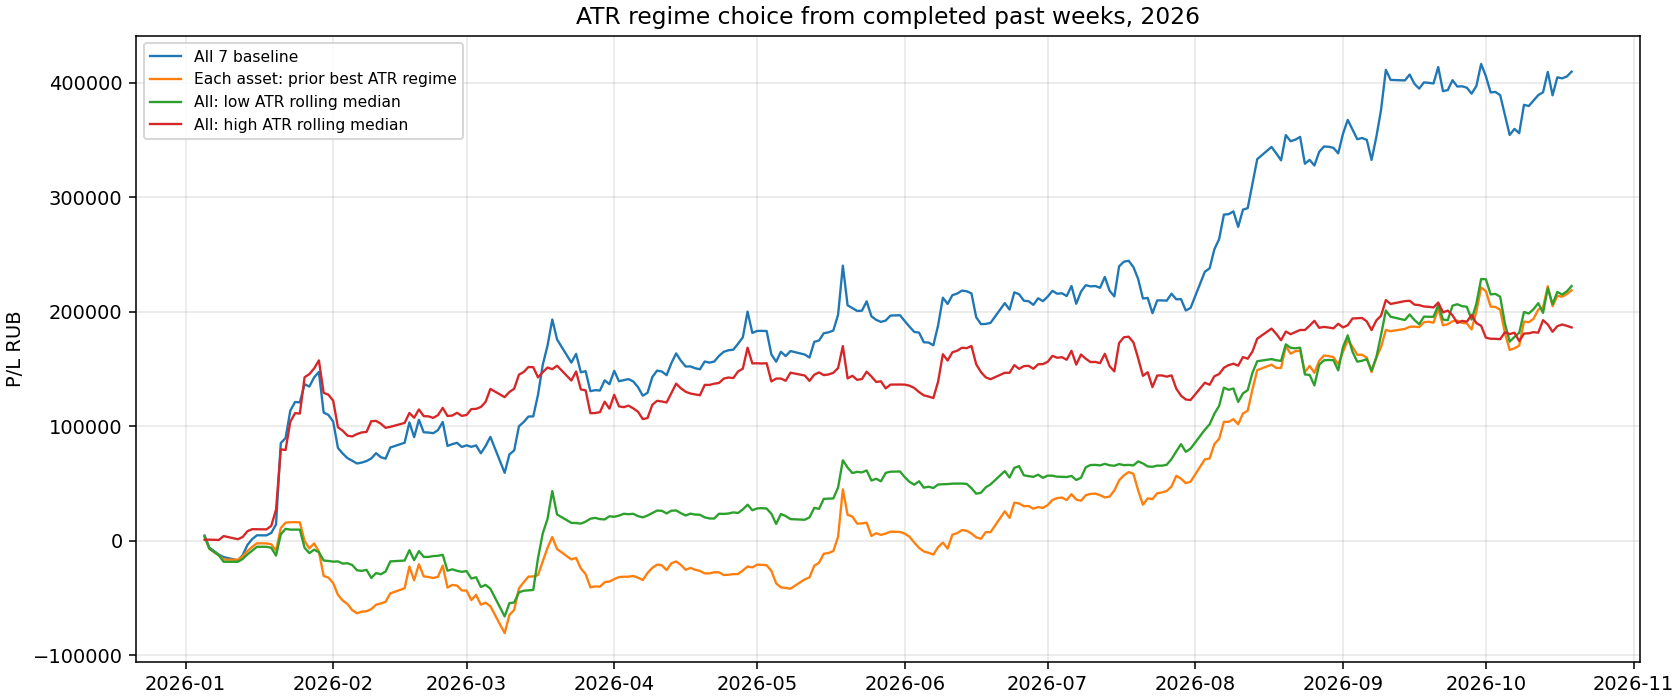
Дополнение: единое правило ATR на семи инструментах. Проверили, можно ли применять одинаковую идею ко всем семи инструментам, а не только к евро. Для каждого инструмента использовали его собственную медиану ATR14/цена; вариант LOW допускает позицию, если ATR ниже медианы, HIGH — если не ниже. При неизвестном или устаревшем признаке вход на следующем сигнале не допускается.
Сравнили два способа установки медианы: фиксированная по обучающему периоду и обновляемая еженедельно по предыдущим 52 наблюдениям, не включая текущую свечу. Смена режима действует только на следующем исходном сигнале 2/4; до него позиция может сохраняться. Начало без позиции 05.01.2026, конец 19.10.2026, одинаковые исходные размеры и сценарная комиссия 0,02% за сторону.
Портфель без ATR-фильтра: +409 520 ₽, максимальная дневная просадка 88 113 ₽, под водой 59 дней. Фиксированный LOW: +182 479 ₽, просадка 76 449 ₽, 79 дней. Фиксированный HIGH: +226 087 ₽, просадка 66 360 ₽, 90 дней. Обновляемый LOW: +222 358 ₽, просадка 76 449 ₽, 69 дней. Обновляемый HIGH: +186 208 ₽, просадка 66 360 ₽, 90 дней.
Различия по инструментам при фиксированной медиане, LOW против HIGH: евро +158 680 ₽ против −32 253 ₽; юань +25 434 ₽ против +81 501 ₽; газ −19 575 ₽ против +97 905 ₽; IMOEXF +11 193 ₽ против +34 891 ₽. Золото LOW за период не совершило ни одной сделки. Разные группы имеют разные объёмы времени в рынке; суммы не являются результатами на одинаковый капитал или риск.
Итог: на исследованном периоде ни низкий, ни высокий ATR как общее условие не улучшил портфель относительно всех семи инструментов. Евро и газ показали противоположные предпочтения; поэтому прежнее улучшение на евро нельзя считать универсальным. Это проверка на уже изучаемой истории и при неравных размерах, без оценки ГО, спреда и дополнительного проскальзывания.
Тесты: 7 проверок прошли, в том числе отсутствие влияния будущих свечей на скользящую медиану и запрет входа при устаревших данных. История короткая; результаты необходимо перепроверять на большем независимом периоде и с равным риском.
Таблица по инструментам и вариантам: https://oleg-vodiak.ru/asset/ops/output/ra24_universal_atr_selection_20261029_v1/instruments.csv
Дополнение: адаптивный выбор режима ATR. Для каждого инструмента на начало недели сравнили средний виртуальный результат следующих недель после низкого и высокого ATR за предыдущие 52 завершённые недели. Разделение — по медиане ATR прошлого окна; в каждой группе нужно не меньше 10 наблюдений. Выбирается группа с более высоким положительным средним. Если данных недостаточно или оба средних неположительные, новый вход не допускается.
Проверка 05.01–19.10.2026: базовый портфель +409 520 ₽, максимальная дневная просадка 88 113 ₽, 59 дней под водой. Адаптивный ATR-режим: +218 663 ₽, просадка 96 841 ₽, 115 дней. С 5 января по 31 мая адаптивный вариант заработал +7 670 ₽ против +196 862 ₽ у базы; с июня до конца проверки +210 993 ₽ против +212 657 ₽.
По отдельным инструментам: IMOEXF +55 641 ₽ против +47 037 ₽ базы; юань +26 289 ₽ против +106 935 ₽; евро +125 257 ₽ против +126 428 ₽; газ −25 771 ₽ против +78 331 ₽. Часть проигрыша приходится на газ и валюту. Объёмы прежние и различаются по инструментам.
Режим меняет цель только на следующем исходном сигнале; при смене признака существующая позиция не закрывается немедленно. Комиссия 0,02% за сторону сценарная, данные для фандинга исходной модели сохранены. Дополнительное проскальзывание, ГО и равный риск не моделировались. В уже изученной выборке адаптация сама по себе не улучшила результат, и это не доказательство её будущей непригодности.
Восемь тестов прошли, включая проверку, что незавершённая неделя не может изменить более ранний выбор режима. Сводка по всем инструментам: https://oleg-vodiak.ru/asset/ops/output/ra24_universal_atr_selection_20261029_v1/adaptive_instruments.csv
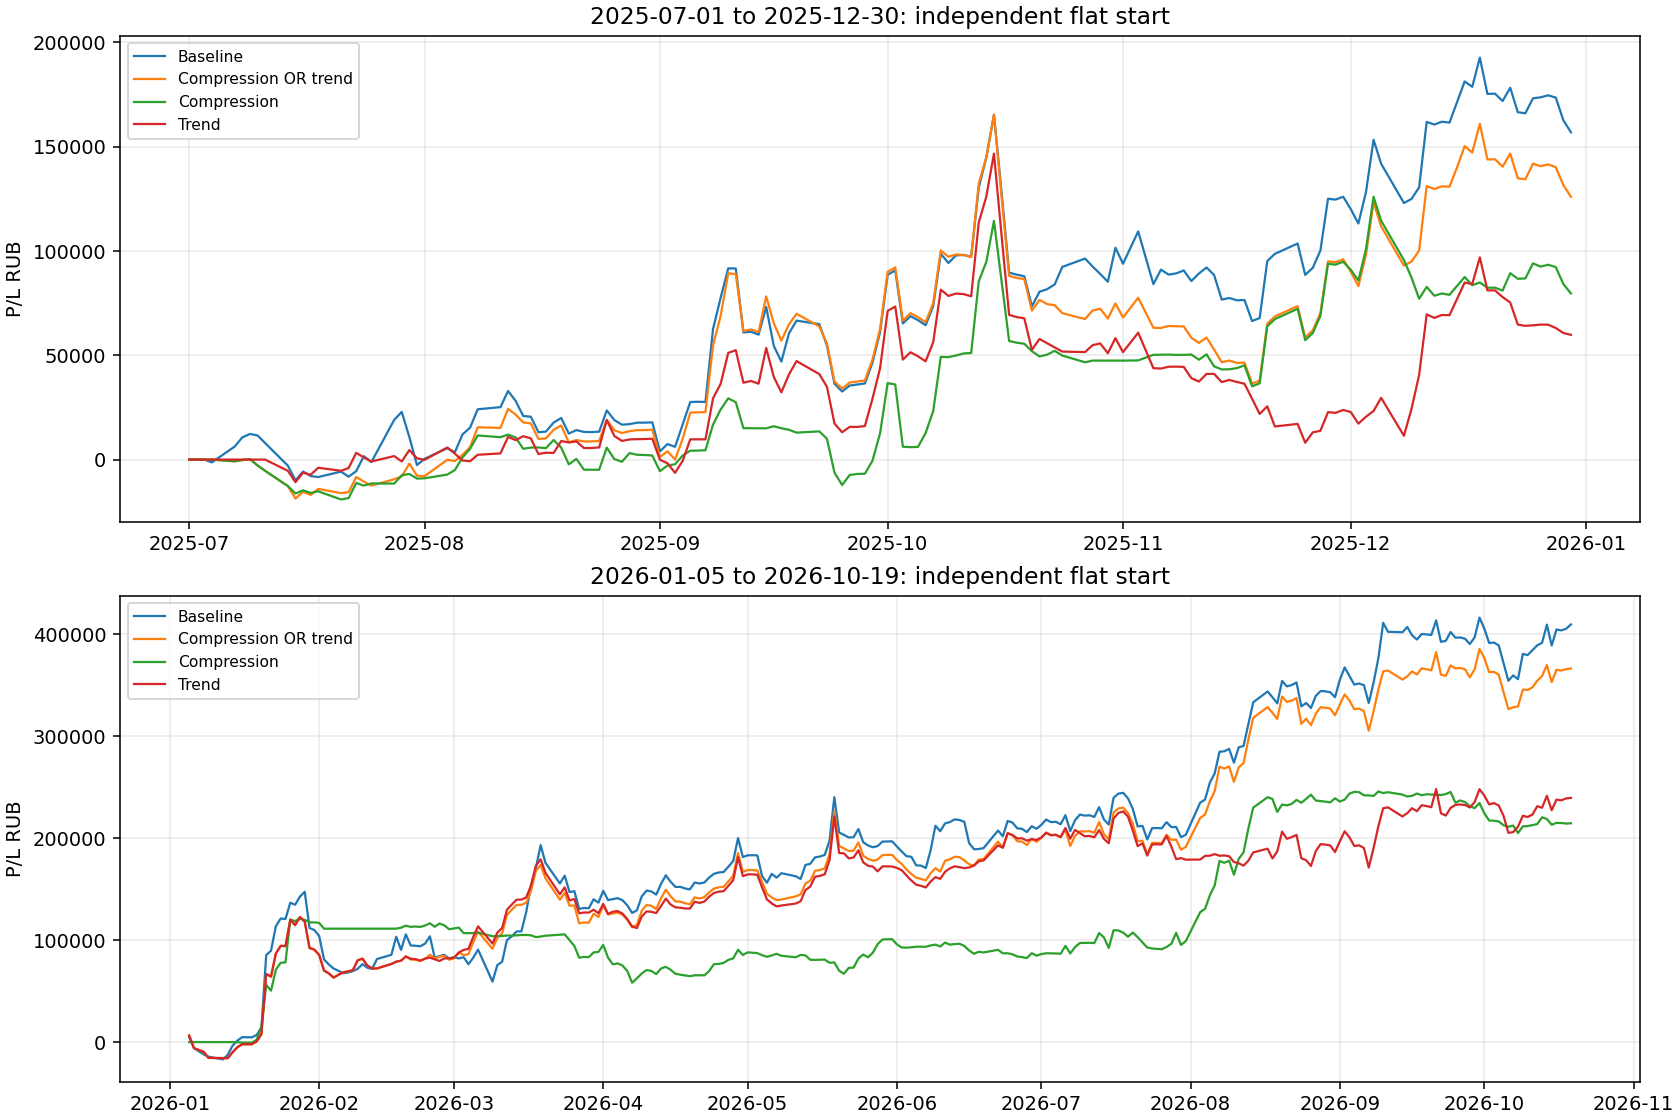
Дополнение: сжатие недельной свечи и направленность движения. Проверены четыре одинаковых условия для семи инструментов: сжатие, направленность, сжатие ИЛИ направленность, сжатие И направленность. Сжатие — диапазон последней завершённой недели в ATR14 ниже медианы предыдущих 52 доступных недель. Направленность — отношение модуля движения за 20 дней к сумме модулей дневных движений выше соответствующей медианы предыдущих 52 наблюдений. Минимум 26 значений; при недостатке данных условие неизвестно.
Режим определяется по понедельникам и действует на следующем исходном сигнале 2/4; позиция не закрывается сразу после изменения режима. Сценарная комиссия 0,02% за сторону, сохранённые размеры позиций, начало каждого периода из нуля. Два графика имеют независимые старты: их доходность нельзя выдавать за непрерывный результат.
В 2026 году базовый портфель: +409 520 ₽, дневная просадка 88 113 ₽, отношение 4,65, 59 дней под водой. Сжатие ИЛИ направленность: +366 379 ₽, просадка 68 484 ₽, отношение 5,35, 59 дней. При комиссии 0,1% за сторону соответственно +251 576 ₽ и просадка 113 185 ₽ против +242 761 ₽ и просадка 82 269 ₽.
Однако во второй половине 2025 года базовый вариант: +156 875 ₽ при дневной просадке 98 860 ₽ и 61 дне под водой. Сжатие ИЛИ направленность: +125 982 ₽ при просадке 129 059 ₽ и 76 днях под водой. Для части начальных недель при недостатке истории отдельное условие неизвестно, что могло влиять на включения. Период ранее изучался; это не полностью независимая проверка.
Вывод: правило снизило просадку в 2026 году, но на раннем участке уменьшило прибыль и увеличило просадку, поэтому его нельзя назвать устойчивым универсальным улучшением. Для реальной торговли оно не предлагается. Продолжение — проверка качества данных и большей истории, иных критериев рынка и одинакового риска.
Одиннадцать тестов прошли, включая причинность порогов, неизвестные и устаревшие признаки. Просадка дневная; позиции на конец оценены по последней цене без принудительного закрытия, спред и дополнительное проскальзывание не рассчитаны. Таблица результатов: https://oleg-vodiak.ru/asset/ops/output/ra24_universal_structure_20261029_v1/structure_summary.csv
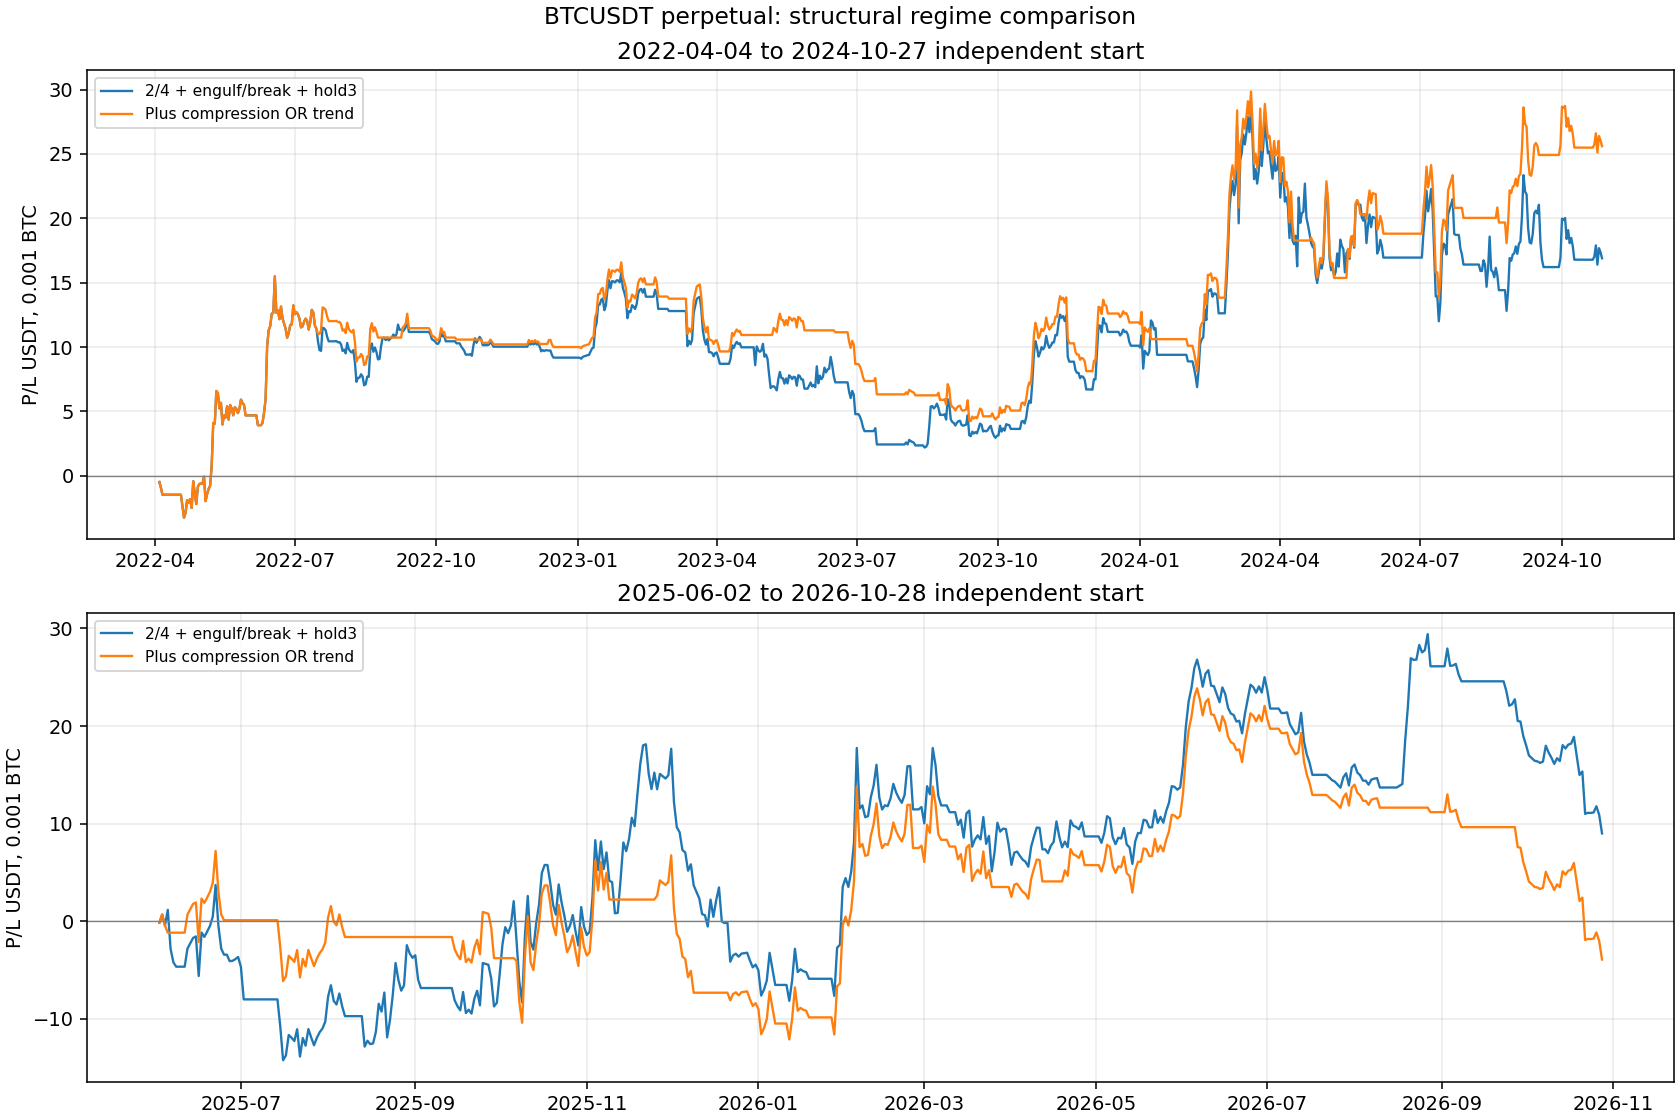
Дополнение: проверка на длинной минутной истории BTC. Проверили тот же дополнительный фильтр сжатие ИЛИ направленность на бессрочном BTCUSDT Binance с минутным исполнением. База — исследовательская 2/4 с поглощением или пробоем 20 дней и удержанием после трёх внутридневных переворотов. Размер 0,001 BTC, комиссия 0,05% за сторону и исторический фандинг; прибыль в USDT, не процент от депозита.
В первой независимой части 04.04.2022–27.10.2024 база +16,89 USDT, дневная просадка 16,64 USDT, PF закрытых сделок 1,19; с дополнительным фильтром +25,60 USDT, просадка 16,00 USDT, PF 1,36. Продолжительность под водой в обоих случаях 393 дня.
Во второй части 02.06.2025–28.10.2026 база +9,00 USDT, дневная просадка 26,28 USDT, PF 1,09, 191 день под водой. С дополнительным фильтром −3,92 USDT, просадка 27,79 USDT, PF 0,95, 227 дней. Более поздний старт выбран, чтобы по обеим частям выполнить прогрев недельных признаков; неизвестных структурных сигналов в итоговом прогоне нет.
Две части имеют независимые старты после прогрева, без принудительного закрытия открытой позиции на конце. Между ними исключены неполные данные 28–29 октября 2024 года и последующий прогрев. Складывать результаты как непрерывную стратегию нельзя. Сутки криптовалюты идут круглосуточно по московскому календарю; биржа, комиссия, фандинг и исполнение отличаются от российского рынка.
Структурный признак обновляется по понедельникам: ниже собственной медианы предыдущих 26–52 недель для недельного диапазона в ATR либо выше такой медианы для направленности 20 дневных свечей. Тест показал улучшение старшего участка и ухудшение более позднего. Следовательно, общая устойчивость по длинной истории не подтверждена. Условия входа изменяют фактическую модельную позицию только при следующем исходном сигнале, а не в момент смены недельного режима.
Фандинг включён по архивным ставкам и расчётным ценам, исполнение по следующей доступной минуте; дополнительный спред, проскальзывание и ликвидация не моделируются. Четыре теста на причинность и обработку неизвестных данных прошли. Сводка BTC: https://oleg-vodiak.ru/asset/ops/output/btc_structure_long_20261029_v2/summary.csv
Charts
Файлы и источники в проекте
ops/output/ra24_candle_factors_20261029_v1/groups.csvops/output/ra24_factor_replay_20261029_v1/summary.csvops/output/ra24_universal_atr_selection_20261029_v1/instruments.csvops/output/ra24_universal_atr_selection_20261029_v1/adaptive_instruments.csvops/output/ra24_universal_structure_20261029_v1/structure_summary.csvops/output/btc_structure_long_20261029_v2/summary.csv