Вечные фьючерсы Мосбиржи: S&P 500, Nasdaq и ликвидность
Аудит ещё не выполнен · публикация 2026-10-29
Паспорт проверки и источников
Публикация не подтверждает текущую прибыльность или работу исполнителя.
Время изменения файла — не время последней рыночной котировки. Статус публикации не подтверждает работу бота; research, paper и live требуют отдельных результатов.
- ops/output/moex_global_perpetuals_audit_20261029_v1/SP500F_daily.csv — 2026-10-29T10:33:10+00:00
- ops/output/moex_global_perpetuals_audit_20261029_v1/QQQF_daily.csv — 2026-10-29T10:33:10+00:00
- ops/output/moex_global_perpetuals_audit_20261029_v1/dated_analogs_summary.csv — 2026-10-29T10:42:13+00:00
- ops/output/spy_nasd_live_filter_20261029_v1/summary.csv — 2026-10-29T11:05:10+00:00
- ops/output/spy_nasd_reversal_pause_20261029_v1/summary.csv — 2026-10-29T11:19:46+00:00
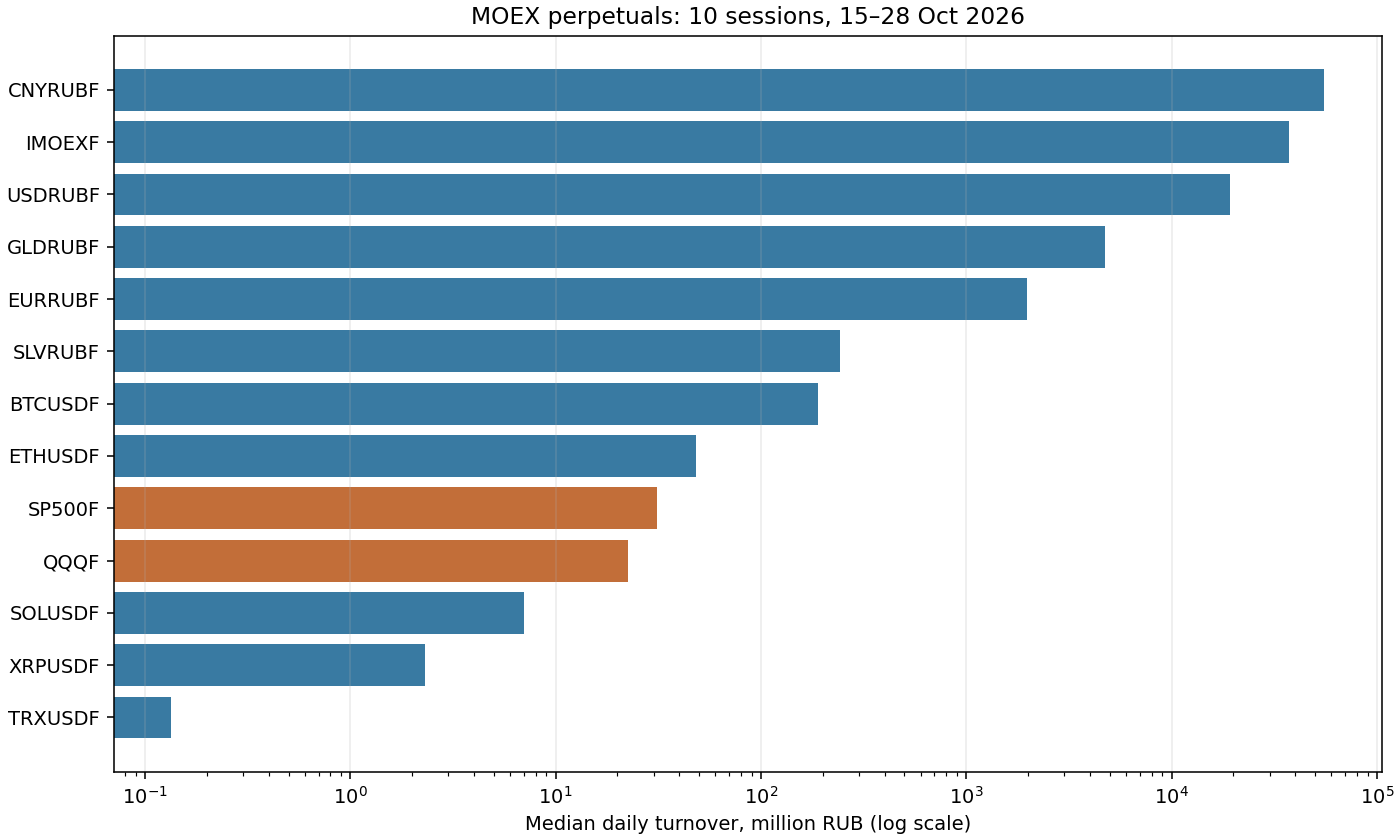
Сравнили оборот за 10 завершённых торговых дней, отдельно выделив вечные контракты на американские индексы.
- SP500F — фиксинг SPY ETF31.1 млн ₽; 495 контрактов
- QQQF — фиксинг QQQ ETF22.6 млн ₽; 386 контрактов
- Для сравнения: IMOEXF37,111.9 млн ₽; 1,519,734 контрактов
- BTCUSDF190.2 млн ₽; 27,700 контрактов
- Период15–28 октября 2026; медиана по 10 сессиям
На Мосбирже есть вечные фьючерсы SP500F на фиксинг биржи SPY ETF и QQQF на фиксинг QQQ ETF, отслеживающих американские фондовые индексы S&P 500 и Nasdaq соответственно. Они запущены 4 августа 2026 года: https://www.moex.com/n102837. Их не следует путать со срочными контрактами SPYF и NASD, у которых есть сроки исполнения: https://www.moex.com/s3810.
Медианный дневной оборот и количество контрактов за 10 завершённых сессий 15–28 октября 2026 года по официальному ISS Мосбиржи:
CNYRUBF: 55,308.9 млн ₽; 4,466,777 контрактов.
IMOEXF: 37,111.9 млн ₽; 1,519,734 контрактов.
USDRUBF: 19,327.2 млн ₽; 236,322 контрактов.
GLDRUBF: 4,722.8 млн ₽; 435,200 контрактов.
EURRUBF: 1,978.1 млн ₽; 21,524 контрактов.
SLVRUBF: 242.9 млн ₽; 17,354 контрактов.
BTCUSDF: 190.2 млн ₽; 27,700 контрактов.
ETHUSDF: 48.2 млн ₽; 24,660 контрактов.
SP500F: 31.1 млн ₽; 495 контрактов.
QQQF: 22.6 млн ₽; 386 контрактов.
SOLUSDF: 7.0 млн ₽; 799 контрактов.
XRPUSDF: 2.3 млн ₽; 212 контрактов.
TRXUSDF: 0.1 млн ₽; 50 контрактов.
График использует логарифмическую шкалу: разница между SP500F, QQQF и крупными российскими контрактами очень велика. Денежный оборот полезнее для сравнения разных инструментов, чем число контрактов с разной стоимостью; однако он сам по себе не показывает доступный объём в стакане и реальное проскальзывание.
По состоянию 29 октября около 13:06 МСК показанные биржей лучшие котировки давали SP500F 770,5/771,4, QQQF 718,5/719,4, то есть около 0,12% и 0,13% между лучшими сторонами. Это один срез с возможной задержкой 15 минут, не гарантия ликвидности на нужный размер и не максимальный спред в момент сигнала.
У SP500F и QQQF короткая биржевая история, поэтому многолетнюю 2/4 именно на них не проверить. Связанные срочные SPYF и NASD могут дать более длинную историю, но требуют отдельного учёта смены контрактов, комиссий и особенностей ценообразования; заменять ею историю вечного контракта без оговорок нельзя.
BTCUSDF и другие вечные криптофьючерсы на индексы Мосбиржи допущены только для квалифицированных инвесторов: https://www.moex.com/n104244. Их история начинается 22 сентября 2026 года. Фандинг, комиссии, время торгов и гарантии исполнения необходимо учитывать по каждому контракту отдельно.
Со 2 ноября 2026 года время расчёта фандинга для SP500F, QQQF и других указанных иностранных контрактов изменяется на 17:30–23:00 МСК: https://www.moex.com/n105405. Перед автоматической торговлей следует проверять актуальную спецификацию.
Вывод: SP500F и QQQF подходят для дальнейшего изучения американского рынка, но по этому срезу они значительно менее активны, чем IMOEXF и основные валютные вечные фьючерсы. Проверка реального стакана в часы предполагаемых переворотов, фандинга и издержек обязательна до торгового решения.
Источник ежедневной истории: https://iss.moex.com/iss/history/engines/futures/markets/forts/boards/RFUD/securities/SP500F.json?from=2026-10-15&till=2026-10-28 ; https://iss.moex.com/iss/history/engines/futures/markets/forts/boards/RFUD/securities/QQQF.json?from=2026-10-15&till=2026-10-28
Дополнение: проверка минутных сделок, сессий и фандинга. Получены публичные минутные свечи сделок и дневные итоги SP500F и QQQF за 04.08–28.10.2026: 62 основных торговых дня; фандинг SwapRate известен по всем 62. История слишком коротка для многолетней проверки.
Торги выходных. Мосбиржа проводит дополнительные сессии в субботу и воскресенье, которые относятся к следующему основному торговому дню. Их нельзя автоматически считать отдельными днями для уровней или игнорировать как сделки: https://www.moex.com/ru/derivatives/weekend-session. После сопоставления каждой свечи со следующим основным торговым днём сумма минутных объёмов точно совпала с дневными итогами по всем 62 сессиям обоих контрактов.
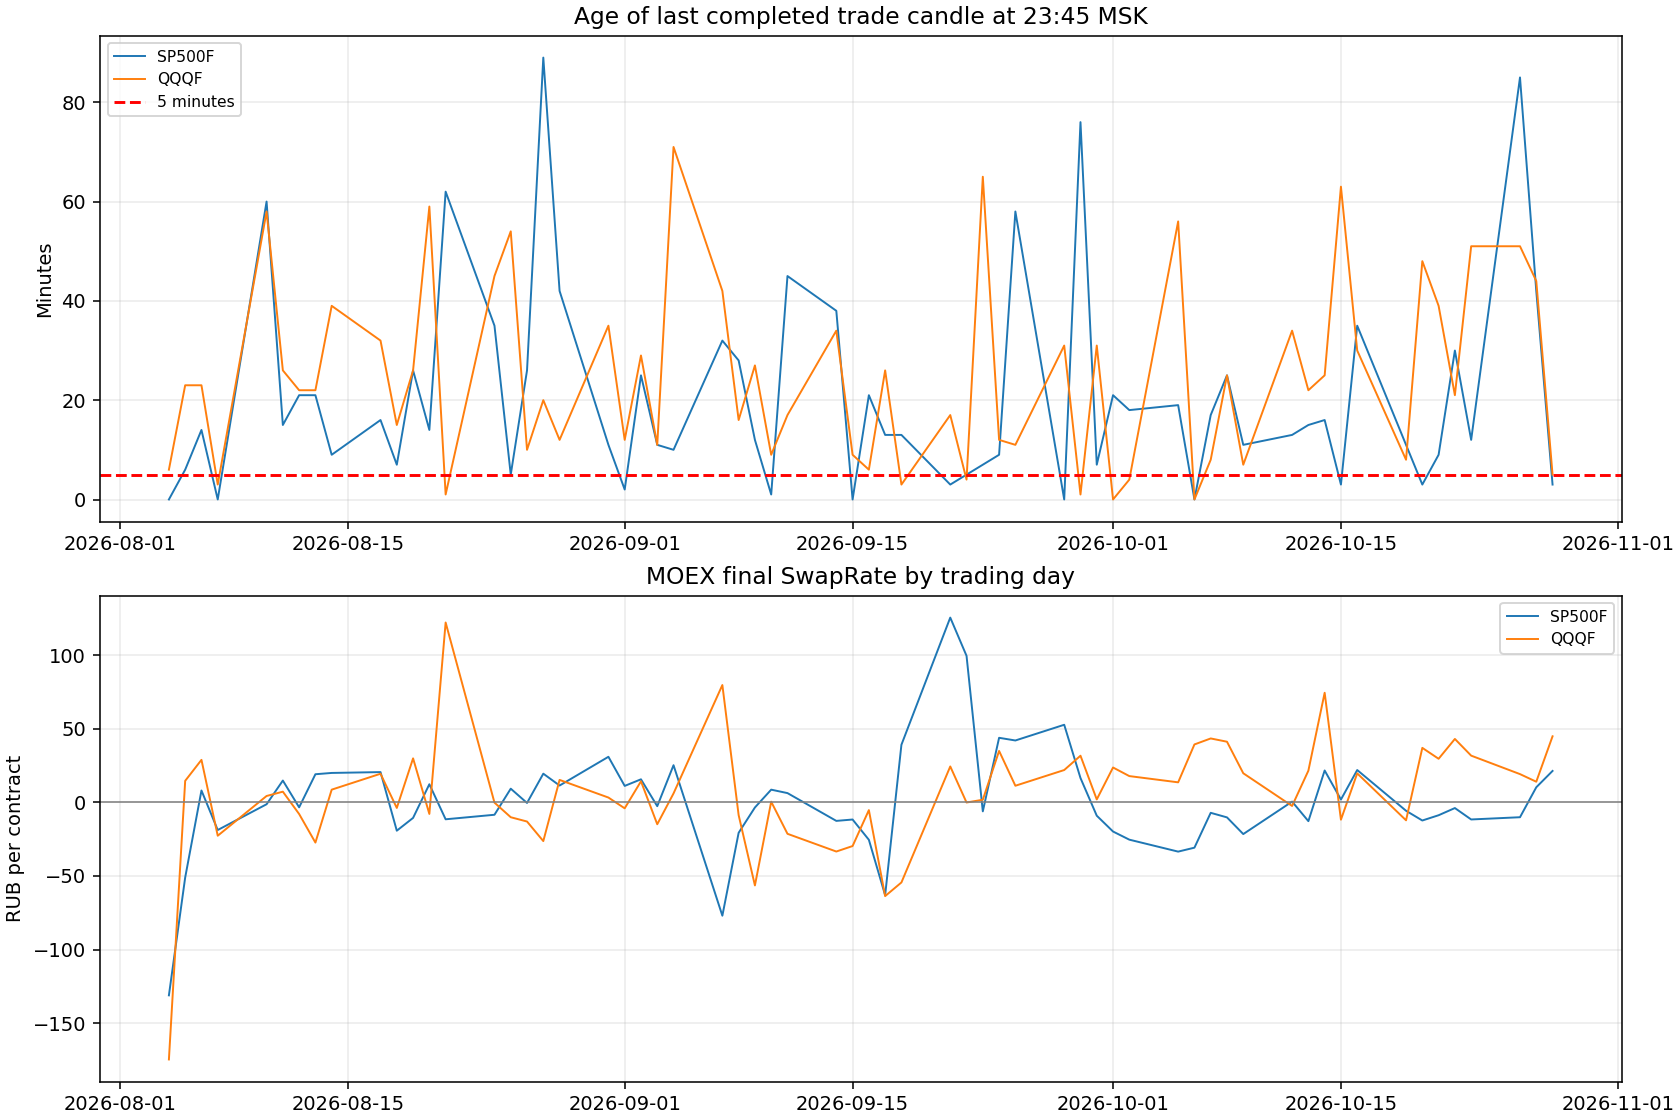
Свежесть последней сделки в 23:45 МСК: по SP500F медианная давность последней завершённой минутной свечи сделки 14 минут, не старше пяти минут она была в 11 из 62 дней. По QQQF медиана 22,5 минуты, не старше пяти минут — в 8 из 62 дней. Непосредственно в окне 23:45–23:49 сделки были в 13 днях из 62 у каждого контракта. Отсутствие сделки не означает отсутствия котировки: исторического стакана в данных этой проверки нет.
Следствие для 2/4. Считать вечернее подтверждение по последней сделке без ограничения давности, а исполнение — по тому же уровню, некорректно. Исторические минутные свечи сделок не позволяют восстановить доступный bid/ask, глубину и исполнение между сделками. Поэтому прибыль стратегии по этим контрактам пока не объявляется: нужен сбор котировок/стакана и отдельный тест с реальными ограничениями свежести, а не подстановка старой цены.
Результаты фандинга получены из дневных итогов как итоговый SwapRate в рублях на контракт; фандинг позиции зависит от направления и присутствия в клиринге. Он не заменяется текущим индикативным значением. Расписание и формулы: https://www.moex.com/a9365; с 02.11.2026 начало расчёта переносится на 17:30 МСК: https://www.moex.com/n105405.
Для длинной истории можно исследовать не вечные, а срочные аналоги SPYF и NASD с переходами контрактов. За 15–28 октября 2026 года медианный оборот SFZ6 (SPYF-12.26) составил 2 551,8 млн ₽ за день, NAZ6 (NASD-12.26) — 6 858,9 млн ₽; это заметно выше SP500F и QQQF. Долгий тест срочных контрактов не доказывает доходность вечных: нужны отдельные цены, фандинг, комиссии и оценка роллирования.
Новые графики показывают давность последней сделки и итоговый фандинг по дням. Три теста проверили распределение сделок выходных к торговому дню и запрет подмены отсутствующих данных. Боты и позиции не менялись.
Дневные данные SP500F: https://oleg-vodiak.ru/asset/ops/output/moex_global_perpetuals_audit_20261029_v1/SP500F_daily.csv; QQQF: https://oleg-vodiak.ru/asset/ops/output/moex_global_perpetuals_audit_20261029_v1/QQQF_daily.csv
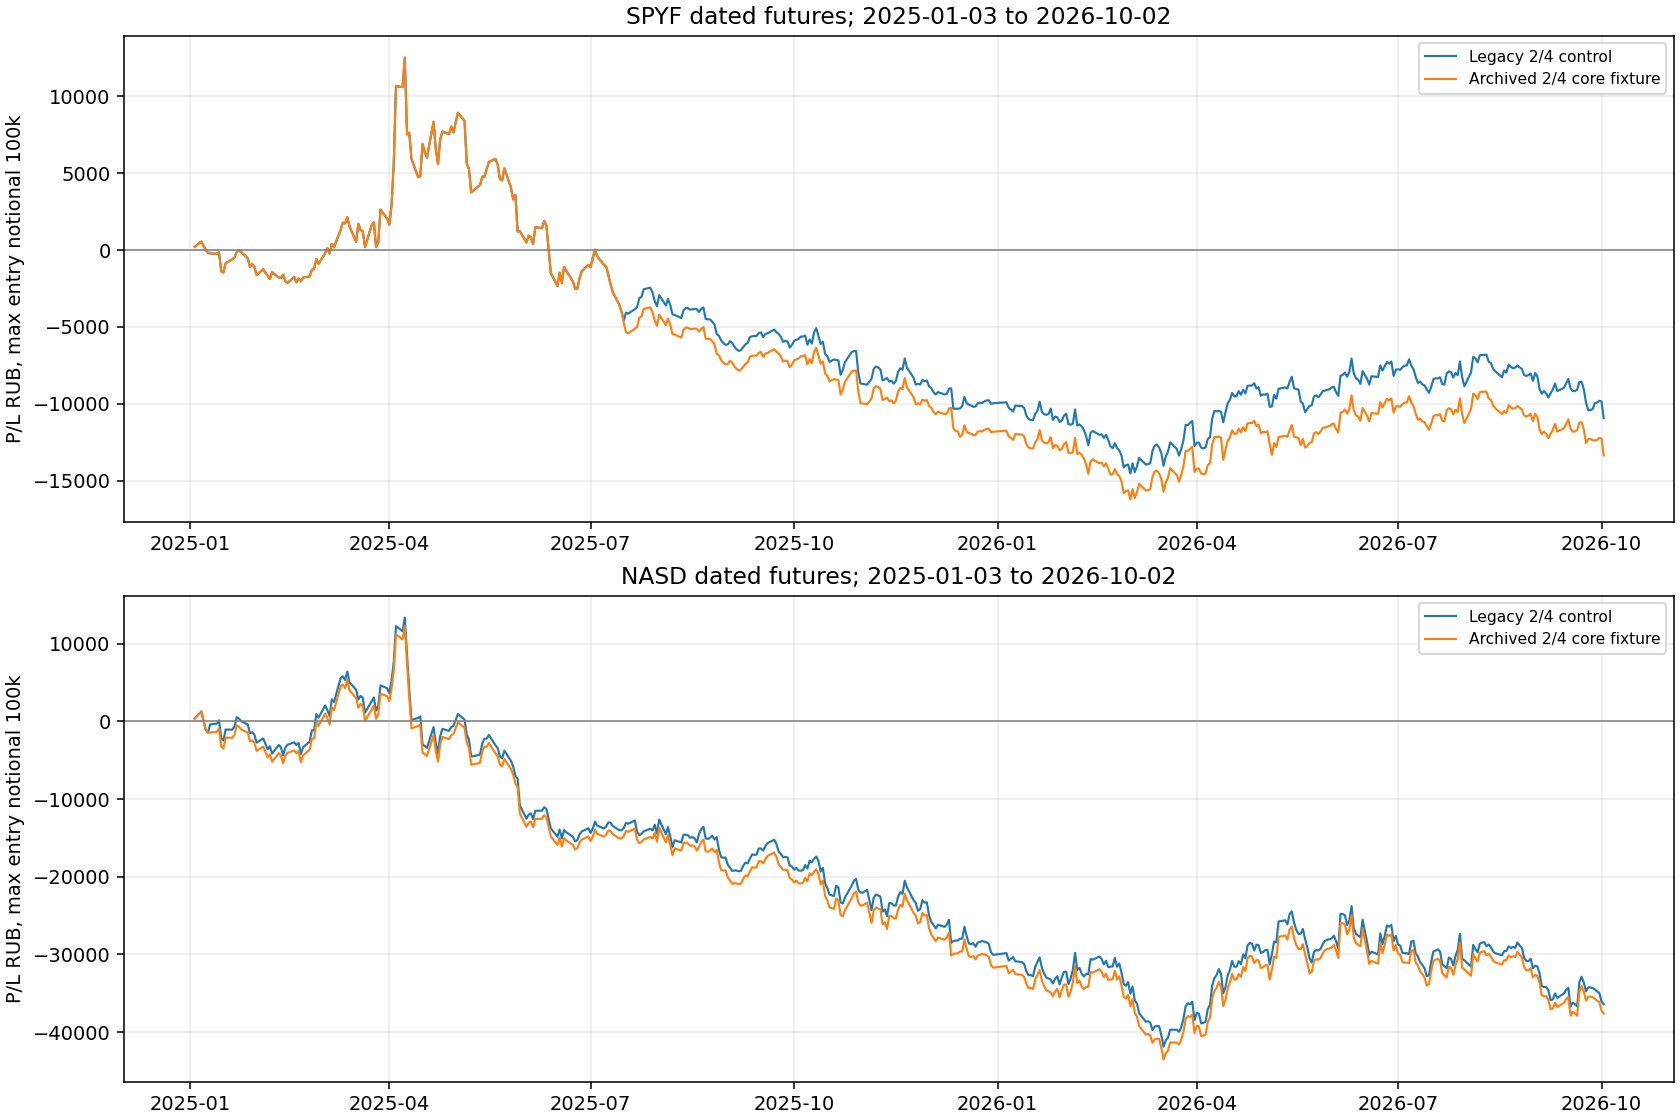
Дополнение: длинный исторический прогон срочных аналогов. Проверен ранее сохранённый сопоставимый модельный прогон срочных SPYF и NASD за 03.01.2025–02.10.2026. Он не является тестом вечных SP500F и QQQF и не подтверждает идентичность действующему боту: здесь использована архивная версия ядра до нынешней модели поглощения или пробоя и ограничения переворотов.
При открытии размер рассчитывался целым числом контрактов с модельным пределом номинала 100 000 ₽ на инструмент; это не фактический счёт и не доказанный капитал. Учитывалась сценарная комиссия 0,05% за сторону. Две версии: архивная контрольная 2/4 и исследовательская версия архивного ядра; цена сигналов и период одинаковы.
SPYF: архивная контрольная модель −10 939 ₽, максимальная дневная просадка 27 077 ₽; архивное ядро −13 361 ₽, просадка 28 762 ₽, PF закрытых сделок 0,72, 149 закрытых эпизодов. NASD: контрольная модель −36 406 ₽, просадка 55 217 ₽; архивное ядро −37 592 ₽, просадка 55 817 ₽, PF 0,65, 198 закрытых эпизодов. PF учитывает модельные комиссии и сохранённые выплаты, но полная проверка всех издержек не подтверждена.
В модели архивного ядра закрытые сделки продолжительностью менее суток дали по SPYF −18 570 ₽ на 59 эпизодах, более длительные +5 326 ₽ на 90; по NASD краткие −53 349 ₽ на 104 эпизодах, более длительные +15 599 ₽ на 94. Это разбиение по уже известной продолжительности сделок, а не сигнал, по которому можно заранее выбрать сделку. Итог P/L дополнительно включает переоценку открытой позиции.
При сценарной комиссии 0,1% за сторону архивное ядро дало −23 533 ₽ по SPYF и −55 922 ₽ по NASD; дневные просадки 35 375 и 67 118 ₽. Брокерские тарифы, спред, дополнительное проскальзывание, гарантии исполнения и ГО в исследовании не подтверждены; 0,05% и 0,1% — сценарии, а не утверждение о тарифе счёта.
Переходы: в каждой серии сохранены шесть модельных переходов, закрытие старого и вход в новый рассчитывались по отдельным минутным наблюдениям и с комиссиями. Например, 19.03.2025 SPYF закрыл SFH5 по 561,92 и открыл SFM5 по 574,41. Разницу котировок нельзя считать доходом при переносе. План перехода архивный и условный, историческая заявка брокера не подтверждена; обе серии в 2026 перескакивают с мартовского контракта сразу на сентябрьский по сохранённому плану.
Сверены четыре конечных значения P/L по каждому инструменту с 536 точками сохранённых кривых; проверены шесть пар цен перехода и отсутствие записей неизвестных выплат. Это проверка целостности сохранённых расчётов, не подтверждение достаточности всех данных. Сделки, защитные заявки, реальные аккаунты и текущий бот не проверялись.
Предварительный вывод: на этом периоде и в данной архивной модели оба срочных аналога были убыточны, особенно NASD. Для решения о SP500F/QQQF нужен отдельный тест текущей версии, а для проверки вечных — накопление исторического стакана или других достоверных котировок и учёт их фандинга. Таблица: https://oleg-vodiak.ru/asset/ops/output/moex_global_perpetuals_audit_20261029_v1/dated_analogs_summary.csv
Дополнение: наблюдение котировок. Запущен исследовательский сбор публичных лучших цен SP500F и QQQF раз в пять минут. Источник ISS показывает данные примерно с 15-минутной задержкой; сохраняются время наблюдения и время биржевых данных. Эти снимки не показывают полную глубину стакана и не дают точного исполнения в момент сигнала. Сбор не обращается к счётам и не отправляет заявки; объём сохранения ограничен 10 МиБ.
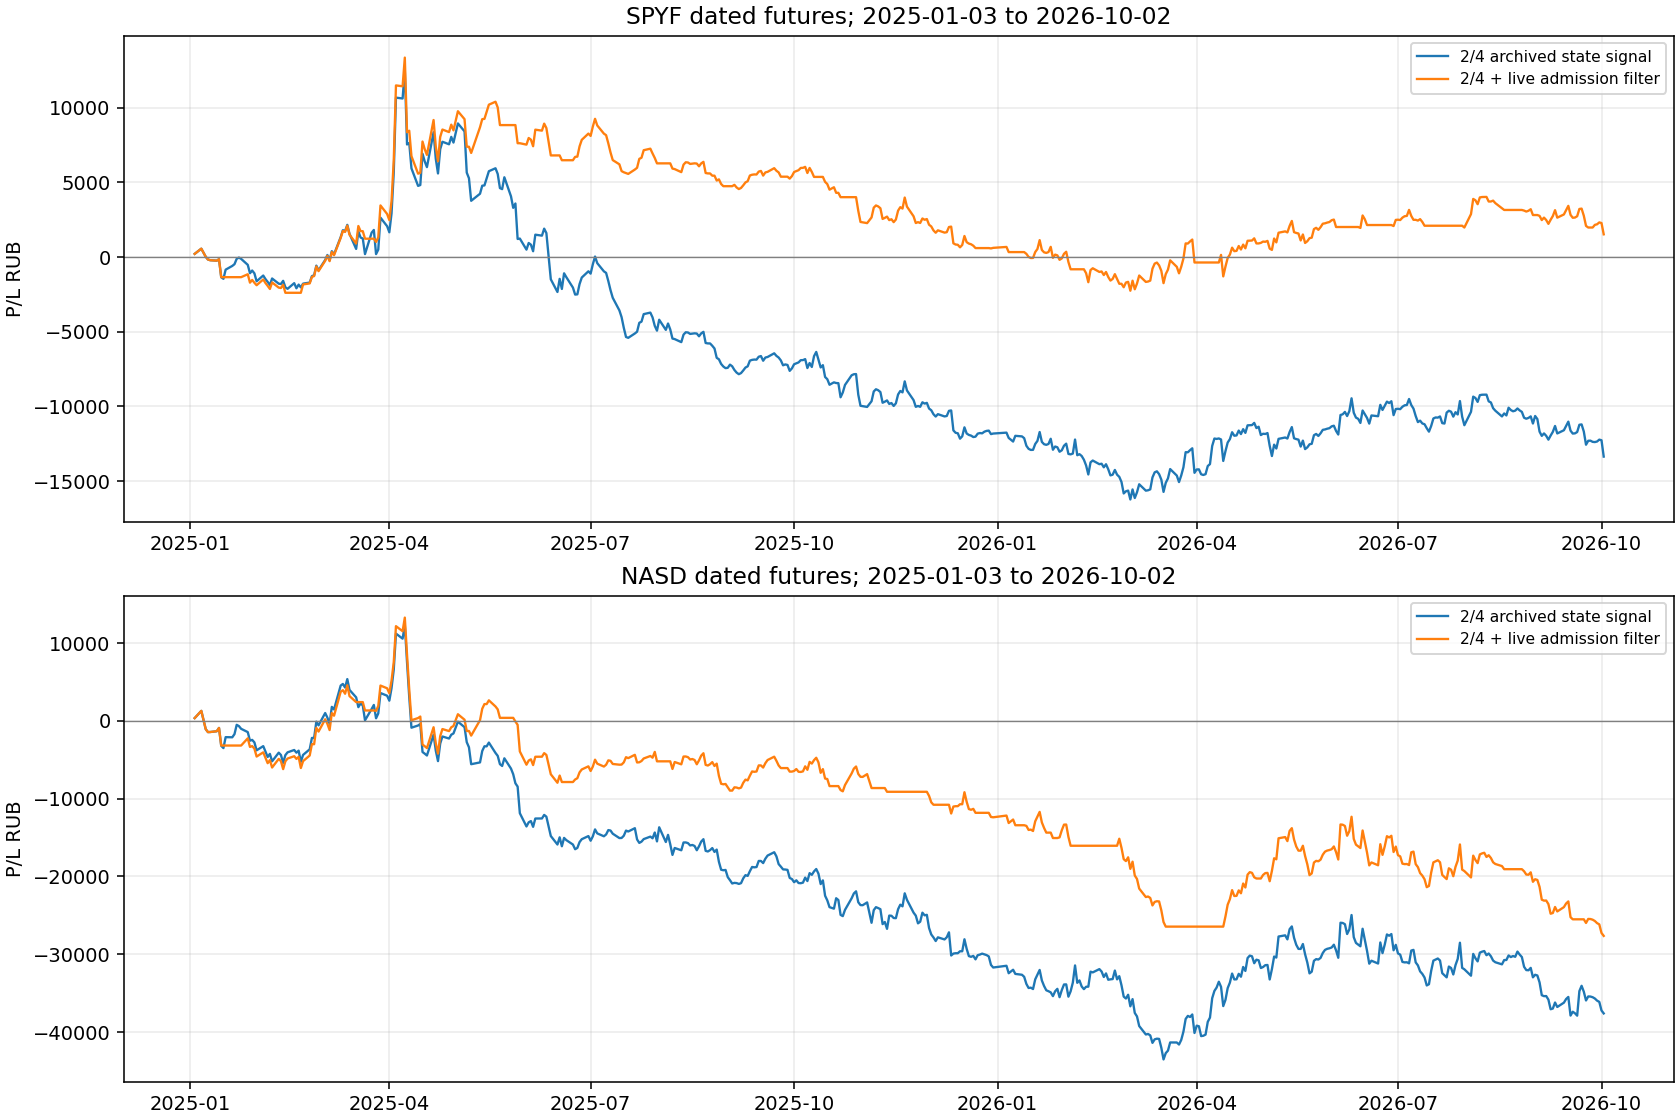
Дополнение: версия с поглощением или пробоем на SPYF и NASD. Повторили сравнение за 03.01.2025–02.10.2026 на срочных SPYF и NASD: архивная лента 2/4 без фильтра против неё же с кодом RA24_ENGULF_OR_BREAK20_V1. Это та версия допуска входа, которая выбрана в настройках боевого контура на момент исследования. Вход разрешается по поглощению или пробою 20 завершённых дней в нужную сторону; закрытие при обратном сигнале не запрещается.
SPYF, комиссия 0,05% за сторону: без фильтра −13 361 ₽, максимальная дневная просадка 28 762 ₽; с фильтром +1 519 ₽, просадка 15 606 ₽, PF закрытых контрактных эпизодов 1,06. При комиссии 0,1%: без фильтра −23 533 ₽, с фильтром −4 949 ₽.
NASD, комиссия 0,05% за сторону: без фильтра −37 592 ₽, просадка 55 817 ₽; с фильтром −27 632 ₽, просадка 40 897 ₽, PF 0,67. При комиссии 0,1%: без фильтра −55 922 ₽, с фильтром −41 558 ₽. Фильтр уменьшил потери и дневную просадку в этой модели, но устойчивую прибыль NASD не обеспечил.
Размер — целые контракты с условным пределом номинала на каждый новый вход 100 000 ₽, не размер реального счёта. Комиссии сценарные. Начальная позиция условно принята уже открытой одинаково в обеих версиях; фильтр не закрывает её задним числом. Переходы контрактов моделируются отдельными выходом и входом по сохранённым минутным данным, по шесть на инструмент. На конец открытая позиция оценена по последней цене без принудительной продажи.
Фильтр обработал SPYF: 100 разрешений и 55 запретов нового входа; NASD: 155 разрешений и 49 запретов. Неизвестных контекстов при проверенных входах не было. Пример: 15.01.2025 в 23:45 МСК модель SPYF закрыла шорт и не открыла лонг, потому что по доступной завершённой истории направление фильтра не совпало. На этих минутах модельная цена была 596,28; это не подтверждённая цена сделки брокера.
Проверка текущего кода: функции расчёта состояния из файла ядра на диске повторно воспроизведены на архивных минутных данных. Получены те же 162 сигнальных события SPYF и 211 NASD, что в сохранённой контрольной ленте, включая даты, стороны, контракты и цены. На эту ленту наложен точный код фильтра входа; проверены 536 дневных точек на инструмент и отсутствие известных пропущенных денежных выплат.
Граница результата: это не полная симуляция боевого исполнителя. Поведение состояний после пропущенного входа, собственный прогрев и кеш контекста, переносы через брокера, последовательность закрытия и открытия, задержки, стакан и реальные тарифы не воспроизведены полностью. Поэтому совпадение всей работающей системы с моделью и торговая готовность не доказаны. Тест не использует фандинг вечных SP500F и QQQF и не заменяет их исследование.
Сравнение PF здесь использует отдельный эпизод на каждый контракт: при переносе старый эпизод закрывается, новый начинается; поэтому число и PF отличаются от более раннего раздела, где перенос сохранял единый эпизод. Сумма P/L базовой модели в обоих способах совпала. Четыре теста прошли: закрытие при запрете входа, отсутствие заглядывания вперёд, неизвестный контекст и раздельные эпизоды переноса.
Два графика — результаты самих срочных инструментов; они не показывают доходность вечных контрактов или доходность на депозит. Таблица вариантов: https://oleg-vodiak.ru/asset/ops/output/spy_nasd_live_filter_20261029_v1/summary.csv
Дополнение: почему получился убыток в модели 2/4. Разобраны закрытые контрактные эпизоды SPYF и NASD в сравнении базовой модели и фильтра поглощение или пробой. Период 03.01.2025–02.10.2026, сценарная комиссия 0,05% за сторону и условный лимит номинала при входе до 100 000 ₽. Это модель на срочных контрактах, не сделки реального счёта и не полная симуляция боевого исполнителя.
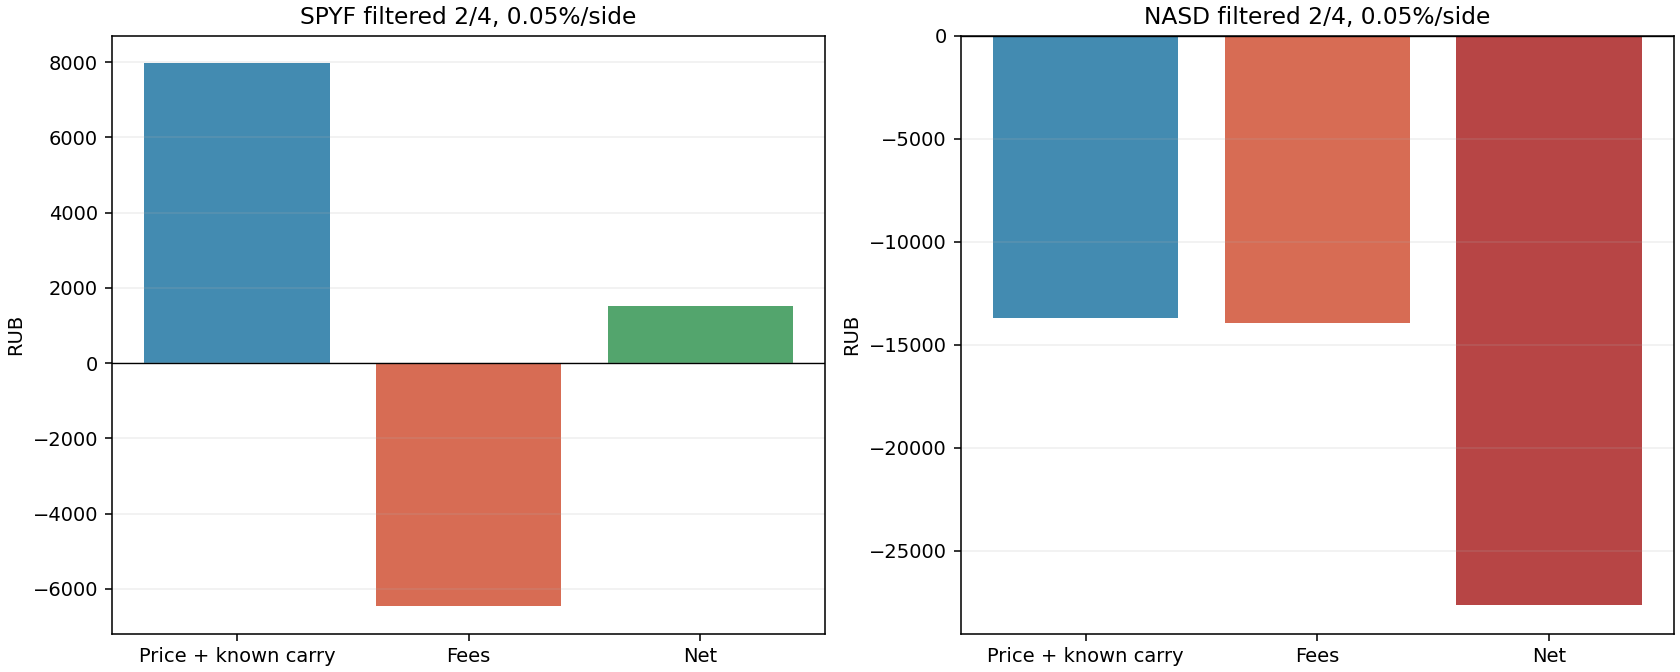
NASD с фильтром: итог −27 632 ₽; из них комиссия −13 926 ₽, а движение цены вместе с известными выплатами до комиссий −13 706 ₽. Комиссии усилили минус, но не были его единственной причиной. Из 155 закрытых контрактных эпизодов 25 прибыльных. Эпизоды меньше 24 часов: 86 штук, суммарно −45 265 ₽, из них комиссия около 7 748 ₽. Более длительные: 69 эпизодов, суммарно +17 474 ₽.
SPYF с фильтром: итог +1 519 ₽; комиссия −6 467 ₽, движение цены с известными выплатами до комиссии +7 986 ₽. Из 100 закрытых контрактных эпизодов 26 прибыльных. Эпизоды меньше суток: 41 штука, суммарно −13 016 ₽; более длительные: 59 эпизодов, +14 651 ₽. Итоги закрытых эпизодов могут немного отличаться от итоговой кривой из-за открытой на конец позиции.
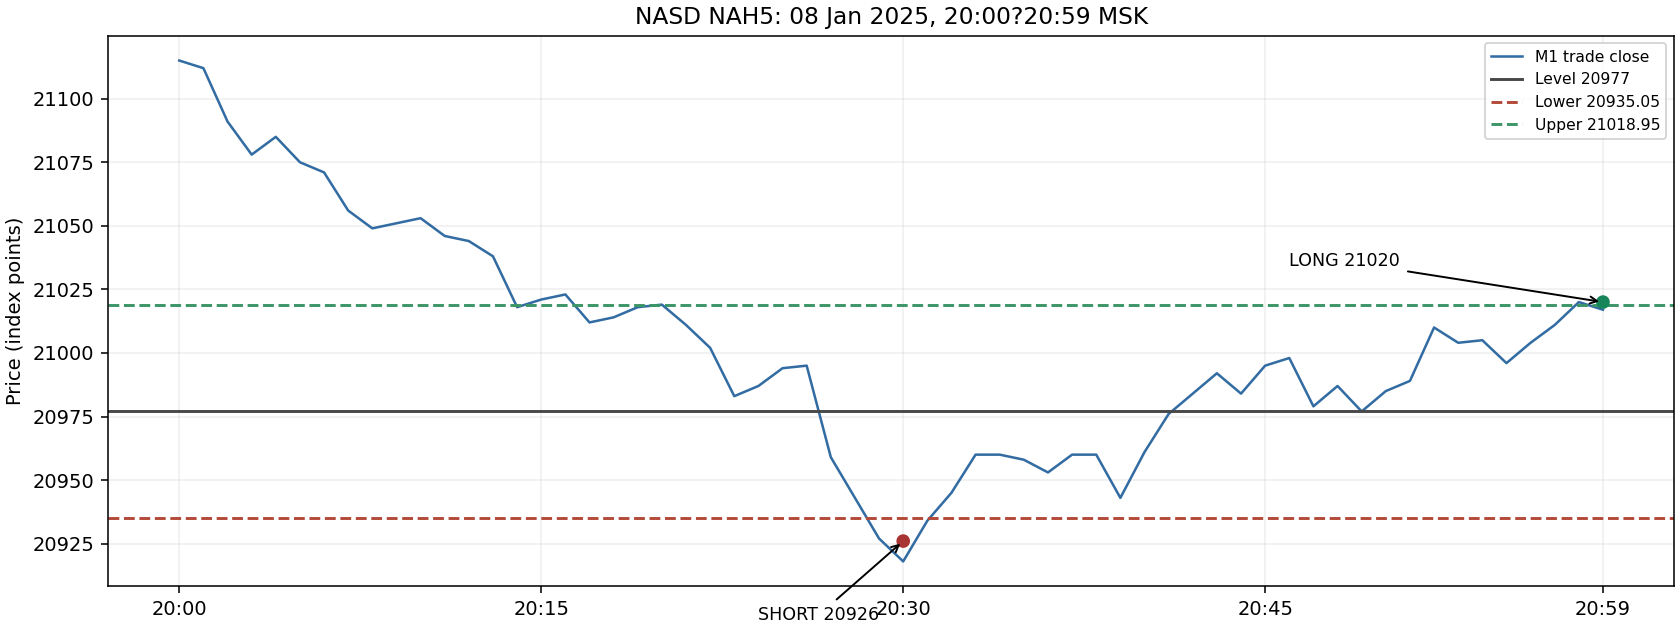
Пример двойного переворота NASD 08.01.2025. Уровень был 20 977, границы 0,2% — 20 935,05 и 21 018,95. В 20:30 модель увидела цену 20 927 ниже нижней границы и перевернулась в шорт по 20 926. Через 29 минут цена вернулась выше верхней границы, модель закрыла шорт и открыла лонг по 21 020. Закрытый шорт дал −382,32 ₽ до комиссии и −467,62 ₽ после комиссии. На графике показаны сохранённые минутные свечи и модельные цены, не сделки брокера.
Почему результат возможен при одном наборе правил: пробой может оказаться коротким движением, после которого цена возвращается через противоположную границу; каждый такой переход фиксирует ценовой убыток и добавляет комиссии. Если продолжительное трендовое движение не перекрывает серию таких потерь, итог отрицательный. Фильтр сократил часть сделок и потерь, но оставил 86 коротких убыточных эпизодов NASD.
Это не доказательство, что правило «держать больше суток» улучшит стратегию: длительность известна только после выхода. Некоторые эпизоды короткие из-за переноса между контрактами, так как в этом расчёте каждый контрактный участок считается отдельным эпизодом. Статистика не устанавливает причин убытка каждой сделки и не моделирует точный bid/ask, спред, задержку двух заявок и ГО.
Следующая проверка — разделить короткие перевороты на сигналы у уровня, переносы и вечерние события, затем причинно протестировать варианты подтверждения и ограничения повторных входов на том же объёме и данных, с проверкой на отдельном периоде. Без этой проверки менять боевую стратегию не предлагается.
Дополнение: причины коротких убытков и пауза после переворотов. Разделили закрытые контрактные эпизоды короче суток по типу события закрытия: внутридневной сигнал, вечернее решение, перенос, коррекция следующей сессии. Учитывались сценарная комиссия 0,05% за сторону, версия с фильтром поглощения или пробоя и тот же условный предел номинала 100 000 ₽ на новый вход. Тип события не доказывает причину каждого движения.
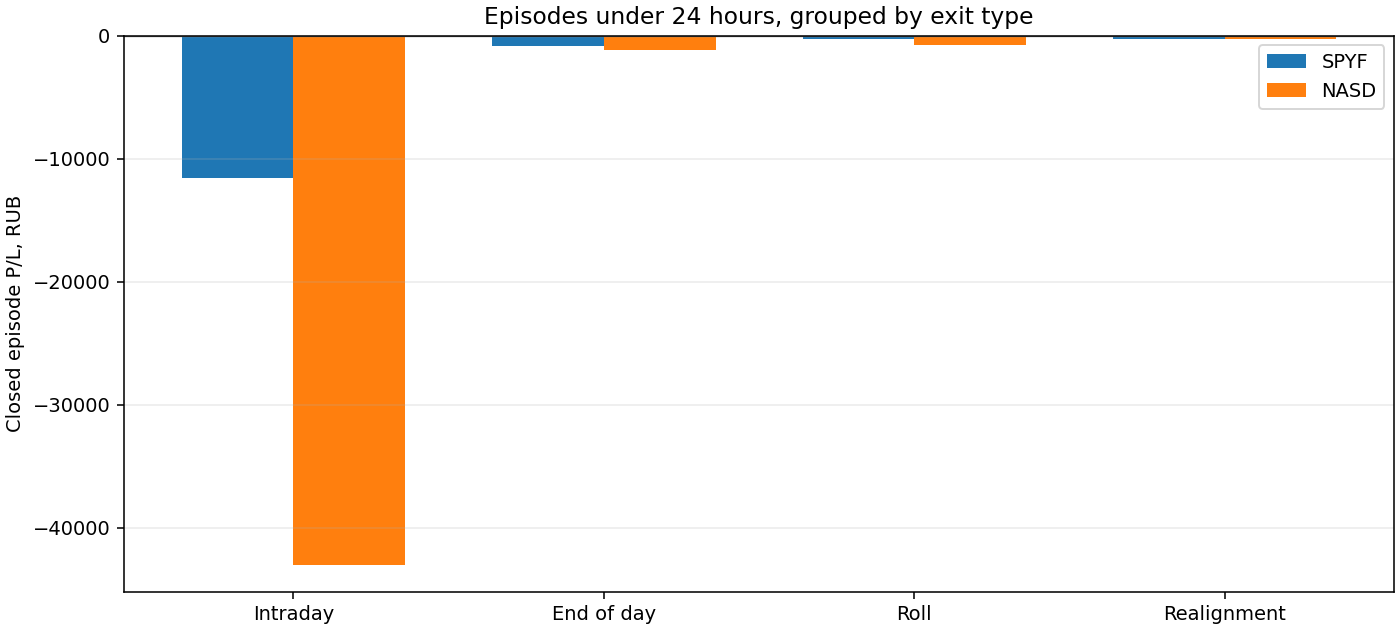
NASD: из −45 265 ₽ по коротким закрытым эпизодам −43 039 ₽ приходятся на 80 выходов по внутридневным сигналам, −1 193 ₽ на 3 вечерних, −751 ₽ на один выход при переносе, −282 ₽ на две коррекции сессии. SPYF: из −13 016 ₽ на внутридневные сигналы приходятся −11 599 ₽ и 34 эпизода; на вечерние −817 ₽ и 3 эпизода; на перенос −283 ₽ и один эпизод; на коррекцию −318 ₽ и 3 эпизода.
Проверили два новых исследовательских правила: после двух или трёх прямых внутридневных переворотов фактической модельной позиции в течение календарного дня закрытие по следующему обратному сигналу остаётся разрешённым, но новое открытие приостанавливается. Прямые перевороты считаются только при переходе из плюса в минус или наоборот, не при входе из нуля. На вечернем сигнале допуск проверяется снова; в следующем календарном дне счётчик сбрасывается. Если нового сигнала нет, автоматического входа не создаётся.
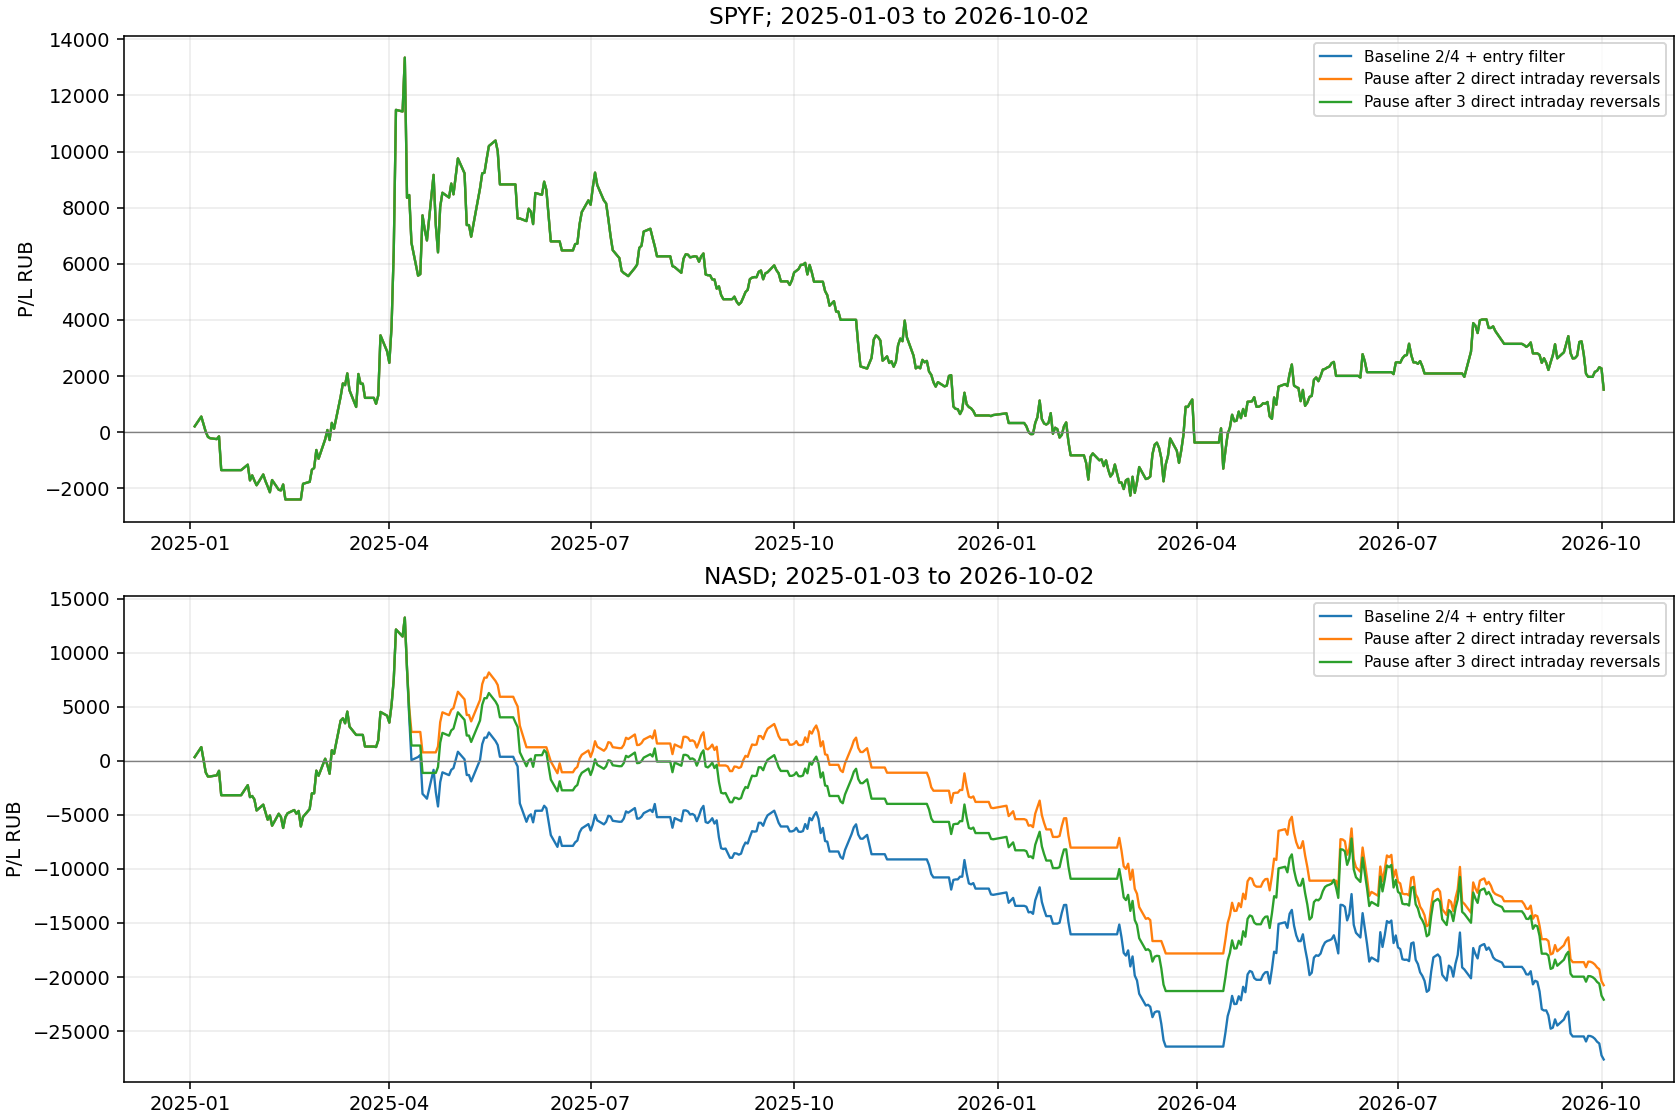
NASD: базовая версия −27 632 ₽, максимальная дневная просадка 40 897 ₽, PF 0,67. Пауза после двух: −20 757 ₽, просадка 34 023 ₽, PF 0,72; 18 событий открытия приостановлены. Пауза после трёх: −22 098 ₽, просадка 35 363 ₽, PF 0,72; 9 событий приостановлены. Оба варианта остаются убыточными.
Разрез непрерывного модельного прогона по годам: NASD в 2025 базовая версия −12 394 ₽, пауза после двух −4 370 ₽, после трёх −7 253 ₽. В 2026 до 2 октября соответственно −15 238, −16 387 и −14 844 ₽. Разрезы не являются независимым подтверждением; после двух на поздней части итог ухудшился.
SPYF: оба порога за исследованный период не приостановили ни одного события, поэтому прибыль +1 519 ₽ и просадка 15 606 ₽ одинаковы с базой. Совпадение не доказывает полезности или безопасности ограничения. При 0,1% за сторону NASD дал −41 558 ₽ без паузы, −33 042 ₽ после двух и −35 206 ₽ после трёх.
Это исследовательская модель на срочных аналогах, не изменение торговой стратегии. Счётчик использует прямые модельные переходы, а не подтверждения реального брокера. Сигнальная лента воспроизводится отдельно; поведение полного живого состояния после пропуска, двухэтапное исполнение, спред, задержки и ГО полностью не смоделированы. Модельные дневные просадки могут быть меньше внутридневных.
Шесть тестов проверили базовый фильтр, отсутствие будущего контекста, обработку неизвестных данных, остановку новых входов после второго переворота и возможность вечернего возобновления. Базовый итог совпал с предыдущим расчётом, 536 дневных точек проверены на каждом инструменте. История уже изучалась и не является независимым подтверждением; оснований применять паузу на боевом счёте пока нет.
Таблица всех вариантов: https://oleg-vodiak.ru/asset/ops/output/spy_nasd_reversal_pause_20261029_v1/summary.csv
Charts
Файлы и источники в проекте
ops/output/moex_global_perpetuals_audit_20261029_v1/SP500F_daily.csvops/output/moex_global_perpetuals_audit_20261029_v1/QQQF_daily.csvops/output/moex_global_perpetuals_audit_20261029_v1/dated_analogs_summary.csvops/output/spy_nasd_live_filter_20261029_v1/summary.csvops/output/spy_nasd_reversal_pause_20261029_v1/summary.csv