Какао: единое правило 2/4 + H4 + M15 и все 167 сделок на графиках
Аудит ещё не выполнен · публикация 2026-10-16
Паспорт проверки и источников
Публикация не подтверждает текущую прибыльность или работу исполнителя.
Время изменения файла — не время последней рыночной котировки. Статус публикации не подтверждает работу бота; research, paper и live требуют отдельных результатов.
- Артефакты результата не указаны
Как устроены пауза и возврат после пробоя на 0,2%: цены, подтверждения, ложные пробои, прибыльные движения и сравнение с обычной 2/4. Универсальность не объявляем доказанной.
- История08.04–02.10.2026
- Размер4 контракта CC
- Атлас167 закрытых позиций
ЗАДАЧА: одно фиксированное правило для какао, без смены параметров после каждой убыточной сделки. Ни универсальная прибыльность, ни готовность к реальным деньгам пока не доказаны. Это подробный воспроизводимый разбор кандидата, а не обещание.
ДАННЫЕ: 08.04–02.10.2026, нативные контракты CC, четыре контракта постоянно при наличии позиции; 10 ₽ за пункт на контракт. Здесь модельные сделки, НЕ журнал брокера. Источник — сохранённые нативные M1, сверенные с контрольными H1, и замороженная лента решений 2/4. Выходные с реальными сделками сохранены; пустые минуты и выходные не дорисованы. Цена контракта в пунктах, не мировая цена какао в долларах за тонну.
ПРАВИЛО 1. Теневая 2/4 продолжает рассчитывать обычные дневные сигналы независимо от фактической паузы. Нативное решение имеет приоритет своей минуты. Это надстройка над существующей 2/4, а не самостоятельная торговля только каналом.
ПРАВИЛО 2. Геометрия H4 строится только из уже подтверждённых опорных точек. Две свечи справа подтверждают экстремум; канал доступен не раньше предусмотренного алгоритмом следующего бара. Минимальная ширина — половина предшествующего ATR14 H4, предельный возраст — 120 наблюдаемых H4-баров. H4 отсчитывается от полуночи МСК, не по американской сессии.
ПРАВИЛО 3. Если после обработки минуты позиция есть и закрытие M1 оказалось строго внутри известного канала, планируется выход в ноль на следующем наблюдаемом M1 open. Граница и наклон этого канала закрепляются на время ожидания; новый красивый канал задним числом их не заменяет. Вход и выход в одной минуте возможны до принятия решения о паузе: это не идеальный запрет всех входов внутри диапазона.
ПРАВИЛО 4. Пока ждём вне позиции, обычные входы теневой 2/4 пропускаются. Если реальное закрытие последней минуты M15 строго выше верхней границы ×1,002 — LONG; строго ниже нижней ×0,998 — SHORT. При равенстве сигнала нет. Направление НЕ обязано совпадать с теневой 2/4: проверка такого совпадения ухудшила результат.
ПРАВИЛО 5. Сигнал известен только после закрытия подтверждающей минуты, исполнение — по следующему наблюдаемому M1 open, не по старой цене уровня и не по цене до подтверждения. Нет подтверждения без реальной последней минуты M15; часовая сетка МСК, а не 15 минут после первой сделки сессии. В отсутствие котировки ожидание может перенестись через перерыв.
ПРАВИЛО 6. После подтверждённого возврата позиция снова обслуживается гибридом 2/4/канала. Нативный переворот имеет приоритет; новое закрытие внутри канала опять запускает паузу. Нельзя называть это неизменным стопом 0,2% от цены входа: 0,2% здесь — буфер геометрической границы. Исходная механика канала с контрлимитом/стоп-переворотом сохранена, если она успевает сработать до решения о паузе.
ПРАВИЛО 7. Истечение/невалидность закреплённого канала не открывает позицию автоматически; нужна новая допустимая логика сигнала. На ролле старый контракт закрывается, новый обрабатывается отдельно, ожидание и геометрия сбрасываются. Разность цен двух контрактов не признаётся торговой прибылью. Смена даты сама по себе не повод входить.
ФОРМУЛА ЗАКРЫТОЙ СДЕЛКИ: 4 × 10 × сторона × (выход − вход) − 4 × 10 × (вход + выход) × bps/10000. Сторона +1 LONG или −1 SHORT. Основной сценарий bps=2 на каждую сторону. Это условные совокупные затраты, не установленный тариф брокера. ГО, очередь, спред и частичное исполнение не моделируются.
ЧТО НЕ МЕНЯЛИ: период 2/4, дневную сессию, объём четыре контракта, SMA и удвоение не добавляли; порог 0,2% не подгоняли по сделкам. Не выбирали постфактум самые красивые даты, чтобы исключить остальные из результата. Все закрытые позиции доступны в атласе, включая убытки.
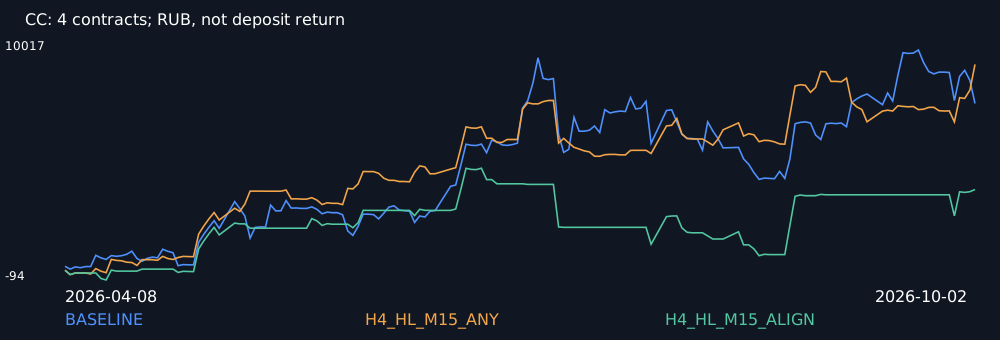
СРАВНЕНИЕ · BASELINE: P/L 7 667.40 ₽; DD по дневным отметкам 5 345.88 ₽; PF закрытых 1.83; закрытых позиций 78; модельные затраты 520.60 ₽.
СРАВНЕНИЕ · H4_HL_M1_ANY: P/L 8 076.89 ₽; DD по дневным отметкам 2 745.15 ₽; PF закрытых 1.48; закрытых позиций 235; модельные затраты 1 459.11 ₽.
СРАВНЕНИЕ · H4_HL_M15_ANY: P/L 9 384.21 ₽; DD по дневным отметкам 2 451.15 ₽; PF закрытых 1.72; закрытых позиций 167; модельные затраты 1 067.79 ₽.
СРАВНЕНИЕ · H4_HL_M15_ALIGN: P/L 3 886.06 ₽; DD по дневным отметкам 3 845.83 ₽; PF закрытых 1.47; закрытых позиций 85; модельные затраты 561.94 ₽.
СРАВНЕНИЕ · H4_HL_H1_ANY: P/L 8 212.50 ₽; DD по дневным отметкам 2 740.46 ₽; PF закрытых 1.68; закрытых позиций 133; модельные затраты 855.50 ₽.
СРАВНЕНИЕ · H4_HL_H4_ANY: P/L 6 086.39 ₽; DD по дневным отметкам 2 819.76 ₽; PF закрытых 1.61; закрытых позиций 110; модельные затраты 713.61 ₽.
ИТОГ: M15 дал +22,39% к прибыли контроля и −54,15% к дневной DD, но PF снизился с 1,828 до 1,720, закрытых позиций стало 167 вместо 78. Это НЕ увеличение доли выигрышей по определению и НЕ доказательство универсальности. P/L включает незакрытый остаток, PF — только закрытые сделки; DD по дневным отметкам, не максимальная внутридневная просадка.
Апрель–июнь: контроль 6 052.38 ₽ / DD 1 605.32; M15 6 137.76 ₽ / DD 639.56. Состояние позиции не сбрасывалось. Это уже просмотренные участки, не нетронутый OOS.
Июль–октябрь: контроль 1 615.02 ₽ / DD 5 345.88; M15 3 246.45 ₽ / DD 2 451.15. Состояние позиции не сбрасывалось. Это уже просмотренные участки, не нетронутый OOS.
ЗАТРАТЫ: при 5 б.п./сторона M15 +7 782,52 ₽ против +6 886,51 ₽; при 10 б.п. M15 +5 113,04 против +5 585,02 ₽. Преимущество исчезает при увеличении издержек. Цены и решения при пересчёте сохранены — это чувствительность, не новая симуляция очереди.
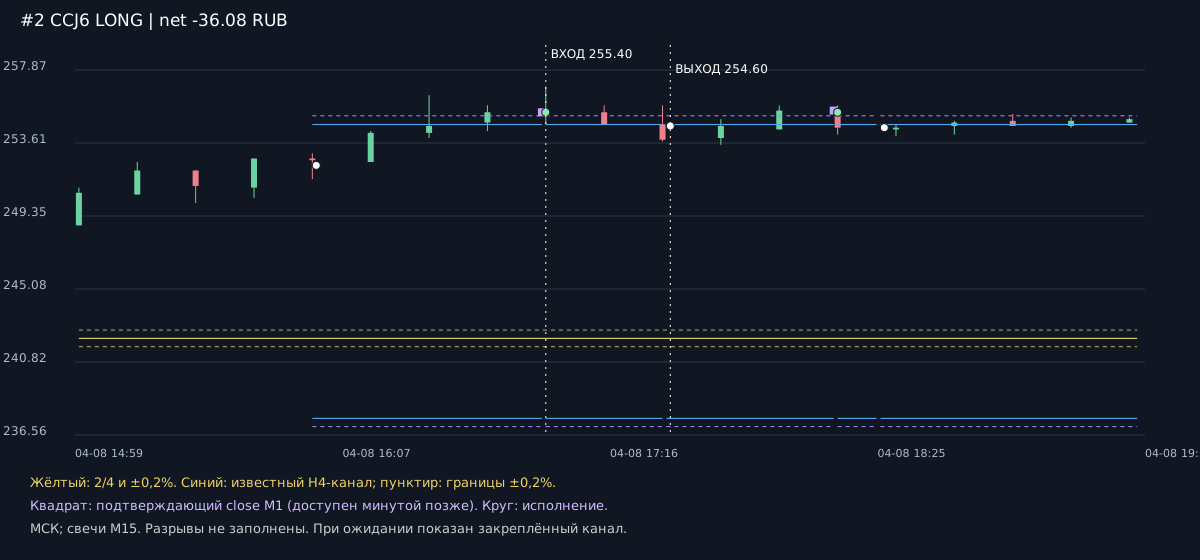
Сделка #2: CCJ6, LONG, 4 контракта. Вход 2026-04-08 17:00:00 по 255.4000; выход 2026-04-08 17:32:00 по 254.6000; net -36.08 ₽, затраты 4.08 ₽; удержание 32 минут. Подтверждённый пробой; выход PAUSE_AFTER_OBSERVED_REVERSALS. Подтверждение доступно 2026-04-08 17:00:00 МСК: close 255.4000, закреплённые границы [237.5286; 254.6857], порог 255.1951. Следующий open отличается от подтверждающего close на 0.0000 пункта.
Убыточная реализация: состоявшийся пробой не гарантировал продолжения. Фильтр M15 не устраняет ложные пробои; сделка оставлена в полном результате, а не удалена после просмотра.
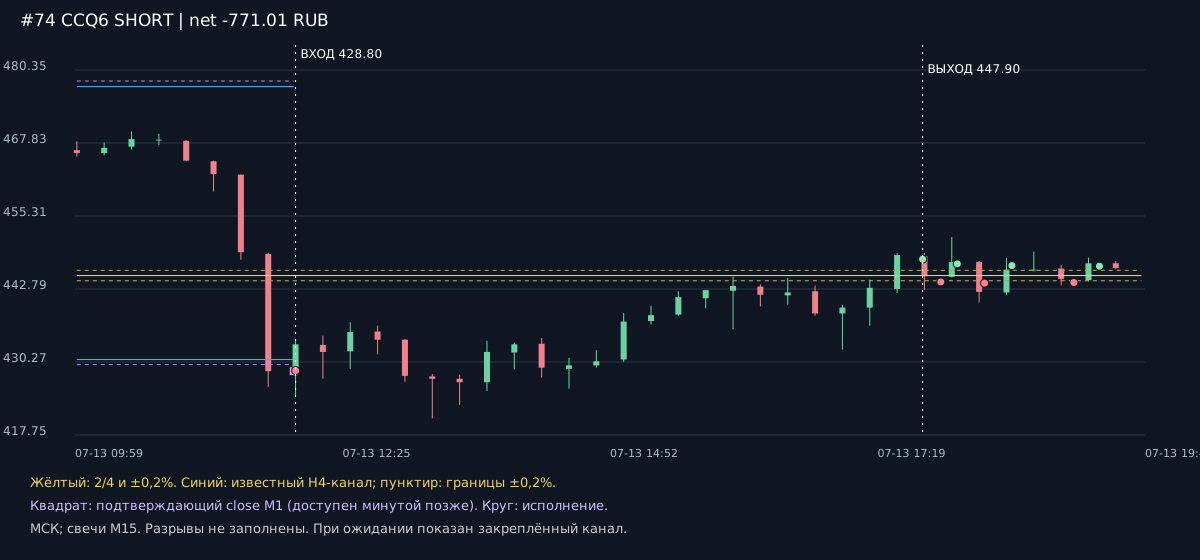
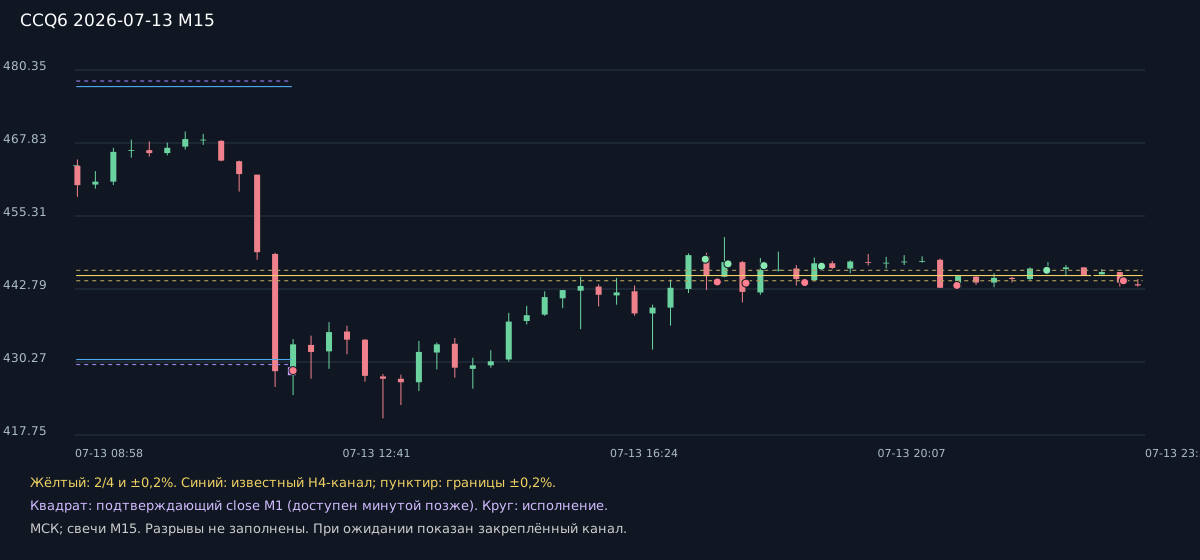
Сделка #74: CCQ6, SHORT, 4 контракта. Вход 2026-07-13 12:00:00 по 428.8000; выход 2026-07-13 17:44:00 по 447.9000; net -771.01 ₽, затраты 7.01 ₽; удержание 344 минут. Подтверждённый пробой; выход BASELINE_PRIORITY. Подтверждение доступно 2026-07-13 12:00:00 МСК: close 428.7000, закреплённые границы [430.7000; 477.5000], порог 429.8386. Следующий open отличается от подтверждающего close на 0.1000 пункта.
Убыточная реализация: состоявшийся пробой не гарантировал продолжения. Фильтр M15 не устраняет ложные пробои; сделка оставлена в полном результате, а не удалена после просмотра.
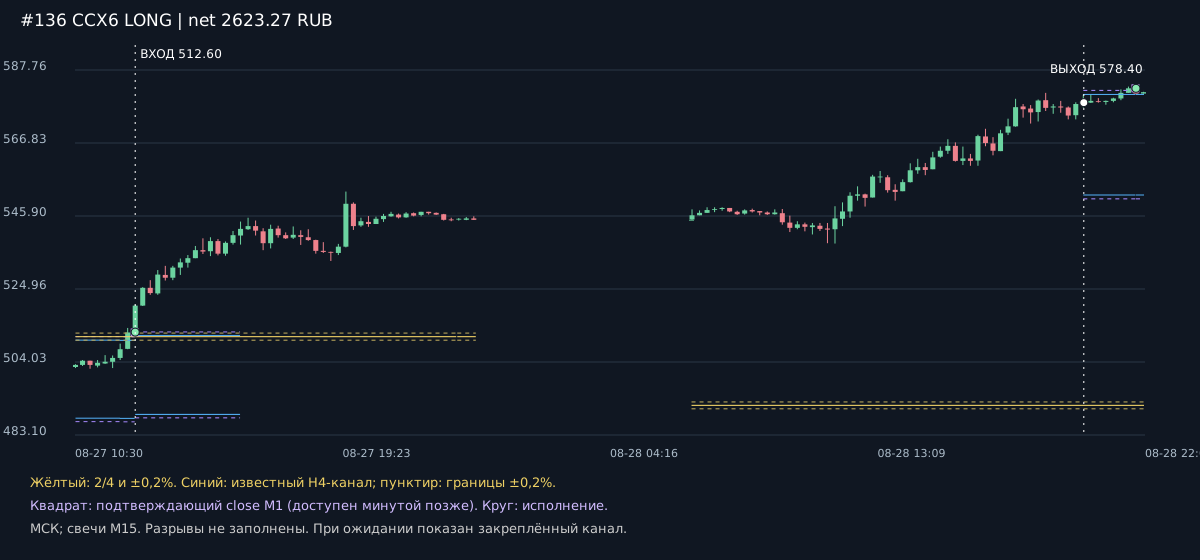
Сделка #136: CCX6, LONG, 4 контракта. Вход 2026-08-27 12:30:00 по 512.6000; выход 2026-08-28 20:01:00 по 578.4000; net 2623.27 ₽, затраты 8.73 ₽; удержание 1891 минут. Подтверждённый пробой; выход PAUSE_AFTER_OBSERVED_REVERSALS. Подтверждение доступно 2026-08-27 12:30:00 МСК: close 512.5000, закреплённые границы [487.8600; 510.2400], порог 511.2605. Следующий open отличается от подтверждающего close на 0.1000 пункта.
Прибыльная реализация: движение после входа окупило обе стороны затрат. Сам факт выигрыша не доказывает, что следующий такой сигнал будет прибыльным.
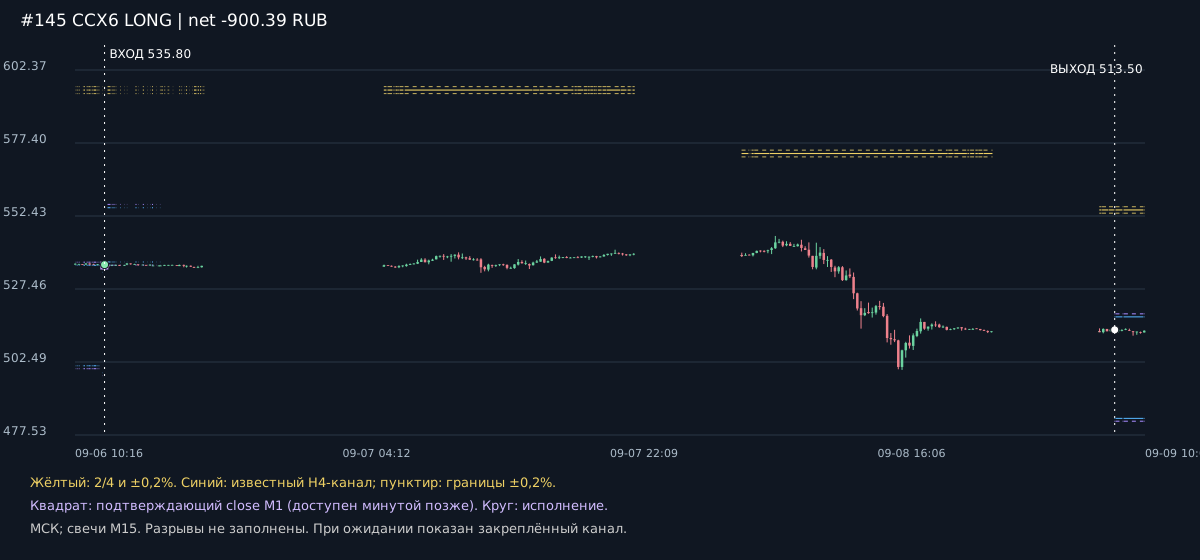
Сделка #145: CCX6, LONG, 4 контракта. Вход 2026-09-06 12:15:00 по 535.8000; выход 2026-09-09 08:01:00 по 513.5000; net -900.39 ₽, затраты 8.39 ₽; удержание 4066 минут. Подтверждённый пробой; выход PAUSE_AFTER_OBSERVED_REVERSALS. Подтверждение доступно 2026-09-06 12:15:00 МСК: close 535.5000, закреплённые границы [498.8200; 533.1700], порог 534.2363. Следующий open отличается от подтверждающего close на 0.3000 пункта.
Убыточная реализация: состоявшийся пробой не гарантировал продолжения. Фильтр M15 не устраняет ложные пробои; сделка оставлена в полном результате, а не удалена после просмотра.
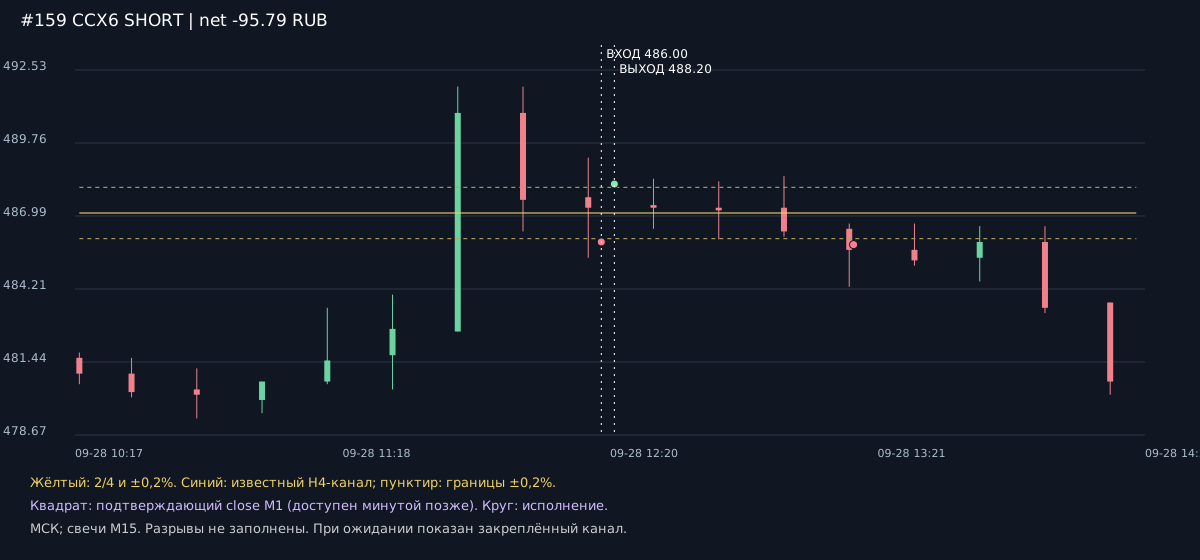
Сделка #159: CCX6, SHORT, 4 контракта. Вход 2026-09-28 12:18:00 по 486.0000; выход 2026-09-28 12:21:00 по 488.2000; net -95.79 ₽, затраты 7.79 ₽; удержание 3 минут. Нативный сигнал 2/4 / приоритет; выход BASELINE_PRIORITY.
Убыточная реализация: состоявшийся пробой не гарантировал продолжения. Фильтр M15 не устраняет ложные пробои; сделка оставлена в полном результате, а не удалена после просмотра.
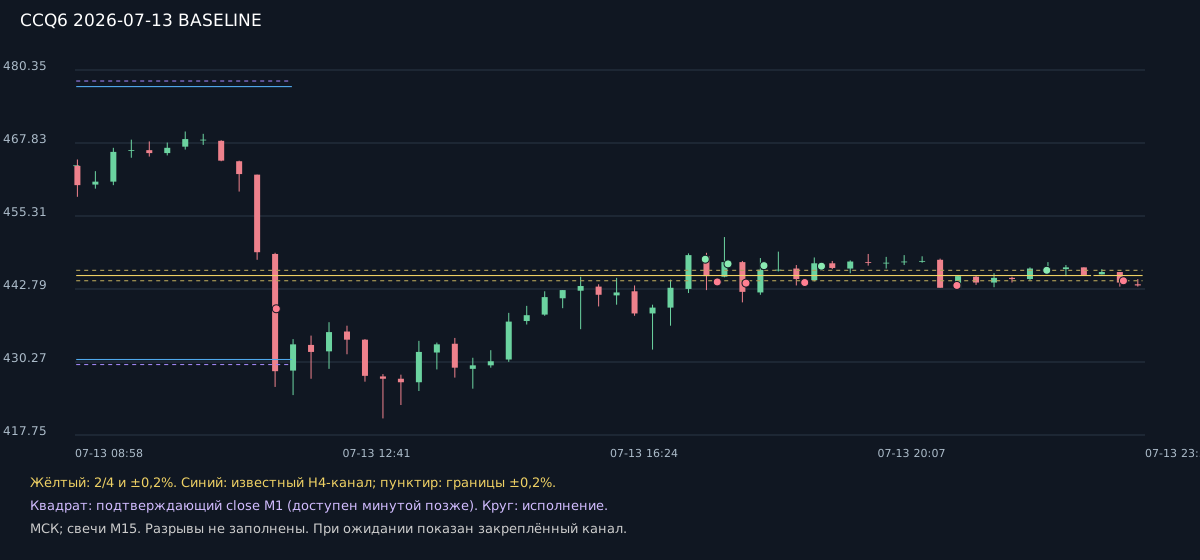
2026-07-13 · BASELINE: 11 исполнений; 11:46:00 1→-1 @ 439.40; 17:44:00 -1→1 @ 447.90; 17:54:00 1→-1 @ 444.00; 18:03:00 -1→1 @ 447.10; 18:18:00 1→-1 @ 443.80; 18:33:00 -1→1 @ 446.80; 19:07:00 1→-1 @ 443.90; 19:21:00 -1→1 @ 446.70; 21:14:00 1→-1 @ 443.40; 22:29:00 -1→1 @ 446.00; 23:33:00 1→-1 @ 444.20. Это исполнения, не число закрытых сделок.
2026-07-13 · M15: 11 исполнений; 12:00:00 0→-1 @ 428.80; 17:44:00 -1→1 @ 447.90; 17:54:00 1→-1 @ 444.00; 18:03:00 -1→1 @ 447.10; 18:18:00 1→-1 @ 443.80; 18:33:00 -1→1 @ 446.80; 19:07:00 1→-1 @ 443.90; 19:21:00 -1→1 @ 446.70; 21:14:00 1→-1 @ 443.40; 22:29:00 -1→1 @ 446.00; 23:33:00 1→-1 @ 444.20. Это исполнения, не число закрытых сделок.
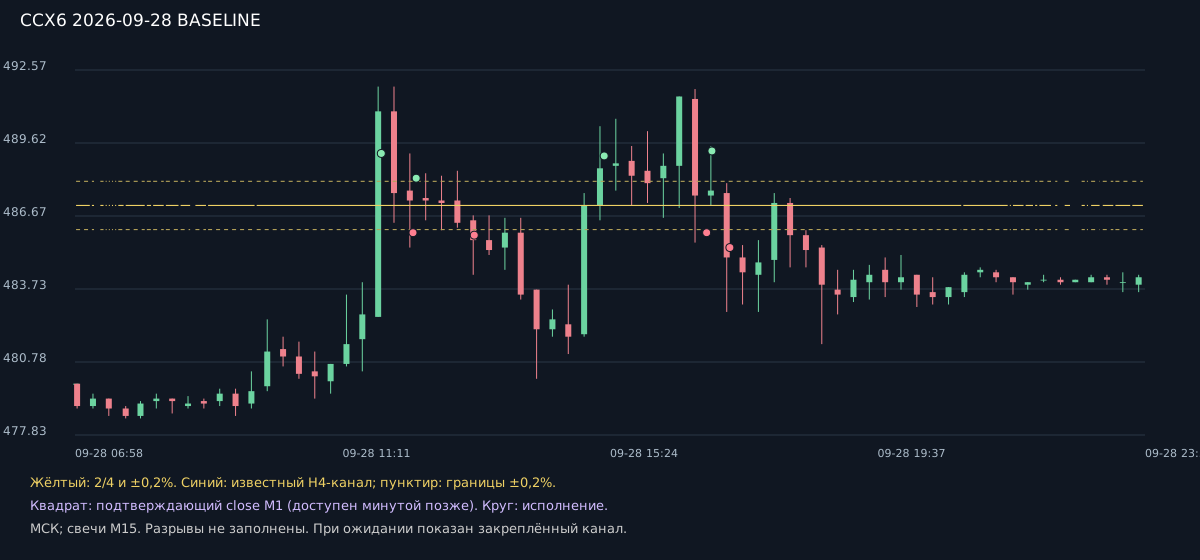
2026-09-28 · BASELINE: 8 исполнений; 11:48:00 -1→1 @ 489.20; 12:18:00 1→-1 @ 486.00; 12:21:00 -1→1 @ 488.20; 13:16:00 1→-1 @ 485.90; 15:19:00 -1→1 @ 489.10; 16:56:00 1→-1 @ 486.00; 17:01:00 -1→1 @ 489.30; 17:18:00 1→-1 @ 485.40. Это исполнения, не число закрытых сделок.
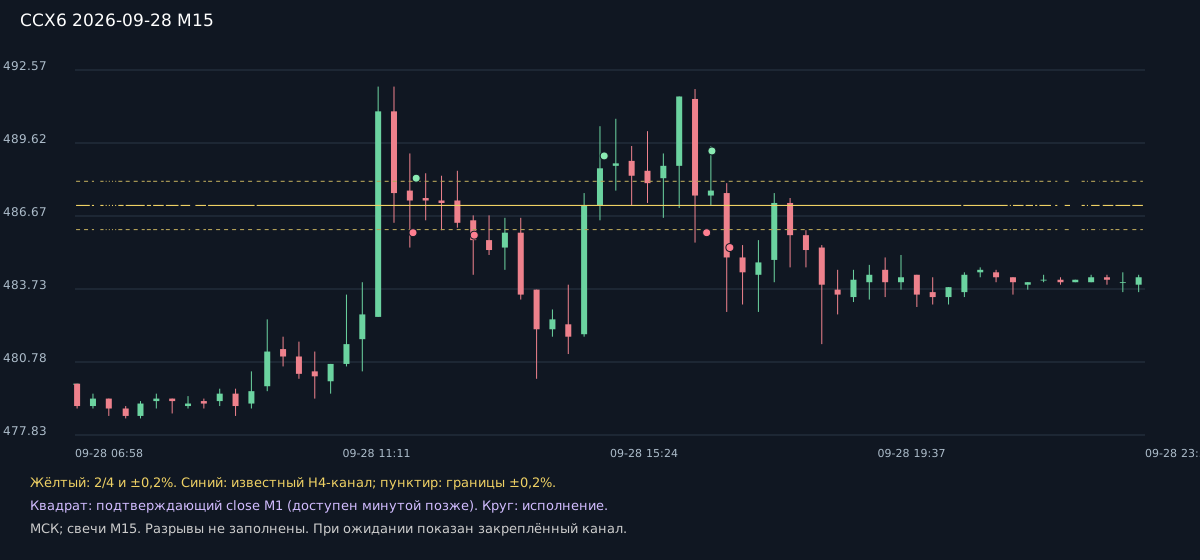
2026-09-28 · M15: 7 исполнений; 12:18:00 1→-1 @ 486.00; 12:21:00 -1→1 @ 488.20; 13:16:00 1→-1 @ 485.90; 15:19:00 -1→1 @ 489.10; 16:56:00 1→-1 @ 486.00; 17:01:00 -1→1 @ 489.30; 17:18:00 1→-1 @ 485.40. Это исполнения, не число закрытых сделок.
КАЧЕСТВО СДЕЛОК: 53 прибыльных из 167 (31.74%); медианное удержание 50.00 минут. Входов в субботу/воскресенье 11, их закрытый net -1 024.98 ₽. Они не вычеркнуты постфактум.
АТРИБУЦИЯ ВХОДА · BASELINE_PRIORITY: 50 закрытых, net 2 050.77 ₽. Прибыль закрытия относится к открывавшейся позиции, а не к причине следующего входа.
АТРИБУЦИЯ ВХОДА · PAUSE_CONFIRMED_CHANNEL_BREAKOUT: 117 закрытых, net 7 153.33 ₽. Прибыль закрытия относится к открывавшейся позиции, а не к причине следующего входа.
ОТКРЫТЫЙ ОСТАТОК на конце теста: CCX6, сторона -1, вход 2026-10-02 17:34:00 @ 485.80, mark-to-market net эпизода 180.11 ₽. Не выдан за закрытую сделку. Закрытый net 9 204.10 + открытый 180.11 = общий 9 384.21 ₽.
ВЫВОД: единый механический кандидат для какао сформулирован, но универсальный метод ещё не подтверждён. На этом отрезке преимущество — ниже дневная просадка и выше сумма P/L, не лучший PF и не меньше торговых операций. Другие рынки это улучшение не подтвердили. Нужна неизменная проверка более ранних независимых нативных M1 с теми же роллами, затем наблюдение новых данных без подгонки; допуск к реальным деньгам пока не обоснован. Не добавляем исключения по времени/числу переворотов только потому, что они красиво объясняют уже увиденный убыток.
ПРОВЕРКИ: наблюдатель повторил все исполнения, дневные кривые и денежные результаты контроля и M15 без изменений; закрытые сделки независимо пересчитаны. Все 167 закрытых позиций имеют отдельный график, контракт, сторону, время, цены и net. Боевые файлы, процессы и заявки не менялись. Визуальный браузерный просмотр не выполнен; HTTP и структура SVG проверяются отдельно.
ПОДРОБНО #2 · CCJ6: gross -32.00 ₽ − затраты 4.08 ₽ = net -36.08 ₽. До минуты выхода максимальное благоприятное отклонение от входа 60.00 ₽ (2026-04-08 17:04:00), неблагоприятное -44.00 ₽ (2026-04-08 17:31:00). Это наблюдаемые M1 high/low без затрат, не доступная гарантированная прибыль/убыток; экстремумы минуты выхода исключены, поскольку выход произошёл на её open. Первый ранний ложный пробой показывает механизм небольшой потери: подтверждённый выход из диапазона не продолжился, цена вернулась внутрь и следующая минута закрыла позицию. Это нормальный убыток правила, не основание задним числом переносить точку входа.
ПОДРОБНО #74 · CCQ6: gross -764.00 ₽ − затраты 7.01 ₽ = net -771.01 ₽. До минуты выхода максимальное благоприятное отклонение от входа 328.00 ₽ (2026-07-13 13:20:00), неблагоприятное -768.00 ₽ (2026-07-13 17:43:00). Это наблюдаемые M1 high/low без затрат, не доступная гарантированная прибыль/убыток; экстремумы минуты выхода исключены, поскольку выход произошёл на её open. 13 июля M15 уже держал SHORT до шумной серии обычной 2/4. Убыток закрылся нативным переворотом в LONG в 17:44. Значит ожидание вне позиции не защищает от всех разворотов: после возврата нативный сигнал опять имеет приоритет. Это конкретное слабое место гибрида, а не ошибка комиссий.
ПОДРОБНО #136 · CCX6: gross 2632.00 ₽ − затраты 8.73 ₽ = net 2623.27 ₽. До минуты выхода максимальное благоприятное отклонение от входа 2744.00 ₽ (2026-08-28 18:45:00), неблагоприятное -4.00 ₽ (2026-08-27 12:30:00). Это наблюдаемые M1 high/low без затрат, не доступная гарантированная прибыль/убыток; экстремумы минуты выхода исключены, поскольку выход произошёл на её open. Это движение удалось удержать больше суток: основной источник прибыли — продолжение после пробоя, не частые мелкие перевороты. Выход по возврату внутрь канала уступил максимуму внутри сделки, но максимум заранее неизвестен. Нельзя автоматически заменить этот выход на продажу по максимальной цене.
ПОДРОБНО #145 · CCX6: gross -892.00 ₽ − затраты 8.39 ₽ = net -900.39 ₽. До минуты выхода максимальное благоприятное отклонение от входа 392.00 ₽ (2026-09-08 09:21:00), неблагоприятное -1440.00 ₽ (2026-09-08 17:46:00). Это наблюдаемые M1 high/low без затрат, не доступная гарантированная прибыль/убыток; экстремумы минуты выхода исключены, поскольку выход произошёл на её open. Вход пришёлся на воскресенье. Пробой вверх подтвердился, однако устойчивого роста не последовало; затем обычная 2/4 сменила направление. Здесь фильтр не спас от затяжного ложного движения. Запрет выходных был бы новой гипотезой: этот проигрыш нельзя просто вычеркнуть из результата.
ПОДРОБНО #159 · CCX6: gross -88.00 ₽ − затраты 7.79 ₽ = net -95.79 ₽. До минуты выхода максимальное благоприятное отклонение от входа 0.00 ₽ (2026-09-28 12:18:00), неблагоприятное -96.00 ₽ (2026-09-28 12:20:00). Это наблюдаемые M1 high/low без затрат, не доступная гарантированная прибыль/убыток; экстремумы минуты выхода исключены, поскольку выход произошёл на её open. 28 сентября SHORT по нативному сигналу просуществовал всего три минуты до противоположного сигнала. Это не самостоятельный M15-пробой. Значит название «M15-фильтр» не означает, что абсолютно каждый вход прошёл M15-подтверждение: вне режима ожидания 2/4 продолжает торговать. Полный запрет таких входов — отдельная ещё не проверенная версия.
РОЛЛ 23 АПРЕЛЯ: CCJ6 2026-04-23 08:59:00 @ 248.8 -1→0; CCM6 2026-04-23 08:59:00 @ 267.3 0→-1. Два разных инструмента показаны раздельно в атласе: ценовой разрыв между контрактами не записан как прибыль удержания. Это модельный плановый перенос, не предположение об исполнении одной склеенной цены.
ПОЛНЫЙ АТЛАС: таблица всех 167 закрытых позиций с отдельными графиками каждой сделки: https://oleg-vodiak.ru/asset/ops/output/cc_trade_atlas_20261016_v1/index.html
Charts