BTC и 2/4 за два года: поглощение, пробой и лимит переворотов
Аудит ещё не выполнен · публикация 2026-10-29
Паспорт проверки и источников
Публикация не подтверждает текущую прибыльность или работу исполнителя.
Время изменения файла — не время последней рыночной котировки. Статус публикации не подтверждает работу бота; research, paper и live требуют отдельных результатов.
- ops/output/btc_binance_filtered_20261029_v1/summary.csv — 2026-10-29T05:47:09+00:00
Сравнили 2/4 без фильтра и с фильтром поглощения или пробоя 20 дней, а также удержание после трёх переворотов на одной минутной истории BTCUSDT perpetual.
- Период21.11.2024–28.10.2026; фиксированный объём 0,001 BTC
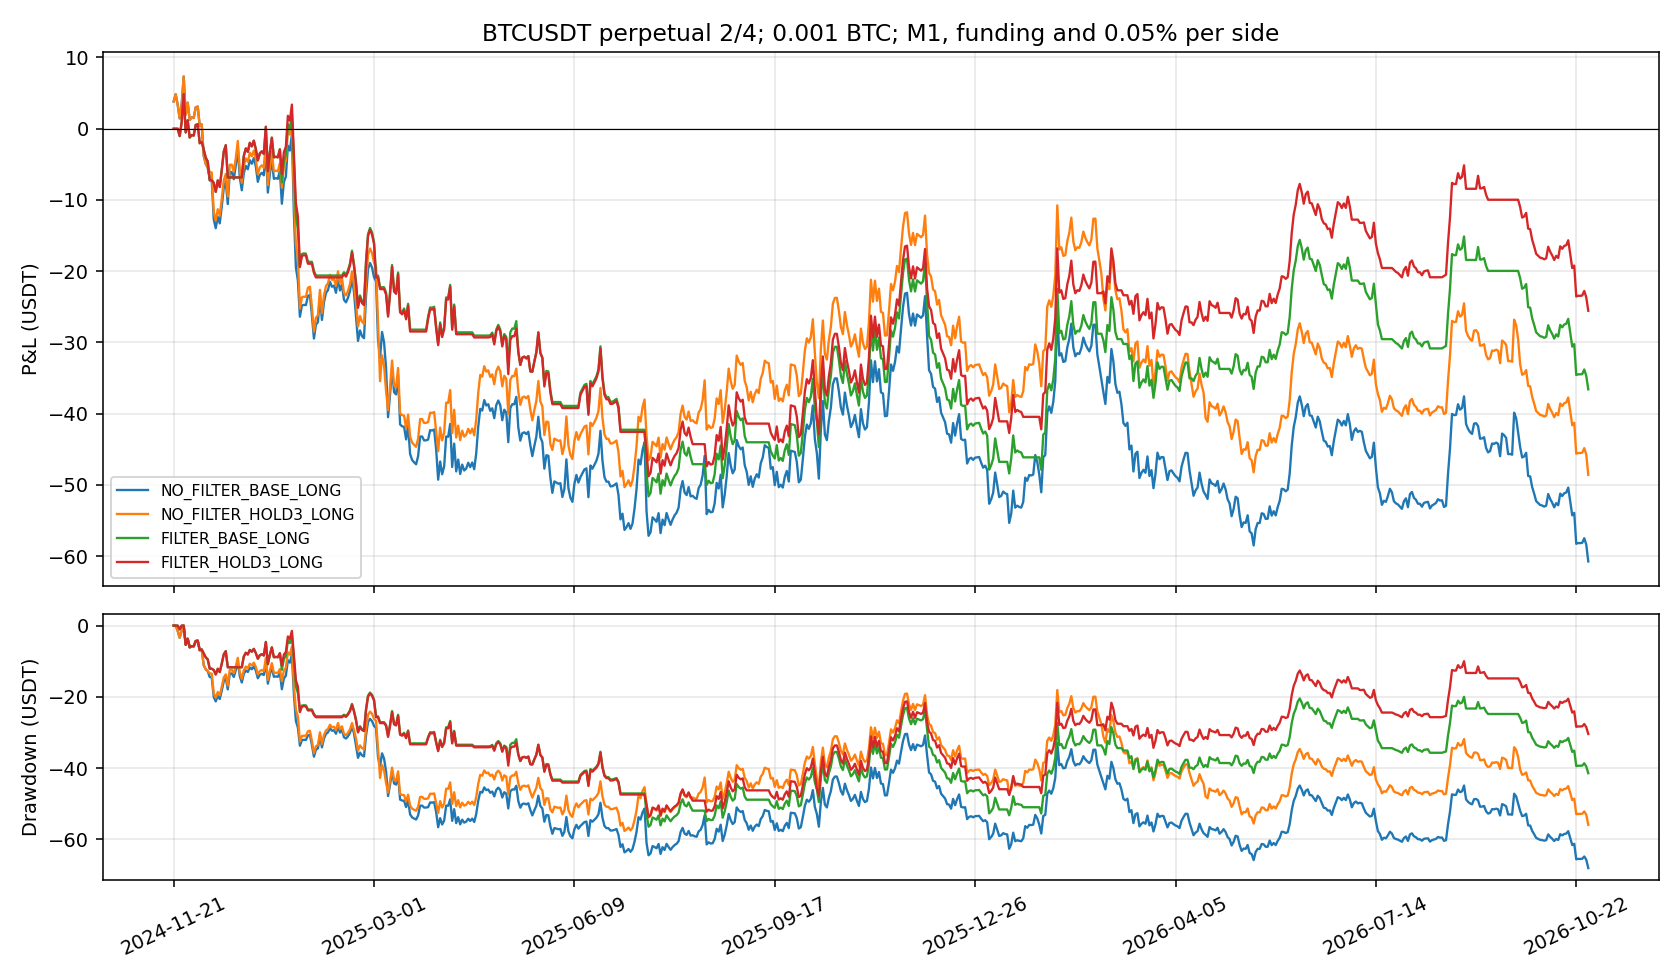
- Обычная 2/4−60,73 USDT; дневная просадка 68,05 USDT; PF 0,76
- Поглощение или пробой−36,57 USDT; дневная просадка 56,45 USDT; PF 0,80
- Фильтр и удержание после трёх−25,55 USDT; дневная просадка 53,63 USDT; PF 0,85
- ВыводРезультат улучшился, но на всём периоде остался убыточным
Зачем пересчитали. Предыдущее двухлетнее исследование BTC не включало фильтр поглощения или пробоя, выбранный для действующей версии 2/4. Это было упрощение, которое нельзя было использовать как полноценную оценку этой версии. Здесь обе модели сравниваются на одинаковой истории и с одинаковым стартом.
Инструмент и период. Бессрочный USD-M BTCUSDT Binance, 0,001 BTC без увеличения объёма, с 21 ноября 2024 года по 28 октября 2026 года. Торговые сутки — московский календарный день, включая выходные; вечерний сигнал рассматривается с 23:45. Сравнение начинается после прогрева на 21 полной дневной свече. Неполные края свечей 28–29 октября 2024 года не использованы в контексте фильтра.
Источник — официальный архив Binance: https://github.com/binance/binance-public-data . Минутные архивы, фандинг и расчётные цены проверены по контрольным суммам. Сопоставление с ранее полученными данными API дало 12 960 совпадающих минут без расхождений. Данные с нулевым объёмом не используются для исполнения.
Правила. Базовая 2/4 строит уровень по двум минимумам или четырём максимумам завершённых дней; сигнал — закрытие минутной свечи за границей 0,2%, модельное исполнение — по следующей доступной минуте. Дневной контекст фильтра становится доступен в 00:30 МСК, после завершения дня.
Фильтр допускает новую позицию, если направлению соответствует действующий режим поглощения или пробой экстремума предыдущих 20 завершённых дней. Сигнальная позиция 2/4 считается отдельно от фактической модельной: если открытие запрещено, старая позиция закрывается, а противоположная не открывается. При недостатке или устаревании контекста расчёт не заменяет неизвестность нулём.
Ограничение после трёх. Когда в течение сессии модельная позиция уже трижды напрямую перевернулась, следующий внутридневной обратный сигнал не меняет позицию до вечернего решения. Переход из нуля в противоположную сторону не считается прямым переворотом. Это историческая модель, а не проверка двухэтапного исполнения реального брокера.
Старт из лонга, комиссия 0,05% за сторону: обычная 2/4 −60,73 USDT, максимальная дневная просадка 68,05 USDT, PF 0,76; без фильтра, но с удержанием после трёх: −48,58 USDT, просадка 57,62 USDT, PF 0,79. Фильтр без ограничения: −36,57 USDT, просадка 56,45 USDT, PF 0,80. Фильтр вместе с удержанием после трёх: −25,55 USDT, просадка 53,63 USDT, PF 0,85.
При старте из шорта комбинация фильтра и удержания после трёх дала −25,26 USDT при той же максимальной дневной просадке 53,63 USDT. Результат за весь период оставался отрицательным при обоих стартовых направлениях.
Разрез комбинации по годам: за 2025 год −37,31 USDT и дневная просадка 52,17 USDT; с 1 января по 28 октября 2026 года +13,43 USDT и просадка 20,41 USDT. Это описательные разрезы одной исследованной выборки, а не независимая проверка выбранного правила.
Чувствительность к стоимости исполнения комбинации: при 0,02% за сторону результат −11,69 USDT; при 0,05% −25,55 USDT; при 0,1% −48,66 USDT. Фандинг включён по архивным ставкам и приближённой mark price. Сценарные комиссии не являются подтверждённым тарифом счёта; спред и проскальзывание не воспроизведены.
Просадка — по дневным значениям, без модели маржи и ликвидации. При 0,05% самая длительная просадка комбинации составила 701 календарный день. Точная внутридневная глубина и возможность исполнения по цене открытия следующей свечи не подтверждены. Фиксированный объём не является доходностью на депозит.
Мосбиржа: BTCUSDF начал торговаться только 22 сентября 2026 года, поэтому двухлетнюю историю именно этого контракта получить нельзя. Предыдущее короткое сравнение Мосбиржи с Binance: https://oleg-vodiak.ru/post/btc-moex-binance-ra24-2026-10-29
Итог. Фильтр и ограничение переворотов заметно улучшили результат по отношению к обычной 2/4, однако за весь выбранный период результат остался отрицательным, а просадка — длительной. Для реальных денег необходимо отдельно проверить фактические комиссии, исполнение, риск удерживаемой позиции и независимый период; этот тест не подтверждает полного совпадения с работающим ботом.
Полная таблица: https://oleg-vodiak.ru/asset/ops/output/btc_binance_filtered_20261029_v1/summary.csv
Charts